Digitális euró kontra stabilcoin: két fronton gyorsul Európa pénzügyi átalakulása
Két külön út ugyanahhoz a digitális euróhoz
Az európai digitális pénzügyi fejlesztések 2026 augusztusának végén egyszerre több fronton gyorsultak fel. Az egyik oldalon az Európai Központi Bank, vagyis az EKB halad tovább a digitális euró projektjével, a másikon pedig a Revolut kezdett el egy euróalapú stabilcoint elérhetővé tenni kiválasztott felhasználók számára.
A két kezdeményezés mögött közös probléma áll. A blokkláncalapú fizetések világában jelenleg az amerikai dollárhoz kötött stabilcoinok dominálnak, így Európa pénzügyi szempontból egyre inkább külső, főként dolláralapú digitális infrastruktúrára támaszkodik.
Ez nemcsak technológiai, hanem monetáris kérdés is. Ha a jövő online fizetéseinek és blokkláncos elszámolásainak jelentős része dollárhoz kötött tokeneken keresztül zajlik, az hosszabb távon gyengítheti az euró digitális jelenlétét és az európai pénzügyi rendszer önállóságát.
Az EKB a magánszférát teszi a digitális euró középpontjába
Az EKB egyik legfontosabb üzenete most az, hogy a digitális eurót nem megfigyelési eszközként akarja felépíteni. Piero Cipollone, az EKB igazgatóságának tagja szerint a cél az, hogy a digitális euró a jelenlegi technológiai lehetőségek mellett a lehető legmagasabb szintű adatvédelmet biztosítsa.
Az offline fizetések különösen fontos szerepet kaphatnak ebben a modellben. Az elképzelés szerint egy offline tranzakció adatait csak a fizető fél és a kedvezményezett ismerné, az EKB vagy az eurórendszer központi infrastruktúrája pedig nem kapna közvetlen információt a tranzakció részleteiről.
Az online tranzakcióknál valamivel összetettebb a helyzet. Az EKB célja az, hogy maga a központi bank ne tudja közvetlenül egy konkrét személyhez kötni a digitális euróban végrehajtott fizetést, ugyanakkor a kereskedelmi bankok és pénzügyi szolgáltatók továbbra is hozzáférnének azokhoz az adatokhoz, amelyekre a pénzmosás elleni és ügyfélazonosítási szabályok teljesítéséhez szükségük van.
Miért ennyire fontos a privacy a digitális eurónál?
A központi banki digitális pénzekkel, vagyis a CBDC-kkel szembeni egyik legnagyobb társadalmi ellenérv világszerte a megfigyeléstől való félelem. Sokan attól tartanak, hogy egy teljesen digitális, központi bank által kibocsátott pénz lehetővé tenné, hogy a hatóságok minden tranzakciót részletesen nyomon kövessenek.
Ez a bizalmi kérdés sokkal fontosabb, mint elsőre tűnik. Egy digitális fizetési eszköz csak akkor tud széles körben elterjedni, ha a felhasználók nem érzik úgy, hogy minden vásárlásuk automatikusan egy központi megfigyelési rendszer részévé válik.
Éppen ezért az EKB nem pusztán kommunikációs ígéretekkel próbálja csökkenteni az aggodalmakat, hanem technológiai szinten is beépítené az adatvédelmet a rendszerbe. Ez fontos különbség, mert egy szerkezeti adatvédelmi megoldás nehezebben változtatható meg utólag, mint egy politikai ígéret vagy ideiglenes szabály.
A digitális euró közpénz lenne digitális formában
A digitális euró jogi és gazdasági szempontból alapvetően eltérne egy stabilcointól. Az EKB által kibocsátott digitális euró központi banki pénz lenne, vagyis közvetlenül az eurórendszer kötelezettségeként jelenne meg.
Ez azt jelenti, hogy a digitális euró mögött nem egy magánvállalat tartalékkezelése állna, hanem maga a központi bank. Az eszköz értéke nem attól függene, hogy egy kibocsátó megfelelő mennyiségű fedezetet tart-e, hanem ugyanazt a pénzügyi státuszt élvezné, mint az euró más formái.
A projekt egyik célja az is, hogy egységes digitális fizetési lehetőséget biztosítson az egész euróövezetben. Emellett az offline használat és az európai infrastruktúrára való nagyobb támaszkodás csökkenthetné a kontinens függőségét a külföldi fizetési szolgáltatóktól.
A digitális eurónak ugyanakkor jelenleg nincs hivatalosan megerősített indulási dátuma. A projekt fejlesztése és politikai előkészítése folytatódik, de a teljes körű bevezetéshez még további technikai és szabályozási lépésekre van szükség.
Közben a Revolut már piacra viszi az EURR-t
Míg a digitális euró továbbra is fejlesztési szakaszban van, a Revolut már konkrét termékkel lépett piacra. A Revolut fintech cég megkezdte az EURR nevű, egy euró értékének követésére tervezett stabilcoin fokozatos bevezetését Dániában, Lengyelországban és Portugáliában.
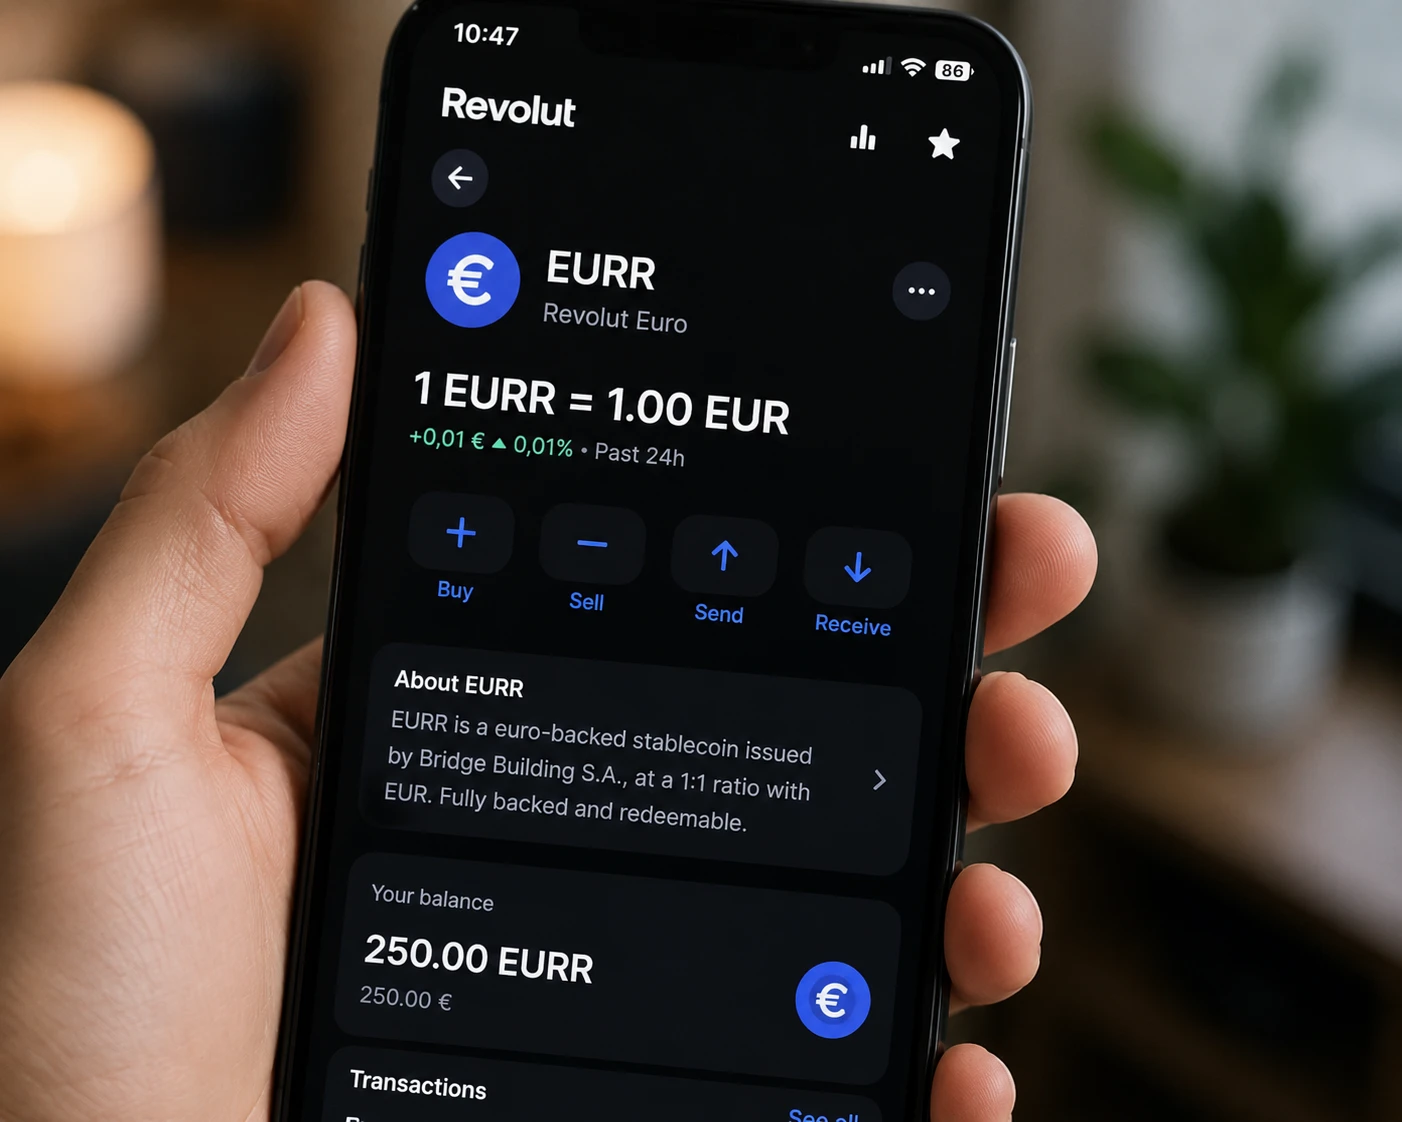
Az EURR az Ethereum blokkláncon működik, és célja, hogy egy token értéke folyamatosan megközelítse az egy eurót. A stabilcoint ugyanakkor nem közvetlenül a Revolut bocsátja ki, hanem a Stripe tulajdonában álló Bridge Building.
Ez a megoldás jól mutatja, hogyan épül össze a hagyományos fintechvilág és a kriptoinfrastruktúra. A Revolut a felhasználói felületet, a már meglévő ügyfélkapcsolatot és a pénzügyi szolgáltatásokat biztosítja, miközben a stabilcoin kibocsátása és technikai háttere egy erre specializálódott partnernél marad.
A Revolut legnagyobb előnye nem maga a blokklánc
Az EURR egyik legerősebb versenyelőnye nem technológiai, hanem terjesztési kérdés. A Revolut már most is több millió olyan felhasználóval rendelkezik, akik az alkalmazást bankolásra, fizetésre, devizaváltásra és kriptokereskedésre használják.
Ez azért fontos, mert az egyik legnagyobb akadály a stabilcoinok tömeges elterjedése előtt nem feltétlenül maga a technológia, hanem a belépési nehézség. Egy önálló kriptoprojektnél a felhasználónak új tárcát kell létrehoznia, meg kell tanulnia a blokklánc működését, és gyakran külön platformokra is szüksége van.
A Revolut ezzel szemben megpróbálja ezt az élményt elrejteni a háttérben. Az ügyfelek elméletileg az alkalmazáson belül válthatnak hagyományos deviza, kriptoeszközök és EURR között, miközben külső tárcák és támogatott blokkláncok felé is küldhetnek eszközöket.
Ez jelentősen csökkentheti a belépési küszöböt. A felhasználónak nem kell „kriptóssá válnia” ahhoz, hogy blokkláncalapú eurót használjon.
Az EURR és a digitális euró nem ugyanaz
A két európai digitális pénzügyi projektet könnyű összekeverni, pedig szerkezetileg nagyon különböznek. A digitális euró központi banki pénz lenne, míg az EURR egy magánkibocsátású stabilcoin.
Ez a különbség bizalmi szempontból is fontos. A digitális euró értékét az EKB és az eurórendszer monetáris hitelessége biztosítaná, míg az EURR esetében a felhasználóknak a kibocsátó tartalékkezelésében, működési folyamataiban és szabályozási megfelelésében kell megbízniuk.
A stabilcoin esetében ezért a tartalékok minősége, az átláthatóság és a visszaválthatóság kulcskérdés. Ha valaki egy euró értékű tokennel rendelkezik, elvárja, hogy azt szükség esetén megbízhatóan és gyorsan valódi euróra tudja visszaváltani.
A digitális eurónál ezzel szemben nincs ilyen kibocsátói kockázat, hiszen maga a központi bank áll a pénz mögött. Ez azonban nem feltétlenül jelenti azt, hogy a digitális euró minden felhasználási esetben kényelmesebb vagy gyorsabb lesz egy jól működő stabilcoinnál.
Miért férhet meg egymás mellett a két modell?
Könnyű lenne úgy tekinteni a digitális euróra és az EURR-re, mintha egymás közvetlen versenytársai lennének, de valójában könnyen lehet, hogy hosszú távon egymást kiegészítő szerepet töltenek majd be.
A digitális euró biztosíthatja az alapvető, államilag garantált digitális pénzügyi infrastruktúrát. Egy magánstabilcoin ezzel szemben gyorsabban integrálható fintechalkalmazásokba, blokkláncokba, kereskedési platformokba és nemzetközi fizetési szolgáltatásokba.
Ez hasonló ahhoz, ahogy ma a készpénz és a bankkártyás fizetés is egymás mellett működik. Mindkettő ugyanazt az eurót képviseli, mégis eltérő technológiai és üzleti infrastruktúrán keresztül használjuk őket.
A jövőben elképzelhető, hogy a digitális euró lesz a biztonságos, központi alapréteg, miközben a magánstabilcoinok a felhasználói élmény, a gyorsaság és az innováció területén versenyeznek majd egymással.
Európa a dollárstabilcoinok dominanciájára válaszol
A háttérben azonban ennél nagyobb geopénzügyi kérdés húzódik meg. A blokkláncos fizetések piacát ma döntően dollárhoz kötött stabilcoinok uralják, ami azt jelenti, hogy a digitális gazdaság egyre nagyobb része amerikai devizaalapon működik.
Európa számára ez stratégiai probléma. Ha a kontinens nem kínál megfelelő digitális euróalapú alternatívát, akkor az európai felhasználók és vállalatok egyre inkább dolláralapú megoldásokra támaszkodhatnak még akkor is, ha saját gazdasági tevékenységük alapja továbbra is az euró.
A digitális euró és az olyan stabilcoinok, mint az EURR, ezért ugyanannak a nagyobb európai válasznak két különböző oldalát jelenthetik. Az egyik központi banki, a másik piaci megoldás, de mindkettő azt célozza, hogy az euró a digitális pénzügyi térben is versenyképes maradjon.
A valódi verseny most kezdődik
A következő években a legnagyobb kérdés nem az lesz, hogy a digitális euró vagy a stabilcoin „nyer-e”. Sokkal inkább az, hogyan oszlik meg közöttük a szerep, és melyik modell milyen felhasználási területen bizonyul hatékonyabbnak.
A digitális euró előnye a bizalom, az egységesség és a központi banki háttér lehet. A magánstabilcoinok ezzel szemben gyorsabban innoválhatnak, könnyebben kapcsolódhatnak blokkláncokhoz és fintechalkalmazásokhoz, valamint rugalmasabb szolgáltatásokat építhetnek köréjük.
A versenyből végső soron a felhasználók profitálhatnak. Ha a központi banki és magánpiaci megoldások egymás mellett fejlődnek, az nagyobb nyomást helyezhet mindkét oldalra, hogy jobb adatvédelmet, átláthatóbb tartalékkezelést, gyorsabb fizetést és egyszerűbb használatot kínáljon.
Európa tehát nem egyetlen digitális eurót épít. Sokkal inkább egy egész digitális euróökoszisztéma kezd kialakulni, amelyben a központi banki pénz és a magánkibocsátású stabilcoinok egyszerre lehetnek jelen.