Nyolcvanszorosára nőtt a kínai autómárkák európai piaci részesedése - a céges flottákban is egyre nagyobb szerephez jutnak
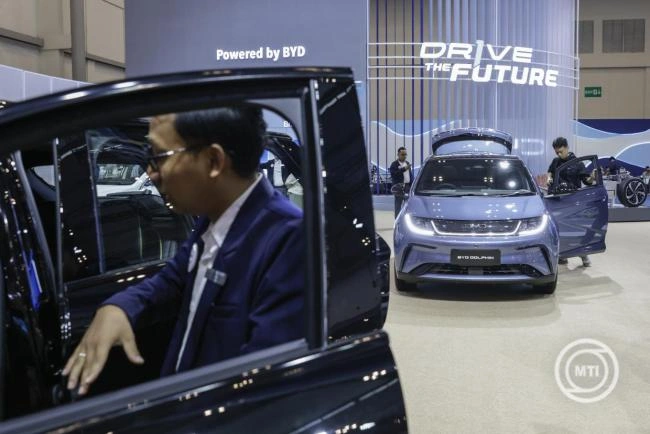
A térnyerés különösen az elmúlt két évben gyorsult fel: 2024-ben még 3,2, 2025-ben pedig már 6,2 százalékot képviseltek az európai piacon. Az Arval flottakezelő elemzése szerint a vállalati flottákban is egyre nagyobb szerephez jutnak, a tisztán elektromos autók szegmensében pedig még erősebb a jelenlétük.
Az Arval flottakezelő legfrissebb elemzése szerint, miközben az európai autópiac összességében csak mérsékelten növekszik, az újautó-vásárlások összetétele rövid idő alatt látványos átalakuláson ment keresztül.
Miközben a benzines és dízelautók értékesítése csökken, az elektromos és plug-in hibrid modelleké gyorsan emelkedik. Ezzel párhuzamosan néhány év alatt a kínai autómárkák is számottevő szereplővé váltak Európában, jelenlétük pedig különösen erős az elektromos autók között.
Egyre több elektromos és kínai autó kerül az európai utakra
Az új személyautók és könnyű haszongépjárművek regisztrációja 2026 első negyedévében összességében 3,8 százalékkal haladta meg az előző év azonos időszakának szintjét.
Az egyes hajtásláncok között azonban ennél jóval nagyobb változások történtek: a tisztán elektromos autók regisztrációja 27, a plug-in hibrideké 32 százalékkal nőtt, miközben a dízelautóké 6, a benzineseké 16 százalékkal csökkent.
Ebben az átalakuló környezetben törnek előre a kínai gyártók, amelyek közül több éppen a gyorsan növekvő elektromos és plug-in hibrid szegmensben kínál erős modellpalettát.
A tisztán elektromos személyautók részesedése a 2026 márciusával záruló tizenkét hónapban 20,4 százalékot ért el, szemben az egy évvel korábbi 16,4 százalékkal. Az elemzés szerint a kínai márkák aránya ebben a szegmensben magasabb, mint az összes hajtásláncot együttesen vizsgálva. A 2026-ra előre jelzett európai értékesítési mix alapján például a Leapmotor és a BYD is a legmagasabb BEV-részaránnyal rendelkező gyártók között szerepel.
A kínai márkák már a vállalati flottákban is megjelentek
A kínai gyártók modelljei a lakossági ügyfélkörben elterjedtebbek, de vállalati autók között is egyre gyakrabban tűnnek fel. Az Arval által vizsgált nyolc meghatározó európai országban – Németországban, az Egyesült Királyságban, Franciaországban, Spanyolországban, Olaszországban, Hollandiában, Belgiumban és Lengyelországban – a kínai márkák mind a magán-, mind a vállalati szegmensben jelen vannak.
A vállalati autók között 2026 első negyedévében a legnépszerűbb kínai modellek közé az MG HS, az Omoda 5, az MG ZS, a Jaecoo 7 és a BYD Seal U tartozott. A tisztán elektromos vállalati autók toplistáját a BYD Seal vezette, amelyet a BYD Sealion 7, a Polestar 4, az Omoda 5 és a Polestar 2 követett.
A kínai gyártók megjelenése ugyanakkor a vállalati flották számára nem pusztán újabb modelleket jelent, hanem új beszerzési lehetőségeket is teremt. A cégek döntéseiben a vételár mellett a teljes használati költség (TCO), a várható maradványérték, a szervizháttér és a hosszabb távú üzemeltethetőség is meghatározó. Az elektromos autók esetében például a korábban jellemző magasabb listaárat az alacsonyabb üzemeltetési és karbantartási költségek ellensúlyozhatják.
A legfrissebb adatok szerint azonban az elektromos és a belső égésű motorral szerelt modellek árazásában fokozatosan kialakul az árparitás, azaz eltűnik az úgynevezett „elektromos felár”.
Az akkumulátorok – az elektromos autók egyik legdrágább alkatrészének – kilowattóránkénti ára 2010 óta mintegy 80 százalékkal csökkent, amiben jelentős szerepet játszottak a kínai akkumulátorgyártók elmúlt két évtizedben végrehajtott fejlesztései.
„A kínai márkák európai térnyerése és a vállalati flották elektrifikációja egyre inkább összekapcsolódik. A vállalatok azonban a kedvező vételár és a korszerű technológia mellett a teljes használati költséget, a szervizhátteret, a várható maradványértéket és a hosszú távú üzemeltethetőséget is mérlegelik. A kínai gyártók műszaki színvonala ma már versenyképes a hagyományos autógyártókéval, az elektromos hajtásláncok és az akkumulátortechnológia terén pedig bizonyos esetekben meg is haladja azt.
A hosszú távú piaci sikerhez azonban elengedhetetlen az erős márka, az ügyfélbizalom és a megfelelő értékesítés utáni szolgáltatások kiépítése, amelyek idővel a maradványérték stabilitásához és kiszámíthatóságához is hozzájárulhatnak. E tekintetben jelenleg a Tesla jelenti a viszonyítási alapot az újabb autógyártók számára, hiszen a 3–4 éves tartós bérleti konstrukciók tapasztalatai már lehetővé teszik a márka hosszabb távú értéktartásának megalapozott megítélését” – mondta Varsányi Ferenc, az Arval beszerzési igazgatója.
Az egyes európai országok között ugyanakkor jelentős különbségek vannak, így a kínai márkák térnyerése sem egyforma ütemben zajlik a kontinensen. A következő években ezért már nem az lesz a kérdés, hogy tovább nő-e a kínai gyártók európai részesedése, hanem sokkal inkább az, hogy az új szereplők közül melyek tudnak hosszabb távon is versenyképes ajánlatot kialakítani. A vállalati flottákban ebben a teljes használati költség, a maradványérték, az üzemeltethetőség és a szolgáltatási háttér egyaránt meghatározó lehet.