McKinsey: hatalmas nyereséget értek el a bankok tavaly, mégis válaszút előtt állnak
A magas kamatkörnyezetnek köszönhetően a bankok világszerte rekordmértékű profitot értek el 2022-ben – áll a McKinsey & Company legfrissebb, The Great Banking Transition című évértékelő bankpiaci tanulmányában.

McKinsey: hatalmas nyereséget értek el a bankok tavaly, mégis válaszút előtt állnak

A cég elemzői azonban arra figyelmeztetnek: a piac továbbra sem tartja kedvezőnek az ágazat hosszútávú kilátásait. Folytatódik a pénzügyi források átáramlása a hagyományos bankoktól az alternatív intézmények felé, ahol tipikusan kisebb a tőkeigény, és eltérő a szabályozási környezet.

A McKinsey szerint a geopolitikai környezet változása és a mesterséges intelligencia megjelenése miatt egy új gazdasági korszak küszöbére értünk, amely gyors átalakulásra kényszeríti a bankokat. Amellett, hogy megnevezi az aktuális makrotrendeket, a tanácsadó cég javaslatokat is megfogalmaz azoknak a bankpiaci szereplőknek címezve, amelyek hosszútávon is talpon akarnak maradni az egyre élesedő versenyben.

Régen látott és rég várt fellendülés jellemezte a pénzpiacokat 2022-ben: 280 milliárd dollárral nőtt a bankszektor nyeresége tavaly. Eközben a bankok sajáttőke-arányos megtérülése (globális átlagos ROE) 12%-ra emelkedett, 2023-ban pedig várhatóan 13%-os lesz, ami a 2010 óta regisztrált átlagos 9%-kal összevetve komoly előrelépés.

A siker háttérében főként az áll, hogy 2022 második negyedéve óta összesen 500 bázisponttal emelkedett az irányadó kamat az Egyesült Államokban és ezt a trendet más fejlett piacok is követték. Szerepet játszott az eredményben ugyanakkor az is, hogy a bankok képesek voltak a költség-bevételi arányt az elmúlt évtizedben 59-ről körülbelül 52 százalékra mérsékelni.

A McKinsey frissen közzétett, The Great Banking Transition című éves bankpiaci elemzése – amelyből a fenti adatok származnak – arra is rámutat azonban, hogy a bankok részvényeinek ár/könyv szerinti érték aránya (P/B mutató) 2008 óta lényegében változatlan, a 0,9-es szinten áll. Ez azt jelenti, hogy a piaci várakozások szerint a tőkearányos megtérülés továbbra is a tőkeköltség (COE) szintje alatt marad. A McKinsey elemzői szerint a piac értékítélete a bankszektor előtt tornyosuló kihívásokra irányítja a reflektorfényt. Az ár/könyv szerinti érték egy tizednyi (0,1-szeres) javulása is több mint 1 billió dollárral növelhetné meg az ágazat hozzáadott értékét. 

Milyen kihívásokat kell leküzdenie a bankoknak ahhoz, hogy mindez bekövetkezzen?

Ha eltekintünk az elmúlt 18 hónap kivételesen kedvező körülményeitől, azt látjuk, hogy a szektor 2007 óta küszködik a digitális átalakulással, a technológiai innovációkat alkalmazó új piaci szereplők egyre erősebb versenyt támasztanak a hagyományos pénzügyi intézményekkel szemben, és inkább az alacsony kamatok, likviditási gondok és bankcsődök jellemezték az elmúlt bő egyévtizedet. A McKinsey kimutatása szerint a pénzügyi források gyűjtése és a fizetési forgalom lebonyolítása (tranzakciók, pénzforgalmi szolgáltatások) a hagyományos bankoktól fokozatosan a nem-hagyományos, alacsony tőkeigényű és gyakran eltérő szabályok szerint működő új szereplőkhöz kerül át, tipikusan pénzforgalmi szolgáltatókhoz és alternatív vagyonkezelőkhöz. Főként az előbbi, a pénzügyi források gyűjtése ért fordulóponthoz mostanra. 2015 és 2022 között a pénzügyi alapok nettó növekedésének több mint 70%-a nem a banki mérlegeket gyarapította (az USA-ban 75, Európában 55%-os volt ez az arány), hanem biztosítási és magánnyugdíj-alapokban, állami vagyon- és nyugdíjalapokban, illetve egyéb alternatív lakossági és intézményi befektetési alapokban csapódott le.

A kérdés a McKinsey szerint, valójában az, hogy a bankok képesek lesznek-e kihasználni a mostani kedvező széljárást arra, hogy az elkövetkező egy-két évben megfordítsák a baljós trendet. Ehhez azonban hatalmas átalakuláson kell keresztülmenniük. A tanácsadó cég öt terültet azonosított, ahol változást elérve a bankok újradefiniálhatják és jövőállóvá tehetik a működésüket:

-Feltétlenül ki kell használniuk a technológiában rejlő lehetőségeket, ideértve elsősorban a generatív mesterséges intelligencia alkalmazását, amely becslések szerint 3-5%-os termelékenységnövekedést eredményezhet, és dollárszázmilliárdokkal csökkentheti a bankok működési költségét.

-A pénzügyi eszközök és források menedzsmentjét rugalmasabbá kell tenniük a bankoknak, illetve meg kell fontolniuk tevékenységük több kisebb, specializált területre történő felosztását (unbundling). Ennek érdekében érdemes lehet banki szindikátusokat létrehozni, originate-to-distribute modellt (hitelek eladása azok lejárata előtt) alkalmazni, szétválasztani egymástól azokat a tevékenységeket, amelyekben a bank közvetlenül kerül kapcsolatba ügyfeleivel, azoktól, amelyekben szolgáltatásait Banking-as-a-Service (BaaS) modell keretében, akár külső fél bevonásával nyújtja. A BaaS modell lehetőséget ad arra kedvező költségszinten, hogy például tőkét, megfelelő szabályozói környezetet és háttérszolgáltatásokat biztosítson a bankoknak.

-A fizetési forgalom lebonyolítása terén a bankoknak érdemes lehet kihasználni meglévő méretgazdasági előnyeiket, vagy pedig megfontolni a kilépést az üzletmenetük szempontjából nem kritikus jelentőségű tevékenységekből. A bankoknak specializálódniuk kell. A fókuszba helyezett üzletágban vállalatfelvásárlásokkal erősíthetik a pozícióikat. Ahol pedig a kilépés mellett döntenek, az adott szolgáltatást (például a befektetési vagy fizetési szolgáltatásokat) a jövőben az egyik partnerüktől vehetik igénybe.

-Még jobb ügyfélélményt, magasabb színvonalú szolgáltatásokat nyújtva a bankok nagyobb eséllyel szélesíthetik ügyfélbázisukat. Ide tartozik a közvetlen és a közvetetett pénzügyi tanácsadás, digitális piacterek, generatív mesterséges intelligencián alapuló szolgáltatások biztosítása. A több csatornát felkínáló, integrált kommunikáció sokat segíthet ebben, egyaránt építve a személyes találkozásokra és az automatizáció nyújtotta előnyökre. Külső partnerekkel együttműködve olyan szolgáltatásokat is nyújthat a bank, amelyek kívül esnek a saját üzleti modelljén (például hozzáférést digitális pénzügyi és nem-pénzügyi platformokhoz).

-Az alkalmazkodás a kockázatokkal teli üzleti környezethez a bankok versenyképességének alapvető összetevője lesz a jövőben. Az infláció alakulása, a nehezen megjósolható növekedési kilátások, az ingatlanpiac volatilitásának való kitettség, a szabályozói környezet változásai, az újabban megszaporodó kibertámadások és csalások olyan kockázatok, amelyekkel a bankoknak számolniuk kell. A bankok hangsúlyozhatják az új piaci szereplőkkel szemben meglévő és jól alátámasztható versenyelőnyüket a kockázatkezelésben, amelyben egyre nagyobb mértékben támaszkodnak a generatív mesterséges intelligenciára. Magas likviditásuk ugyancsak megkülönbözteti őket riválisaiktól.

A pénzügyi intézmények alkalmazkodóképességében, teljesítményében jelentős különbségek mutatkoznak. Miközben a pénzforgalmi szolgáltatók több mint 40%-ának 14% fölötti a tőkearányos megtérülése, közel 35%-uknál ez az érték nem éri el a 8%-ot sem. A bankoknál is hasonló eltérések látszanak, ami jól mutatja, hogy a hatékony működés, a jó költségmenedzsment, az ügyfélmegtartó képesség és az egyéb, a teljesítményre hatást gyakorló tényezők milyen nagy súllyal vannak jelen a bankpiacon.

A legjobbak általában mind a pénzügyi eszközök kihelyezésében mind a források gyűjtésében jól teljesítenek, ügyfélcentrikusak, és élen járnak az új technológiák alkalmazásában.

Az Indiai-óceán térségében - Szingapúrtól Indián át Dubaiig, Kelet-Afrika egyes részeit is ideértve - található a kiemelkedően teljesítő bankok fele. Máshol a bankok az elmúlt időszak kiváló eredményeire támaszkodva újra befektetéseket eszközölhetnek. Európában, az Egyesült Államokban, Kínában és Oroszországban viszont a bankokat inkább a tőkeköltségeik előteremtése köti le.

A jövőben a makrógazdasági hatások, elsősorban az infláció, a kamatok alakulása és a kínai gazdasági növekedés várható lassulása lesz jelentős hatással a pénzpiaci szereplők teljesítményére. Egyik tényezőt sem könnyű pontosan előrejelezni - inkább arra lehet következtetni a McKinsey értékelése szerint, hogy egy új gazdasági korszak küszöbén állunk. A technológiai fejlődés tovább fog gyorsulni, ami a fogyasztók magatartását és igényeit is átalakítja.

A mesterséges intelligencia teljesen átírja a versenyfeltételeket. A makrogazdaságban tapasztalható válságjelenségekkel és bizonytalanságokkal párhuzamosan a kormányok hatványozott erővel ellenőrzik a nem hagyományos pénzügyi intézmények és közvetítők működését. Mindeközben a kockázatok természete is átalakul: a geopolitikai feszültségek tovább erősítik a piacok volatilitását, és a reálgazdaságban a kereskedelem, illetve a befektetések visszafogását eredményezhetik. Felkészülve ezekre a jövőbeli kockázatokra, a bankszektor jövőbeli nyertesei már most elkezdték átalakítani működésüket. 

Augusztusban felpattant az építőipar termelése

Augusztusban - három hónap visszaesés után - az egy évvel korábbihoz képest 21,9, az előző hónaphoz képest 14,0 százalékkal nagyobb volt az építőipari termelés volumene - jelentette kedden a Központi Statisztikai Hivatal (KSH).
2026. 10. 13. 18:00
Megosztás:

Így nőtt a lakásbiztosítások átlagdíja a harmadik negyedévben

A lakásbiztosítások átlagdíja 3,6 százalékkal nőtt a harmadik negyedévben azt követően, hogy június 30-án lejárt a magyarországi biztosítók kötelezettségvállalása a lakásbiztosítási alapdíjak befagyasztására - közölte az Insura.hu biztosításközvetítő kedden az MTI-vel, saját adatai alapján.
2026. 10. 13. 17:30
Megosztás:

Jóváhagyta az EU, hogy az OTP Bank felvásárolja a Luminor Holdingot

Az Európai Bizottság az EU összefonódás-ellenőrzési rendelete alapján kedden jóváhagyta, hogy a magyar OTP Bank Nyrt. felvásárolja, ezzel kizárólagos ellenőrzést szerezzen az észt Luminor Holding AS felett.
2026. 10. 13. 17:30
Megosztás:

Új előírások, hétköznapi változások: átalakul a termékek csomagolása

A mindennapok számos pontján hoz változást az Európai Unió csomagolásról és csomagolási hulladékról szóló rendelete, a PPWR. A fokozatosan bevezetendő, de részben már most alkalmazandó szabályozás a gyártók, importőrök és kereskedők számára is feladatokat jelent, a konkrét kötelezettségek azonban az ellátási láncban betöltött szerepüktől függenek.
2026. 10. 13. 17:00
Megosztás:

Szeptemberben 2,5 százalékra gyorsult az infláció Csehországban

Szeptemberben 2,5 százalékra nőtt az éves infláció Csehországban az augusztusi 1,9 százalékról - közölte a Cseh Statisztikai Hivatal kedden Prágában.
2026. 10. 13. 16:30
Megosztás:

Kreml: Moszkva folytatja a tárgyalásokat a lehetséges energetikai tűzszünetről

Oroszország folytatja a tárgyalásokat egy esetleges energetikai fegyverszünetről, de új fejlemény nem történt az ügyben - jelentette ki Dmitrij Peszkov, a Kreml szóvivője kedden Moszkvában.
2026. 10. 13. 16:00
Megosztás:

Úszó naperőművet építenének Horvátország legrégebbi halgazdaságában

Mintegy négyszáz megawatt teljesítményű úszó naperőmű építését tervezik a Horvátország középső részén fekvő Daruvár közelében működő koncanicai halgazdaság tavaira. A mintegy 550 millió eurós beruházás egyben a haltenyésztés korszerűsítését is szolgálná, miközben az egyre bizonytalanabb vízellátáshoz is alkalmazkodnának - írta a Poslovni Dnevnik horvát gazdasági napilap.
2026. 10. 13. 15:30
Megosztás:

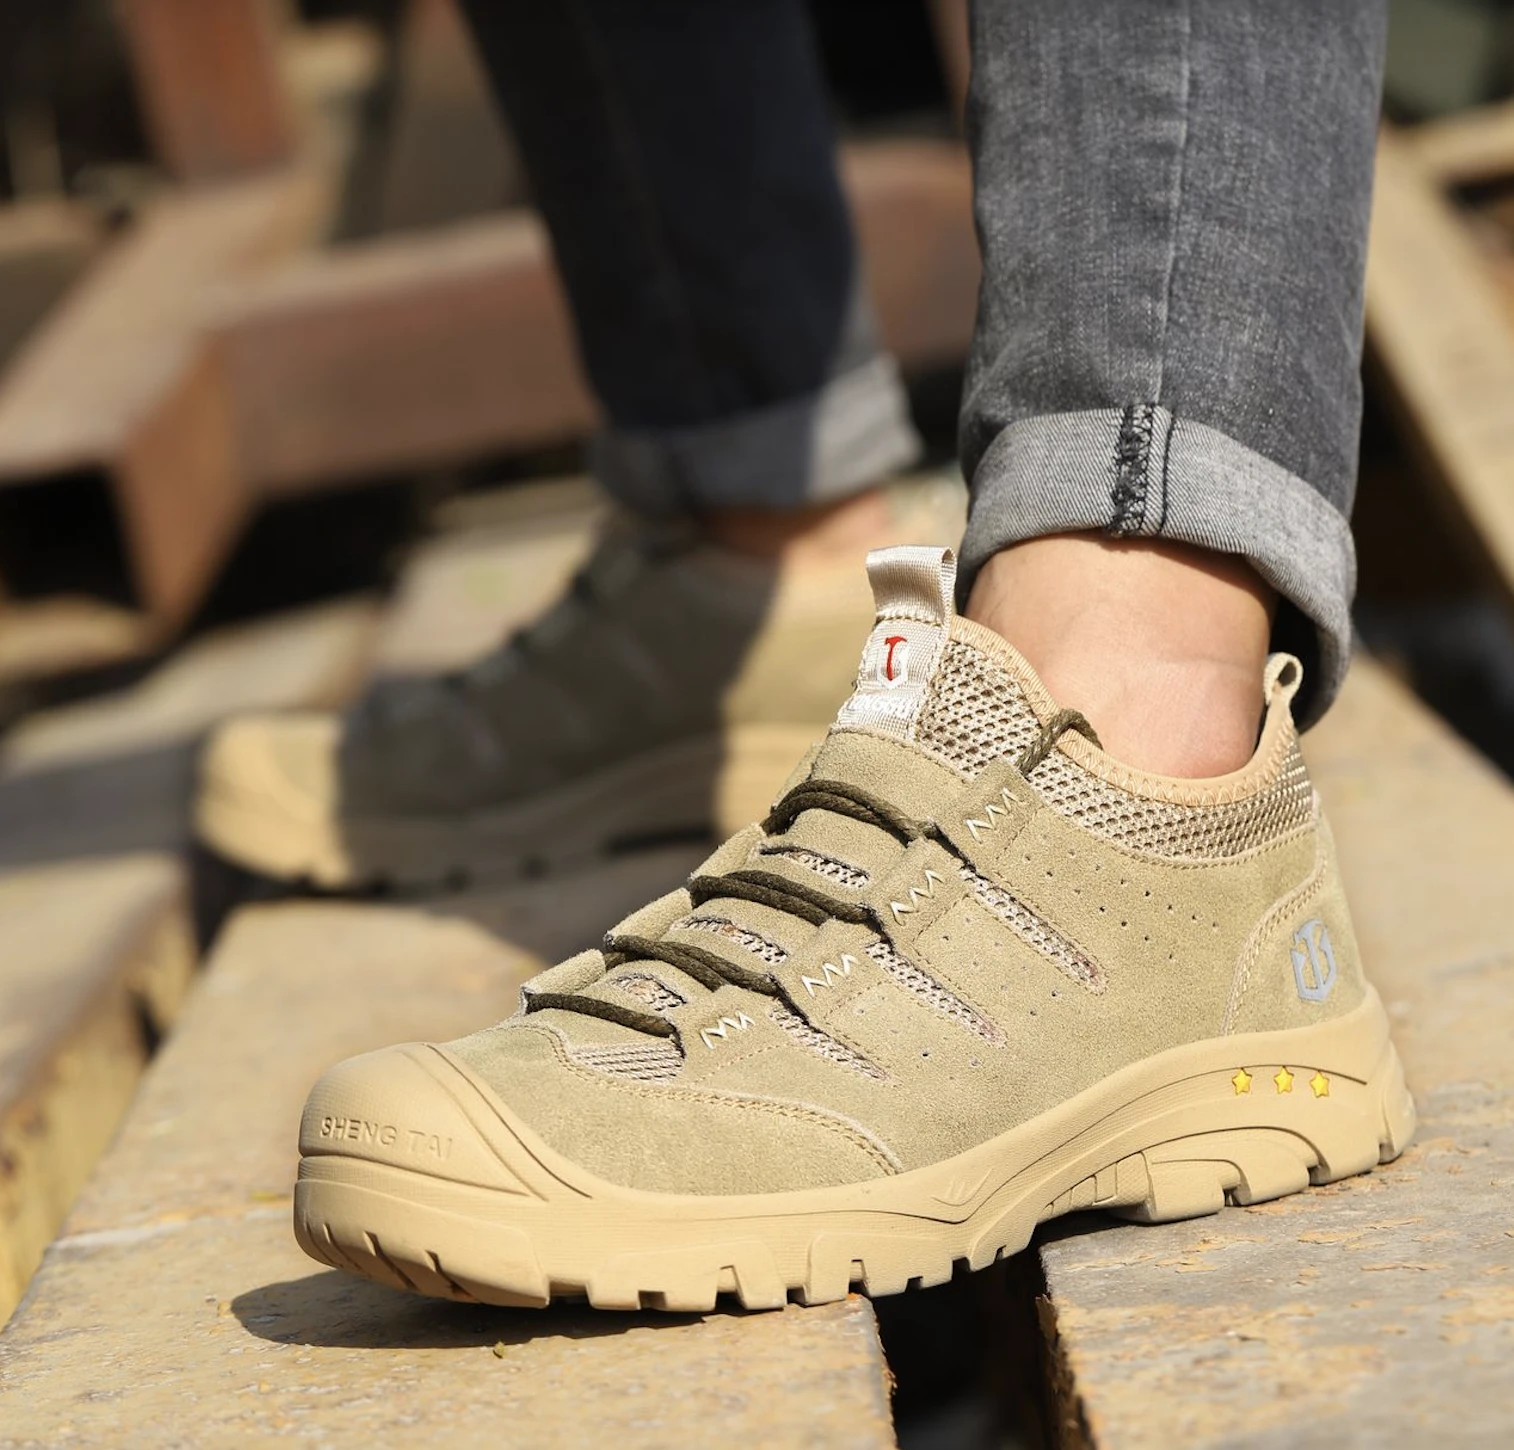
Kompozit orrmerevítő vagy acélbetét: melyik való a munkádhoz?

Ha munkavédelmi cipőt keresel, előbb-utóbb eléd kerül a kérdés: acél vagy kompozit orrmerevítő legyen benne?
2026. 10. 13. 15:00
Megosztás:

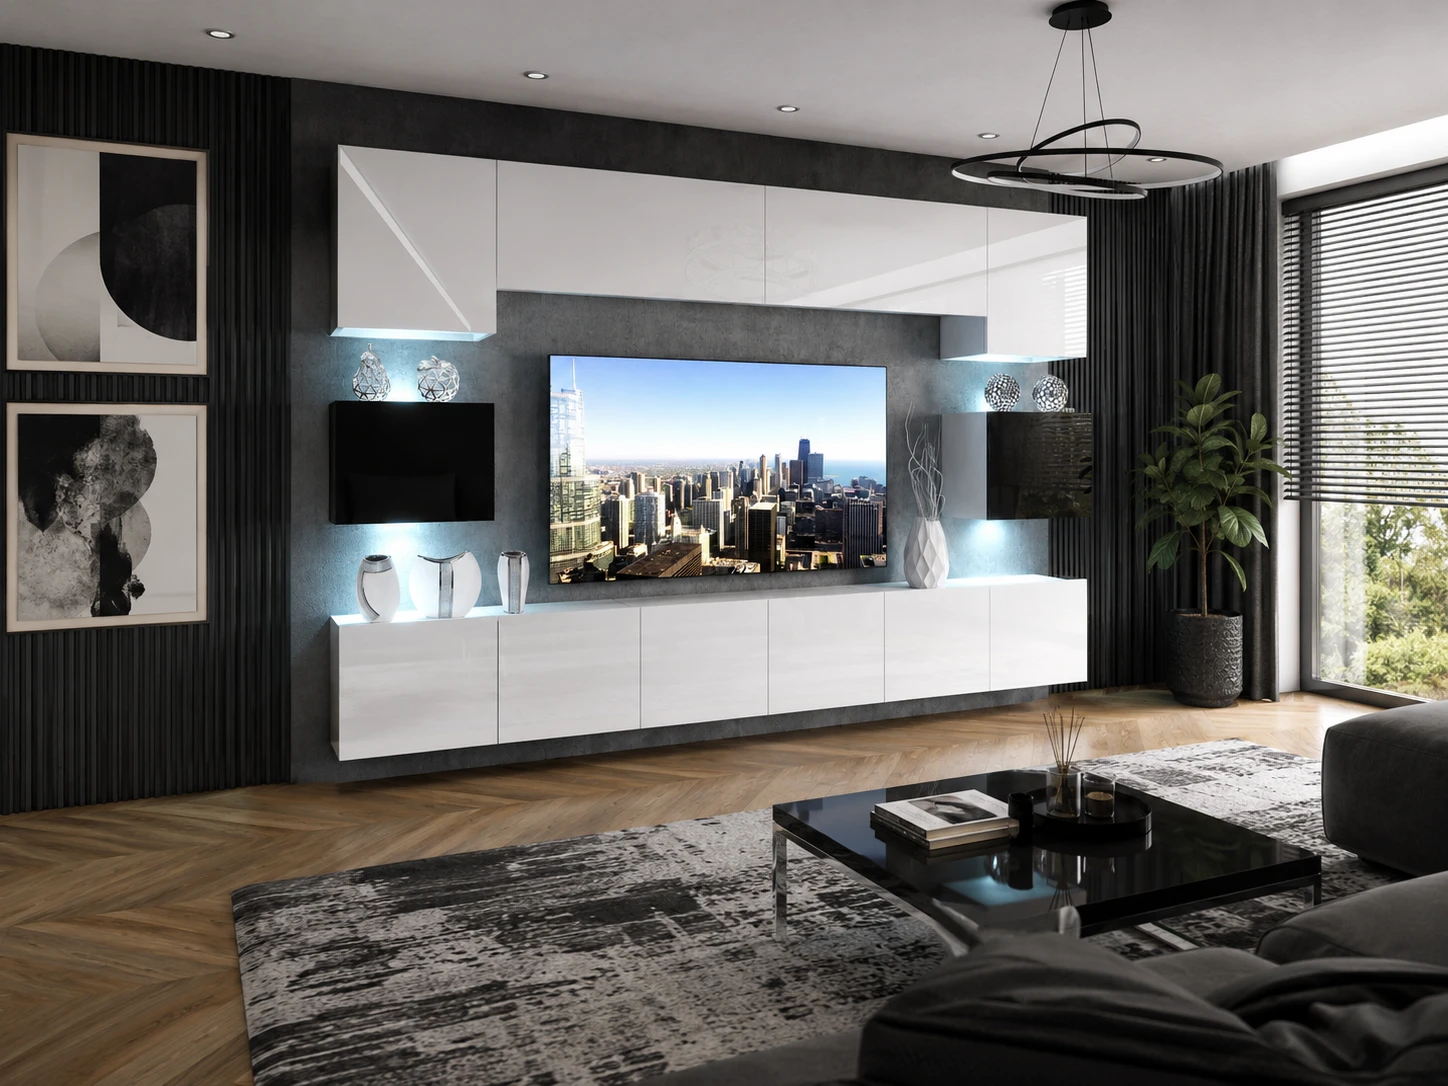
Hol lehet olcsó nappali szekrénysort venni online? Méret és szállítás

Olcsó nappali szekrénysort online többek között a Belini, a mömax és a Möbelix kínálatában érdemes keresni. A legkedvezőbb ajánlatot azonban nem lehet pusztán a termékár alapján kiválasztani. Fontos a teljes szélesség, a szekrények elrendezése, a TV-elem mérete, a kiszállítás díja és az is, hogy saját kezűleg kell-e összeszerelni a bútort. A jelenlegi kínálatban már 80 000 Ft körül is találhatók kész összeállítások, míg a több változatban, 200-300 cm-es méretben elérhető modellek jellemzően magasabb árszinten jelennek meg.
2026. 10. 13. 14:30
Megosztás:

A német iparban fokozódott az alapanyaghiány

Kissé tovább nőtt az alapanyag-hiány a német iparban szeptemberben, a megkérdezett cégek 14,6 százaléka számolt be a köztes termékek hiányáról, míg egy hónappal korábban, augusztusban ez az arány 13,3 százalék volt - derült ki a müncheni egyetem ifo gazdaságkutató intézetének (ifo Institut - Leibniz-Institut für Wirtschaftsforschung an der Universität München e.V.) felméréséből.
2026. 10. 13. 14:00
Megosztás:

Kétbillió dolláros vagyonátadás hajthatja a kriptót – Tom Lee cége tovább veszi az ethert

Új vásárlói hullámot hozhat a kriptopiacra az idősebb generációktól a fiatalabbakhoz kerülő vagyon – véli Tom Lee, a Bitmine elnöke. A Wall Street ismert szakembere szerint 2026 és 2028 között akár 2 billió dollár is gazdát cserélhet, amiből a digitális eszközök piaca is részesülhet.
2026. 10. 13. 13:30
Megosztás:

ÉVOSZ: a régió élmezőnyéhez közelítenek a magyar építőipari bérek

Az építőipari vállalkozásoknál 2026-ban fizetett bruttó átlagbérek alapján Magyarország a régió középmezőnyének felső részében helyezkedik el - közölte a bérek nemzetközi versenyképességének értékelése alapján az Építési Vállalkozók Országos Szakszövetsége (ÉVOSZ) kedden az MTI-vel.
2026. 10. 13. 13:00
Megosztás:

Esik a Solana árfolyam, mégis vásárolnak: 13 %-os osztalékkal gyűjt pénzt a DeFi Development

A Solana árfolyamának visszaesése sem állította le a DeFi Development felhalmozását: a Nasdaqon jegyzett vállalat újabb több mint 22 ezer SOL-lal és SOL-egyenértékű eszközzel növelte tartalékait. Eközben a cég CHAD nevű elsőbbségi részvénye történelmi csúcsra kapaszkodott, és megközelítette a 10 dollárt. A látványos kettősség mögött egy különleges finanszírozási modell áll, amelynek vonzerejét a jelenlegi, évi 13 százalékos osztalékráta adja – a kockázatát pedig jelentős részben ugyanaz a Solana, amelyből a vállalat egyre többet halmoz fel.
2026. 10. 13. 12:30
Megosztás:

Árstop után: elmaradtak a nagy díjemelések a lakásbiztosításoknál

Átlagosan 3,6 százalékkal emelkedett a lakásbiztosítások átlagdíja a harmadik negyedévben azt követően, hogy június 30-án lejárt a magyarországi biztosítók önkéntes kötelezettségvállalása arra vonatkozóan, hogy 2026. június 30-ig nem emelik a lakásbiztosítási termékeik alapdíjait – derül ki az Insura.hu frissen közzétett adataiból.
2026. 10. 13. 12:00
Megosztás:

Fordult a kocka: már többen adnának el ingatlant, mint ahányan vennének

Kevesebben terveznek ingatlant vásárolni, miközben az eladási szándék országosan nem változott érdemben – derül ki a Závecz Research ingatlan.com megbízásából készített, 1000 fős mintán alapuló online reprezentatív kutatásából. A szeptemberi felmérésben a 18–79 évesek 7,3 százaléka tervezett vásárlást a következő egy évben, szemben a júniusi 9,7 és a tavaly szeptemberi 10,3 százalékkal. Míg egy éve nagyjából minden tizedik felnőtt ingatlanvásárlásra készült, idén ősszel már csak minden tizennegyedik.
2026. 10. 13. 11:30
Megosztás:

Az IMF javította a magyar gazdaság növekedési kilátásait

A Nemzetközi Valutaalap (IMF) áprilisi 1,7 százalékos előrejelzéséhez képest 1,9 százalékra emelte a magyar gazdaság idei, és 2 százalékról 2,1 százalékra a jövő évi növekedésére vonatkozó várakozását kedden ismertetett legfrissebb, World Economic Outlook (WEO) jelentésében. Tavaly 0,5 százalékkal nőtt a magyar hazai össztermék (GDP).
2026. 10. 13. 11:00
Megosztás:

Hozamot termelhetnek a Safe tárcákban tartott stabilcoinok

A CoinShares a Safe Labs és a Railnet együttműködésével hozamtermelő stabilcoin-stratégiákat tenne elérhetővé a Safe kriptotárcák felhasználóinak. A konstrukció a professzionális befektetési stratégiákat saját kezelésű pozíciókkal kapcsolná össze: a CoinShares nem venné letétkezelésbe az ügyfelek eszközeit. A hozam ugyanakkor nem garantált, a hozzáférést pedig földrajzi és jogosultsági feltételek korlátoznák.
2026. 10. 13. 10:30
Megosztás:

Gyengült az euró a dollár ellenében; a forint a 365-ös szint alá erősödött az euróval szemben

Továbbra is többéves csúcsok közelében mozognak a hosszú hozamok az eurózónában; a tegnapi kereskedés nem hozott jelentős elmozdulásokat. A francia kötvénypiacon továbbra is nagyon feszült a hangulat, ahol a befektetők a költségvetés fenntarthatóságával kapcsolatos aggodalmakat és a közelgő elnökválasztás kilátásait mérlegelik, így a francia 10 éves hozam már több mint 140 bázisponttal haladja meg a német 10 évest.
2026. 10. 13. 10:00
Megosztás:

Vegyesen zártak a Wall Street-i indexek, emelkedett a nyersolaj jegyzése

Vegyesen zárták a hétfői kereskedést a vezető Wall Street-i indexek: a Dow 0,4%-kal emelkedett, az S&P500 gyakorlatilag stagnált, míg a technológiai túlsúlyú NASDAQ 0,4%-kal esett. A befektetői hangulatot a közel-keleti konfliktus kedvezőtlen hétvégi hírei és az emelkedő olajárak alakították, miközben a befektetők fél szemmel már itt a gyorsjelentési szezon híreire figyelnek. A héten több nagybank, köztük a Goldman Sachs, a Citigroup és a JPMorgan teszi közzé eredmény jelentését, ami mellett a szeptemberi inflációs és konjunktúra adatok is érkeznek.
2026. 10. 13. 09:30
Megosztás:

Pozitív tartományban zárták a hétfői kereskedést a vezető európai részvényindexek

Felfelé kapaszkodtak a vezető európai részvényindexek a hét első kereskedési napján, amikor a befektetők figyelme a közel-keleti konfliktus szélesedéséről és az olajárak, valamint a kötvényhozamok emelkedéséről az induló gyorsjelentési szezon felé fordult. A páneurópai Stoxx600 0,7%-kal került feljebb, melynek többségében erősödni tudó komponensei közül a bankok és a közművek teljesítettek a legjobban, míg a sereghajtók a telekommunikáció és a technológia voltak. Ezzel összhangban a mértékadó európai részvényindexek közül a bankpapír túlsúlyos spanyol IBEX teljesített a legjobban 1,3%-os emelkedésével.
2026. 10. 13. 09:00
Megosztás: