2028. január 1-től 2,5 százalék lesz az MNB inflációs célszintje
A kedvező hazai inflációs folyamatok és a konvergencia tette lehetővé a módosítást. Az elmúlt évtizedben a hazai reálgazdasági fejlettség és az árszínvonal összességében közeledett az eurózóna átlagához. Az inflációs cél csökkentését támogatja a nominális- és reálkonvergencia helyzete.
A folytatódó reálgazdasági konvergenciához társuló további fokozatos árszintfelzárkózás elsősorban a szolgáltatások körét érintheti. Az eurózónához képest 0,5 százalékponttal magasabb inflációs cél lehetőséget biztosít arra, hogy az árszintfelzárkózás egy része továbbra is az inflációs többleten keresztül valósulhasson meg, így rövid távon ne jelentsen túlzott terhet a reálgazdaság számára.
A döntéssel az MNB inflációs célja illeszkedik a régiós gyakorlatba és közelít az Európai Központi Bank céljához. A hazai inflációs folyamatok és kilátások összességében és tendenciájukban kedvezőek. Az inflációs várakozások jelentősen mérséklődtek, és az árstabilitási időszakra jellemző szintek körül alakulnak.
Az alacsonyabb inflációs környezet, a hazai kockázati felár csökkenése, valamint a devizapiac stabilitásának fenntartása támogatja a várakozások alacsonyabb szinten horgonyzását. Ezek együttesen megfelelő környezetet biztosítanak az inflációs cél 2,5 százalékra történő mérsékléséhez.
A célkitűzés horizontja megfelelő hosszúságú időt biztosít a gazdasági szereplők számára az új célhoz történő alkalmazkodáshoz.
Megjelentek a friss inflációs jelentés keretszámai. Az idei évre változatlanul 1,8 százalékos inflációt vár a jegybank, ugyanakkor a jövő évit jelentősen, 2,3 százalékról 3,1 százalékra emelték, a 2028-ast 3 százalékról 2,5 százalékra csökkentették, utóbbi megegyezik az akkor érvényes, új inflációs céllal.
A Monetáris Tanács kockázati értékelése alapján a szeptemberi előrejelzés alappályáját kiegyensúlyozott inflációs és növekedési kockázatok övezik. A Tanács által kiemelt kockázati pályák a geopolitikai feszültségek és a klímaváltozás következtében tartósan emelkedő energia- és élelmiszerárakkal, tartósan magas bérdinamikával és szolgáltatásinflációval, alacsonyabb hazai kockázati prémiummal, valamint a vártnál lassabban javuló nemzetközi konjunktúrával számolnak.
Varga Mihály a sajtótájékoztatón elmondta, hogy csökkent a lakosság által érzékelt infláció, illetve az inflációs várakozások is.
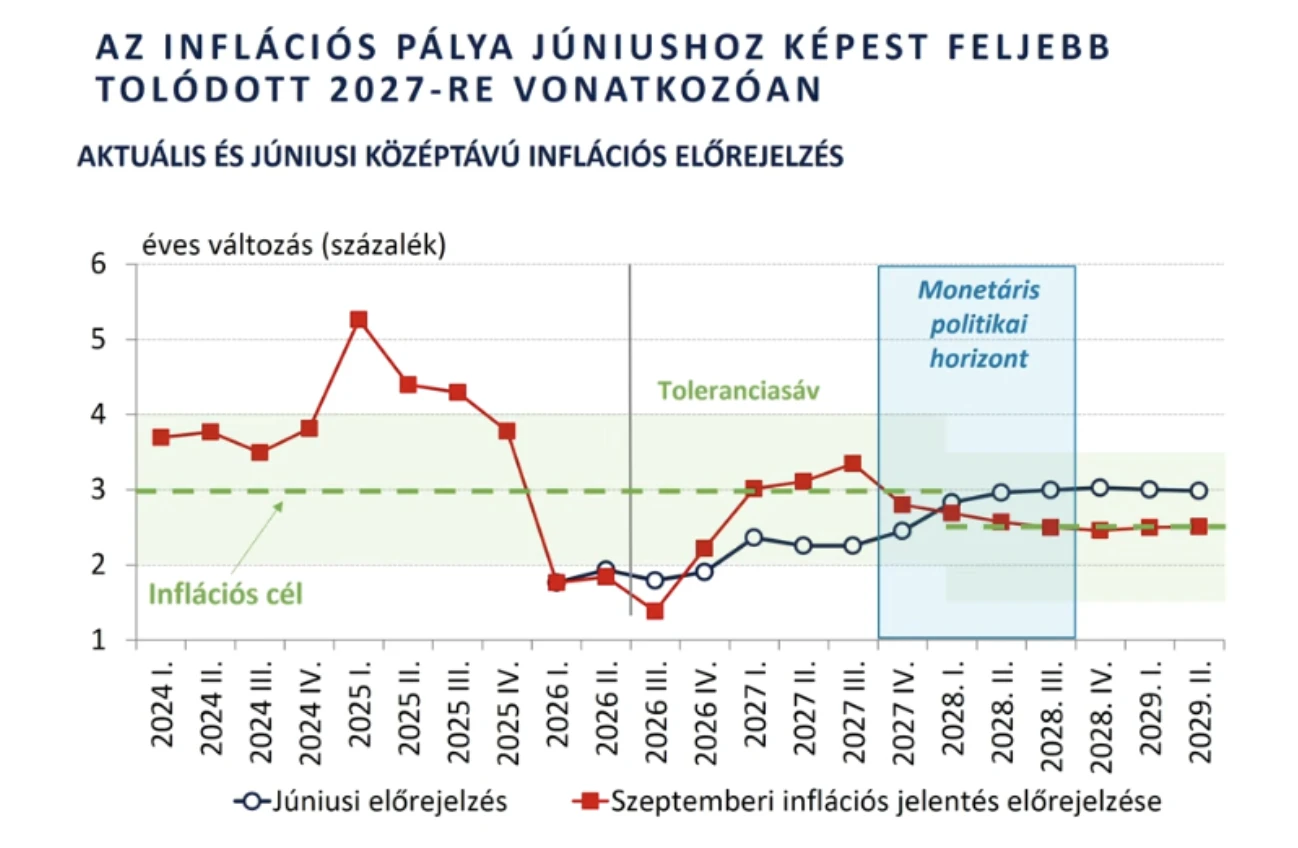
Forrás: Magyar Nemzeti Bank
Ritkábbak lesznek a kamatdöntő ülések. 2027-től az Európai Központi Bank gyakorlatához igazodva, a jelenlegi 12 helyett csak évente 8 alkalommal fog kamatdöntő ülést tartani az MNB.
Ismét adatvezérelt üzemmódban. A közlemény utolsó bekezdésének eleje lényegében változatlan maradt: A Monetáris Tanács elkötelezett az inflációs cél fenntartható elérése mellett. A pozitív reálkamat mellett a pénzügyi piacok, kiemelten a devizapiac stabilitásának fenntartása támogatja az inflációs várakozások horgonyzását, ezáltal hozzájárulva az árstabilitási cél eléréséhez.
Ugyanakkor visszatért az adatvezérelt üzemmód: A Tanács folyamatosan értékeli az inflációs kilátásokat, a globális fejleményeket és a hazai kockázati felárakat, amelyek alapján körültekintően és adatvezérelten dönt az alapkamat mértékéről.
Equilor vélemény
Az inflációs cél csökkentése, és az óvatos kommunikáció erősítette a forintot. Ahogyan az várható volt, a külső környezet negatív irányú változása miatt óvatosabbá vált az MNB, ismét az adatvezérelt megközelítést hangsúlyozta. Az inflációs célszint csökkentésének bejelentése szintén segítette a hazai fizetőeszköz erősödését, mivel rövid távon enyhén magasabb kamatpályát feltételez.
Fontos támaszt próbál letörni az euró-forint árfolyama. A 360-361-es tartományban több meghatározó rövid távú támasz is látható, amennyiben ezeket szignifikánsan letöri a jegyzés, folytatódhat a csökkenés. Ez esetben 358,50-nél adódna a következő támasz, melyet a 355-ös szint követ.