Mi legyen a lett nemzeti valutával? - Elemzők
2009. 06. 17. 06:45
Lettország számára több szempontból is jobb megoldás lenne a nemzeti valuta leértékelése, mint a jelenlegi árfolyamrendszer fenntartása, és a rendezett leértékelés nem járna tartós, járványos hatással a már most lebegő árfolyamrendszert alkalmazó térségi országokban, például Magyarországon, mivel ez utóbbiak valutái már átestek a kiigazításon, áll az egyik vezető londoni befektetési csoport keddi elemzésében, amely tükrözi a lat leértékelését pártoló, egyre szélesebb citybeli konszenzust - tudósít az MTI. (ProfitLine.hu)
A Bank of America-Merrill Lynch (BoA-ML) londoni befektetési részlegének elemzői szerint nem állja meg a helyét a lett valuta leértékelésével szembeni azon általános ellenérv, hogy az árfolyam-kiigazítás nyomán nőne a nem fizetővé váló adósok száma Lettországban. Az elemzés szerint a cég egyrészt nem hiszi, hogy a leértékelés több törlesztési leálláshoz vezetne, mint a "történelmi méretű" recesszió, másrészt az is kérdés, hogy "miért kell az egész (lett) gazdaságot a devizaadósok túszává tenni". A ház szerint a korábbi tapasztalatok azt mutatják, hogy ha a tényleges reálárfolyam kiigazítását kizárólag az árszint-nivellálódásra bízzák nominális leértékelés nélkül, akkor a folyamat "fájdalmasan lassú" ütemben megy végbe. Például egy 30 százalékos effektív reálárfolyam-kiigazítás, amely Lettország - és a többi, hasonló árfolyamrendszert alkalmazó térségi gazdaság, Észtország, Litvánia és Bulgária - esetében valószínű, más gazdaságokban átlagosan négy év alatt zajlott le csak infláció révén, áll a Bank of America-Merrill Lynch keddi londoni elemzésében. A ház szerint a leértékeléssel a lett gazdaságban valószínűleg gyorsabban elkezdődne a növekedés. A cég elemzői felidéznek egy IMF-szimulációt, amely azt mutatta ki, hogy a lat 15 százalékos leértékelése esetén Lettország gazdasági összkibocsátása már 2011-ben elérné a tavalyi szintet, három évvel korábban, mint leértékelés nélkül. A Bank of America-Merrill Lynch londoni elemzői szerint a lat árfolyamának kiigazításából eredő térségi járványhatás a már most lebegő árfolyamrendszert alkalmazó országokban rövid ideig tartana, tekintettel arra, hogy ezekben a gazdaságokban már eddig is jelentős árfolyam-kiigazítás zajlott le. Mindemellett a kereskedelmi és pénzügyi csatornákon terjedő járvány esélyei sem nagyok, mivel csekély a balti térség és a többi közép-kelet-európai ország közötti kereskedelmi forgalom, és a két országcsoportban leginkább aktív bankok sem ugyanazok: a balti gazdaságok fő finanszírozói a svéd bankok, a többi kelet-európai országban viszont osztrák és olasz bankoké a legnagyobb súly. Ráadásul most már a befektetők is egyre inkább különbséget tesznek a térség egyes országai között, áll a BoA-ML keddi londoni elemzésében. Ugyanezekre a következtetésekre jutottak az utóbbi időszakban e kérdésről összeállított elemzéseikben más nagy londoni házak is. A 4cast nevű londoni gazdaságkutató cég elemzői a minap egyenesen annak a véleményüknek adtak hangot, hogy a többi közép-kelet-európai gazdaság teljesen különbözik a balti térségtől. Lélektani alapon elképzelhető a forint, a zloty, a román lej vagy a cseh korona eladása néhány napig, esetleg pár hétig a lat leértékelése esetén, de semmilyen fundamentális kapcsolat nincs a két térség között, még a bankszektorok közti átfedés is nagyon csekély, állt a 4cast londoni elemzésében. A Goldman Sachs pénzügyi szolgáltató csoport londoni befektetési részlegének legfrissebb európai feltörekvő piaci helyzetértékelésében is az állt, hogy a közép-európai és a balti gazdaságok közötti tényleges kapcsolódás minimális: a három balti köztársaság a lengyel exportból 3 százalékkal, a cseh és a magyar kivitelből egyaránt 1 százalékkal részesedik. Emellett e három ország bankrendszerét sem köti közös tulajdonosi kapcsolat a baltiakhoz: a magyar, a lengyel és a cseh bankok zömének stratégiai befektetői euróövezeti székhelyű bankok (szemben a balti bankokkal, amelyek túlnyomórészt svéd tulajdonúak). A Goldman Sachs szerint így bármiféle járványhatás legfeljebb csak közvetett módon érvényesülne Magyarországon, Lengyelországban és Csehországban.
A Bank of America-Merrill Lynch (BoA-ML) londoni befektetési részlegének elemzői szerint nem állja meg a helyét a lett valuta leértékelésével szembeni azon általános ellenérv, hogy az árfolyam-kiigazítás nyomán nőne a nem fizetővé váló adósok száma Lettországban. Az elemzés szerint a cég egyrészt nem hiszi, hogy a leértékelés több törlesztési leálláshoz vezetne, mint a "történelmi méretű" recesszió, másrészt az is kérdés, hogy "miért kell az egész (lett) gazdaságot a devizaadósok túszává tenni". A ház szerint a korábbi tapasztalatok azt mutatják, hogy ha a tényleges reálárfolyam kiigazítását kizárólag az árszint-nivellálódásra bízzák nominális leértékelés nélkül, akkor a folyamat "fájdalmasan lassú" ütemben megy végbe. Például egy 30 százalékos effektív reálárfolyam-kiigazítás, amely Lettország - és a többi, hasonló árfolyamrendszert alkalmazó térségi gazdaság, Észtország, Litvánia és Bulgária - esetében valószínű, más gazdaságokban átlagosan négy év alatt zajlott le csak infláció révén, áll a Bank of America-Merrill Lynch keddi londoni elemzésében. A ház szerint a leértékeléssel a lett gazdaságban valószínűleg gyorsabban elkezdődne a növekedés. A cég elemzői felidéznek egy IMF-szimulációt, amely azt mutatta ki, hogy a lat 15 százalékos leértékelése esetén Lettország gazdasági összkibocsátása már 2011-ben elérné a tavalyi szintet, három évvel korábban, mint leértékelés nélkül. A Bank of America-Merrill Lynch londoni elemzői szerint a lat árfolyamának kiigazításából eredő térségi járványhatás a már most lebegő árfolyamrendszert alkalmazó országokban rövid ideig tartana, tekintettel arra, hogy ezekben a gazdaságokban már eddig is jelentős árfolyam-kiigazítás zajlott le. Mindemellett a kereskedelmi és pénzügyi csatornákon terjedő járvány esélyei sem nagyok, mivel csekély a balti térség és a többi közép-kelet-európai ország közötti kereskedelmi forgalom, és a két országcsoportban leginkább aktív bankok sem ugyanazok: a balti gazdaságok fő finanszírozói a svéd bankok, a többi kelet-európai országban viszont osztrák és olasz bankoké a legnagyobb súly. Ráadásul most már a befektetők is egyre inkább különbséget tesznek a térség egyes országai között, áll a BoA-ML keddi londoni elemzésében. Ugyanezekre a következtetésekre jutottak az utóbbi időszakban e kérdésről összeállított elemzéseikben más nagy londoni házak is. A 4cast nevű londoni gazdaságkutató cég elemzői a minap egyenesen annak a véleményüknek adtak hangot, hogy a többi közép-kelet-európai gazdaság teljesen különbözik a balti térségtől. Lélektani alapon elképzelhető a forint, a zloty, a román lej vagy a cseh korona eladása néhány napig, esetleg pár hétig a lat leértékelése esetén, de semmilyen fundamentális kapcsolat nincs a két térség között, még a bankszektorok közti átfedés is nagyon csekély, állt a 4cast londoni elemzésében. A Goldman Sachs pénzügyi szolgáltató csoport londoni befektetési részlegének legfrissebb európai feltörekvő piaci helyzetértékelésében is az állt, hogy a közép-európai és a balti gazdaságok közötti tényleges kapcsolódás minimális: a három balti köztársaság a lengyel exportból 3 százalékkal, a cseh és a magyar kivitelből egyaránt 1 százalékkal részesedik. Emellett e három ország bankrendszerét sem köti közös tulajdonosi kapcsolat a baltiakhoz: a magyar, a lengyel és a cseh bankok zömének stratégiai befektetői euróövezeti székhelyű bankok (szemben a balti bankokkal, amelyek túlnyomórészt svéd tulajdonúak). A Goldman Sachs szerint így bármiféle járványhatás legfeljebb csak közvetett módon érvényesülne Magyarországon, Lengyelországban és Csehországban.
40 419/16. Szeptember meghozta a lakáseladási kedvet, de a vevőket még nem mindenhol
Szeptemberben az eladók jóval nagyobb lendülettel kezdték az őszt, mint a vevők. A hónap végén emiatt már közel 150 ezer eladó lakás és ház szerepelt az ingatlan.com kínálatában, ami 11 százalékkal több, mint tavaly ilyenkor. Az eladási kedv augusztushoz képest látványosan erősödött: a szeptemberben feladott 32,2 ezer lakóingatlan-hirdetés 26 százalékkal több mint egy hónappal ezelőtt. Ezzel szemben a telefonos érdeklődések száma mindössze 1 százalékkal nőtt.

Növeli dolgozói létszámát a CATL kínai akkumulátorgyár Debrecenben
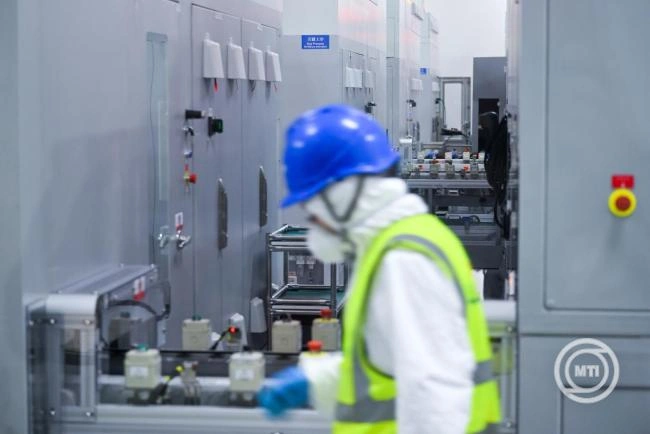
Növeli dolgozói létszámát a CATL kínai akkumulátorgyár Debrecenben: miután a folyamatos modulgyártás után az akkucellagyártás próbaüzeme is beindult, a jelenlegi 2800-ról év végére 3300-ra növelik a létszámot - jelentette be a debreceni gyár operatív ügyvezetője a gyárat bemutató sajtóeseményen csütörtökön.
Több mint 35 milliárd forintot takarított meg felhasználóinak az Árukereső, miközben anyavállalata erős évet zárt
Európa legnagyobb ár-összehasonlító csoportja és az Árukereső.hu anyavállalata, a Heureka Group közzétette éves pénzügyi jelentését. A vállalatcsoport mind bevételben, mind pénzáramlásban növekedett, nettó eredménye pedig több mint 20 százalékkal javult éves szinten. A szabad cash flow is évről évre bővült, jelenleg csaknem háromszor akkora, mint két évvel ezelőtt.
Az E.ON Hungária Csoport a következő években 230 milliárd forintnyi uniós forrást fordít hálózatfejlesztésre

Az E.ON Hungária Csoport 230 milliárd forint értékben nyert el uniós forrásokat, hogy a következő években további 2323 MW megújuló kapacitás csatlakozására képessé tegyék a hálózatot. A cél elérése érdekében egyebek mellett felújítanak és építenek alállomásokat - mondta az E.ON Hungária Csoport vezérigazgató helyettese csütörtökön Budapesten sajtótájékoztatón.
Új időszámítás kezdődik a magyarországi villamosenergia-rendszerben
Új időszámítás kezdődik a magyarországi villamosenergia-rendszerben, miután hajnalban a Mavir sikeresen csatlakozott az európai PICASSO platformhoz, ezzel megkezdődött a magyar villamosenergia-piac integrációja az európai kiegyenlítő szabályozási energiapiacokba - közölte a magyar rendszerirányító csütörtökön az MTI-vel.
Felmondja a Mol az Alteo-Waberer’s részvénytranzakciót
Felmondja a Mol az Alteo-Waberer’s részvénytranzakciót, mert az adásvételi szerződésekben meghatározott határidőig nem sikerült beszerezni minden hatósági jóváhagyást - olvasható a Budapesti Értéktőzsde (BÉT) honlapján csütörtökön közzétett kibocsátói tájékoztatásban.
A vásárlók többsége fizetne felárat a védjegyes Magyar Termékekért
Miközben élénkül a hazai kiskereskedelem, a magyar háztartások vásárlóereje továbbra is elmarad az európai átlagtól - derül ki a Marketing Resolution friss makrogazdasági összeállításából. Az 1815 milliárdos kiskereskedelmi forgalomban egyre fontosabb a Magyar Termék védjegyes áruk jelentősége. A Magyar Termék Nonprofit Kft. megbízásából készült YouGov-kutatás szerint a logót már a magyarok 96 százaléka felismeri, közel kétharmaduk pedig még valamennyi felárat is hajlandó lenne fizetni a védjegyes magyar termékért.
Minden második vállalat már eredményt termel az MI-vel
A vállalatok közel fele már érdemi üzleti eredményt ér el a mesterséges intelligencia (MI) alkalmazásával, szemben az egy évvel korábbi mintegy 5 százalékkal - derül ki a Boston Consulting Group (BCG) csütörtökön az MTI-nek küldött Applied AI Index 2026 című kutatásából.
Nehéz piaci környezetben zárta az első félévet a Pensum Group
Több kedvezőtlen külső tényező hatására 3,7 milliárd forintra csökkent a Pensum Group első féléves árbevétele. A társaság teljesítményét elsősorban a forint erősödése és a vendégmunkások foglalkoztatásához szükséges engedélyek kiadásának leállítása nehezítette. Az üzleti és szabályozási környezetet övező bizonytalanságokra tekintettel a Budapesti Értéktőzsde Standard kategóriájában jegyzett társaság felfüggesztette akvizíciós tevékenységét.
Kriptolabort nyitott a Morgan Stanley: éjjel-nappal dolgozó befektetéseket tesztelnek
A Morgan Stanley új digitáliseszköz-laboratóriumot hozott létre, amelyben stabilcoinokat, tokenizált pénzügyi termékeket és decentralizált pénzügyi alkalmazásokat vizsgál. A Digital Asset Lab egyik izgalmas kérdése, hogy a szoftverek miként hajthatnának végre befektetési stratégiákat a nap huszonnégy órájában. A kezdeményezés olyan üzletág mellett indul, amely az E*TRADE kriptokereskedésével és több tőzsdén kereskedett befektetési termékkel már hozzáférést biztosít a digitális eszközökhöz.