Véget ért az MNB kamatvágási sorozata?

Az MNB kedden délelőtt jelezte, hogy Matolcsy György jegybankelnök 14:30-kor sajtótájékoztatót tart. Mivel ilyen eseményt csak nagyobb horderejű bejelentések esetén szoktak összehívni; a befektetők arra rendezkedtek be, hogy a mai volt az utolsó lépés a márciusban újraindult kamatvágási ciklusban.
A monetáris lazítási ciklus végét a hazai inflációs mutatókban kibontakozó emelkedés, illetve kisebb részben a 1,50%-os lengyel alapkamathoz mért diszkont indokolhatta a grémium részéről.
2014. júliusban az MNB a konszenzusban szereplő 10 bázispont helyett 20 bázisponttal csökkentette az alapkamatot (2,10%-ra) és a maihoz hasonló módon sajtótájékoztató keretében jelentette be a monetáris lazítási ciklus szüneteltetését. A jegybank idén márciusban indította újra a kamatvágási ciklust, ami várakozásunk szerint a mai döntéssel ért véget.
Milyen kamatszintet vártak a befektetők?
A kamatdöntés napját megelőzően stagnáltak a kamatcsökkentési várakozások, a pénzpiaci termékek árazása alapján (3x6 FRA) a befektetők 1,30% körüli mélyponttal számoltak az MNB alapkamat kapcsán.
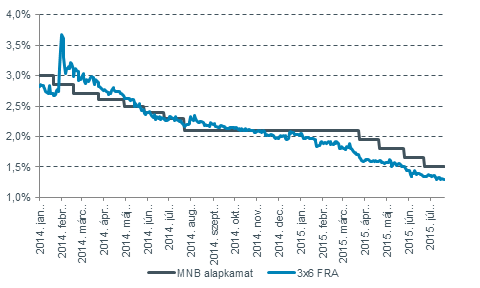
forrás: Bloomber, Equilor
Kötvény- és forintpiaci előrejelzés
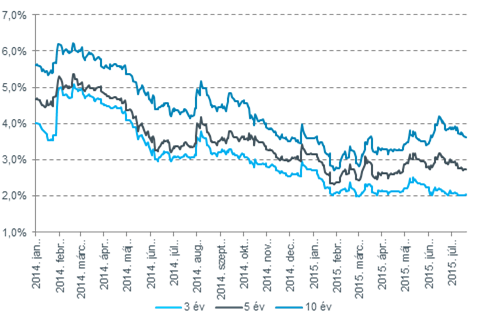
A kötvénypiaci hozamokat a görög aggodalmak és a márciusban indult ECB-s monetáris lazító program hírei mozgatták az elmúlt hetekben. Május-június folyamán az európai hozamokban megindult az első komolyabb negatív korrekció, amelyre a magyar kötvényhozamok is emelkedéssel reagáltak. Július folyamán a görög megegyezés reményében a befektetők ismét vásárolni kezdték az európai kötvényeket, ami a hazai kötvénypiacon is hasonló mozgásokat eredményezett.
A hazai kötvénypiac esetében a banki önfinanszírozási program továbbra is nyomás alatt tartja a DKJ-k hozamát, míg a hosszú kötvények (3-5-10 év futamidő) esetében a globális hangulat marad a meghatározó. A görög helyzet részleges rendezésével az ECB kötvényvásárlási programja, illetve a Fed monetáris szigorítása vált a legfontosabb mozgatórugóvá a kötvénypiacon.
A kamatvágási ütem várható végét tekintve nem számítunk arra, hogy a mostani 15 bázispontos kamatcsökkentés jelentősen gyengébb forintot eredményezne. Az EUR/HUF kurzusát tekintve a 305-315-ös sáv maradhat mérvadó a következő hetekben, ám a görög helyzet alakulásától függően átmenetileg a sávon kívülre is kerülhet a jegyzés.
Hazai hosszú állampapír-piaci hozamok 2014 elejétől
forrás: Bloomber, Equilor