AEGON Alapkezelő: 5 ok, ami a kínai részvények mellett szól

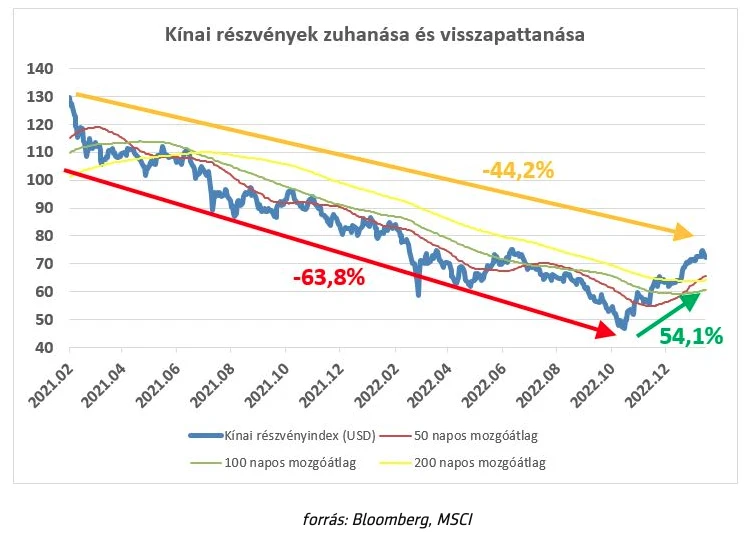
Azóta ugyanis hatalmas “bikapiacot” láthatunk, ahol 50 százalék feletti volt a növekedés. Azonban ha 2021 februártól nézzük a diagramokat, még mindig 44 százalékos az esés mértéke – az elmúlt két év 64 százalékos leértékelődését még csak (kisebb) részben sikerült ledolgozni.
A több, mint másfél évig tartó kínai “medvepiac” mögött alapvetően öt fő ok húzódott meg, amelyek mindegyikében javulás következett be az elmúlt hónapokban. Ez segíthette a hirtelen visszapattanást:
1. Szigorodott a kínai ingatlanpiaci szabályozás a bevezetett „három vörös vonal” szabály következtében. Ezzel nehezebbé vált a már amúgy is nagyon eladósodott ingatlanfejlesztők hitelhez jutása. A szektor bezuhant, az árak meredeken estek, a nagy fejlesztők csődközelbe kerültek. Mivel a kínai ingatlanszektor volt az elmúlt évtizedben a gazdaság egyik fő motorja volt és a megtakarítások nagy része is ott landolt, ez a folyamat komoly nyomás alá helyezte az ottani tőzsdéket is. A helyzet stabilizálására érkező támogatások és lazítások azonban javították a rövid távú kilátásokat.
2. A “zéró covid” politika következményeként több milliós városokban rendeltek el egyik napról a másikra teljes karantént, ami mind a termelésben, mind a fogyasztásban nagymértékű visszaesés okozott. Az október közepi pártkongresszus után viszont radikális fordulat történt, a várakozásoknál gyorsabb újranyitás komoly támogatás a gazdaság egészének és a vállalatok eredményességének is.
3. A 2021-es év nagy sztorija a hatalmasra nőtt kínai technológiai vállalatok szabályozásában bekövetkezett szigorítás volt, ami jócskán csökkentette ezen vállalatok nyereségességét és a további növekedési tervek is veszélybe kerültek. Azóta a nagy tech cégekkel szembeni fellépés sokat enyhült: a párt- és országvezetés fontos célja, hogy Kína a technológiai fejlődés tekintetében saját lábra álljon, amihez szüksége lesz a legfejlettebb vállalatok közreműködésére.
4. Az elmúlt években egyre nagyobb volt a kockázata, hogy az amerikai tőzsdékről kivezessék az ott jegyzett kínai vállalatok részvényeit. Ez a rizikó jelentősen csökkent azzal a megállapodással, miszerint Kína elérhetővé teszi ezen vállalatok auditját.
5. A Tajvan önállóságával kapcsolatos, eltérő nézőpont miatt 2022 őszére tetőfokára hágott a geopolitikai feszültség Kína és a nyugati világ, de főleg az USA között. A két, hatalmában megerősített elnök, Hszi Csin-ping és Joe Biden tavaly novemberi találkozóján azonban enyhülése utaló jeleket lehetett látni. Ami nem is csoda, tekintve, hogy Kínának a növekedés visszaállításához jó kereskedelmi és üzleti kapcsolatokra van szüksége, és ez az USA nélkül gyakorlatilag lehetetlen.
További érdekes pénzügyi sztorik a TotalReturn blogban.
----
“A blog írásában közreműködő szerzők semmiféle felelősséget nem vállalnak a blogon megjelent írásaik alapján hozott befektetési döntésekért és azok következményeiért, illetve a weboldalon található adatok esetleges hiányosságaiért vagy pontatlanságaiért. A jelen blogon megjelenő írások magánszemélyek szubjektív véleményét tükrözik, nem minősülnek befektetési elemzésnek vagy ajánlásnak.”