Franciaország: pénzügyi vagy bizalmi válság fenyeget?
A számok is jól mutatják a probléma súlyát: az adósságráta 2026-ban várhatóan eléri a GDP 119%-át. A költségvetési hiány a GDP 5,4%-a lehet, meghaladva a 4,6%-os célt. A 2027-re vonatkozó terv 5%-os hiánnyal számol, vagyis érdemi csökkenést nem irányoz elő, miközben 1%-os gazdasági növekedést feltételez. A jelenlegi gazdasági lassulás mellett ez az előrejelzés kevés mozgásteret hagy: ha a gazdaság a vártnál gyengébben teljesít, az adóbevételek is elmaradhatnak a tervezettől, ami még nehezebbé teheti a hiány csökkentését.
A kihívás ráadásul politikai természetű is. A kisebbségi kormány visszavonta azokat a változtatásokat, amelyek lehetővé tették volna a költségvetési kiadások mintegy negyedét kitevő nyugdíjkiadások csökkentését. Mivel az elnökválasztást 2027 áprilisában tartják, korlátozott a mozgástér a népszerűtlen intézkedések keresztülvitelére. A francia állami kiadások a GDP 57,5%-ának felelnek meg, ami világszinten az egyik legmagasabb arány. Ezek csökkentése jelentős politikai és költségvetési döntéseket és megfelelő politikai támogatottságot igényelne.
Forrás: XTB Research
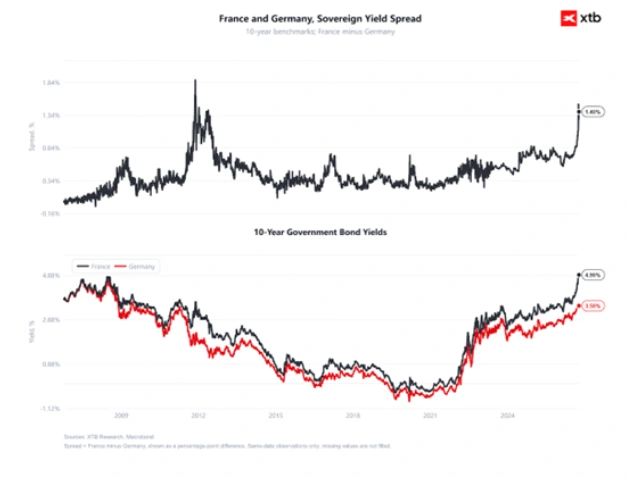
A francia tízéves állampapírhozam alakulása, valamint annak viszonya az európai referenciának számító német államkötvények hozamához.
Európai körkép
Franciaország nominális értéken mára az Európai Unió legnagyobb államadósságával rendelkező országa. A GDP-arányos adósság tekintetében csak Görögország és Olaszország áll magasabb szinten. Ezzel szemben Németország alacsonyabb államadósságának köszönhetően stabilizáló szerepet tölt be az euróövezetben.
Ez a különbség önmagában még nem jelent közvetlenül fenyegető rendszerszintű válságot. Ugyanakkor még inkább felértékeli a költségvetési fegyelem és a befektetői bizalom szerepét. Ha a piacok kételkedni kezdenek abban, hogy egy kormány képes kézben tartani a költségvetési hiányt, magasabb hozamot várhatnak el az adott ország államadósságának finanszírozásáért. Ez növeli a hitelfelvétel költségeit, és még nehezebbé teheti a költségvetés konszolidációját.
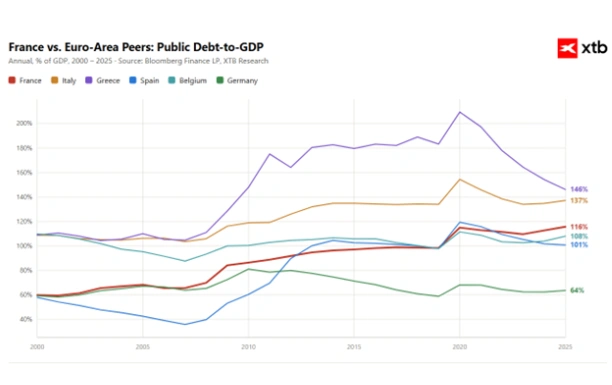
Forrás: XTB Research
Piaci hatások
Az állampapírok másodpiacán a magasabb kockázatérzékelés felfelé hajthatja a francia állampapírhozamokat, és növelheti a francia és a német állampapírok hozama közötti különbséget. Ez fokozhatja az euróövezet piaci volatilitását, és megnehezítheti az európai gazdaságpolitika alakítását.
A devizapiacon eközben az euróra nemcsak a francia gazdasági helyzettel kapcsolatos aggodalmak, hanem a külkereskedelmi cserearányok és az energiaárak – különösen a földgáz ára – is hatással vannak. Az energiaköltségek emelkedése kedvezőtlenül érintheti az európai gazdaságot és nyomást gyakorolhat az euróra, miközben tovább növeli a háztartásokra és a vállalatokra nehezedő terheket.
A kötvénypiac mellett ugyanakkor a legjelentősebb reakció a részvénypiacon volt megfigyelhető: a CAC 40 index közel 13%-kal esett vissza korábbi csúcsához képest.
Összegezve
Összességében a francia helyzet inkább a költségvetési hitelesség és a szükséges intézkedések politikai megvalósíthatóságának problémájaként értelmezhető, mintsem kizárólag a magas államadósság által előidézett válságként. A GDP közel 119%-át kitevő államadósság kétségtelenül magas, a problémát azonban inkább az államadósság stabilizálására irányuló egyértelmű és meggyőző stratégia hiánya jelenti.
A kockázat nem pusztán abban rejlik, hogy az adósság tovább növekedhet. A konszolidációs stratégia ambiciózus és bizonytalan feltételezésekre épül egy olyan időszakban, amikor a szükséges intézkedések végrehajtását komoly politikai korlátok nehezítik.