Lassul az infláció, gyorsulhat a növekedés – a fogyasztás 7,2 százalékos hiány mellett is húzza a gazdaságot
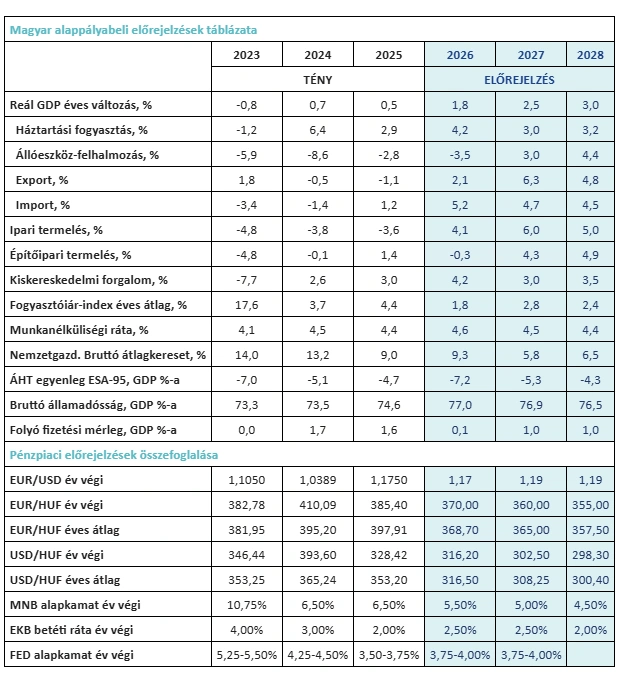
Az MBH Elemzési Centrum szerint 2027-ben 2,5 százalékos, 2028-ban pedig 3,0 százalékos GDP-bővülés következhet, amennyiben a beáramló uniós források mellett az új ipari kapacitások, valamint a javuló külső kereslet is segíti majd a növekedést.
Több lábon állhat a 2027-es növekedés
Az MBH Elemzési Centrum legfrissebb Makrogazdasági Kitekintője szerint az előttünk álló időszakban a magyar gazdaság fokozatosan kilábalhat a korábbi stagnálásból.
Az idei év első felében a GDP 1,7 százalékkal emelkedett, amelyet elsősorban a lakossági fogyasztás támogatott. A háztartások tényleges fogyasztása 4,1 százalékkal, fogyasztási kiadásai pedig 4,5 százalékkal nőttek, noha a beruházások volumene továbbra is jelentős, 6,3 százalékos visszaesést mutatott.
„Idén 1,8 százalékos GDP-bővülést várunk, de középtávon kedvezőbbé válhat a kép, ha az EU-források felhasználása gyorsul, a vállalati beruházások élénkülnek, valamint az új ipari és technológiai kapacitások találkoznak a növekvő külső kereslettel. Bíztató, hogy az ipari termelés idén – hosszú idő után – végre érdemi növekedést mutat, és az is jó hír, hogy a német ipari hangulatindexek az iráni helyzet ellenére javulnak” – mondta Árokszállási Zoltán, az MBH Elemzési Centrum igazgatója.
A növekedést ugyanakkor továbbra is jelentős külső kockázatok övezik. Az európai gazdaság strukturális gondjai, a geopolitikai feszültségek és a költségvetési konszolidáció is fékezhetik a bővülést, miközben az euróbevezetéshez szükséges hiánycsökkentés szintén szűkítheti a gazdaságban meglévő forrásokat.
Kedvező inflációs fordulat jött
Az elmúlt hónapokban váratlanul kedvező árfolyamatok indultak meg, melyek következtében júliusban közel tízéves mélypontra, 1,2 százalékra csökkent az infláció. „A pozitív fordulat közepette az idei és a jövő évi inflációs várakozásunkat érdemben csökkentettük. Jelenlegi előrejelzésünk szerint 2026-ban 1,8 százalékos lehet az átlagos infláció, míg 2027-ben jó eséllyel 2,5-3 százalék között alakulhat az éves átlagos drágulási ütem. Ez azt jelenti, hogy az infláció akár tartósan a jegybanki toleranciasáv alsó felében maradhat” – hangsúlyozta Balog-Béki Márta, az MBH Elemzési Centrum szenior elemzője.
A szakértők szerint ugyanakkor az energiaárak alakulása, a közel-keleti konfliktus, valamint idővel az aszály kedvezőtlen hatásai áremelkedési kockázatot jelenthetnek. Fontos az is, hogy az előrejelzés már nem számolhatott a napokban bejelentett, dohánytermékekre vonatkozó jövedékiadó-emeléssel, ami idén 0,1, jövőre 0,2-0,3 százalékponttal növelheti az inflációt. Az inflációs cél kilátásba helyezett csökkentése, amennyiben nem egy lépésben történik meg, könnyebben fenntartható lehet.
Mérsékelt bérdinamika és óvatos munkaerőpiaci kilátások
A munkaerőpiac vegyes képet mutat. Júliusban a foglalkoztatottak száma ugyan új éves csúcsra emelkedett, ugyanakkor a munkanélküliek száma már a második egymást követő hónapban nőtt. Az MBH Elemzési Centrum előrejelzése szerint a munkanélküliségi ráta idén 4,6 százalék, 2027-ben 4,5 százalék lehet. Mindezzel párhuzamosan a bérdinamika idén várhatóan lassulni fog: „A gyors reálbér-emelkedés időszaka fokozatosan lezárulhat. Az idei 9 százalék feletti béremelkedést jövőre várhatóan 6 százalék körüli növekedés váltja fel, ami már jobban összhangban van a termelékenység javulásával és a fenntartható gazdasági növekedéssel” – tette hozzá Balog-Béki Márta.
Kivárhat az MNB, de a kamatpálya továbbra is lefelé mutat
A nyári kamatcsökkentési ciklus eredményeként az alapkamat 5,50 százalékra mérséklődött. Az MBH Elemzési Centrum szerint ugyanakkor a következő hónapokban kivárás következhet. „Az infláció kedvezőbben alakult a vártnál, ugyanakkor a költségvetési folyamatok és a nemzetközi kamatkörnyezet továbbra is óvatosságot indokolnak.
Jelenlegi várakozásunk szerint az idei év végén marad az 5,50 százalékos kamat, míg 2027 végéig 5,00 százalékra mérséklődhet az irányadó kamatszint Magyarországon. Megfelelő inflációs kilátások, kedvező őszi hitelminősítői döntések, illetve támogató piaci hangulat esetén akár már idén év vége előtt jöhetne vágás, de ennek esélye az elmúlt hetekben csökkent a romló nemzetközi hangulat miatt” – mondta Árokszállási Zoltán.
A forint csak jövőre kezdhet újra erősödni
A hazai deviza az elmúlt hónapokban kettős hatásnak volt kitéve: támogatta a magas reálkamat-előny, az alacsony infláció és az euróbevezetés reménye, miközben a geopolitikai konfliktusok és az energiaárak emelkedése gyengítették az árfolyamot.
Az MBH Bank elemzői ezért 2026 végére vonatkozó euróárfolyam-előrejelzésüket 370 forintra emelték, míg 2027 végére ismét 360 forintos euróárfolyamot tartanak reálisnak. A kilengések mértéke szempontjából fontos lesz, hogy a költségvetési hiánycsökkentés a piac által elvárt módon megy-e végbe. A bizonytalan helyzet miatt nem elképzelhetetlen, hogy a következő hónapokban ideiglenesen akár 370 fölé is kerüljön az árfolyam.
A költségvetési pálya lesz a következő évek kulcskérdése
Az MBH Elemzési Centrum szerint az idei GDP-arányos államháztartási hiány 7,2 százalék lehet, ami kedvezőbb a kormányzat 7,5 százalékos céljánál. A hiány kordában tartását a fogyasztásból származó erős adóbevételek, a forrásfelhasználás szigorítása és a kamatkiadások fokozatos csökkenése is segítheti, miközben az elemzők nem számítanak arra, hogy a GDP 0,5%-át kitevő Havária Alapot teljes mértékben fel fogja használni a kormány.
„A 2027-2028-as évek költségvetési folyamatai kulcsfontosságúak lesznek az euróbevezetés, Magyarország kockázati megítélése és a hosszú távú gazdasági növekedés szempontjából. Ha sikerül hitelesen végrehajtani a hiánycsökkentést, az javíthatja a befektetői megítélést, támogatva a forintot és a növekedést is” – emelte ki Árokszállási Zoltán. A szakértők várakozása szerint a GDP-arányos államadósság az idei év végén 77 százalék körül alakulhat, majd 2027-től fokozatos csökkenés indulhat meg.
Magyar alappályabeli előrejelzések táblázata