Pepco Group FY26: 4,5 milliárd euró feletti várható éves árbevétel
A helyzetjelentést kommentálva Stephan Borchert, a Pepco Group vezérigazgatója elmondta:
“A 2026-os pénzügyi év meghatározó volt a Pepco Group számára. Befejeztük portfóliónk átalakítását egy kizárólag a Pepco üzletágra összpontosító vállalattá, a márka lendülete pedig az év során folyamatosan erősödött. A negyedik negyedév volt a legerősebb a stratégia újragondolása óta, és ezzel már nyolc egymást követő negyedévben értünk el pozitív összehasonlítható értékesítési növekedést. Most arra számítunk, hogy a teljes éves árbevétel-növekedés az előrejelzési sávunk felső határán alakul, az EBITDA növekedése a középső tízes százalékos tartományba esik, a nettó eredmény pedig ugrásszerűen javul.
“Ezt az erős teljesítményt nagyrészt azok a jelentős működési változtatások hajtják, amelyeket az elmúlt 18 hónapban a Csoport egészében végrehajtottunk, valamint az, hogy töretlenül a Pepco vásárlói ajánlatára összpontosítunk. Ebben továbbra is központi szerepet tölt be az ár. Az árrés javulásából származó nyereséget továbbra is szelektíven visszaforgatjuk a termékminőségbe és a vásárlók számára vonzó árakba, támogatva árvezető szerepünket és ösztönözve a volumennövekedést.
“Az új pénzügyi évet fókuszáltabb és hatékonyabb vállalatként kezdjük meg, felgyorsuló nyugat-európai üzletnyitási programmal és rugalmas növekedéssel alapvető lengyel piacunkon. Biztos vagyok abban, hogy ezt a lendületet az elkövetkező években is nyereséges növekedéssé tudjuk alakítani.
“A pénzügyi év során végrehajtott, összesen 550 millió euró értékű részvény-visszavásárlások mellett ma ismertetjük tőkejuttatási terveink következő szakaszát is, egy új, többéves részvény-visszavásárlási program elindításával. Ez tükrözi a vállalat erős készpénztermelő képességébe vetett bizalmunkat, valamint elkötelezettségünket a részvényesi hozamok növelése iránt.”
AKTUÁLIS KERESKEDELMI TELJESÍTMÉNY
A Pepco árbevétele a 2026. szeptember 20-ig tartó 51 hétben változatlan árfolyamon számítva +8,3%-kal nőtt, amit az FMCG-kategóriák nélküli LFL-árbevétel +5,9%-os növekedése hajtott (az FMCG-kategóriákkal együtt számított LFL-növekedés +3,8% volt).
A negyedik negyedév 2026. szeptember 20-ig tartó részében az árbevétel változatlan árfolyamon számítva +15,6%-kal nőtt, az LFL-árbevétel pedig az FMCG-kategóriák nélkül +9,5%-kal emelkedett (+9,4% az FMCG-kategóriákkal együtt). Ez meghaladja a FY26 harmadik negyedévében elért, FMCG-kategóriák nélküli +5,4%-os LFL-növekedést (+4,2% az FMCG-kategóriákkal együtt), és a stratégia újragondolása óta elért legerősebb negyedéves teljesítményünket jelenti; egyúttal ez a nyolcadik egymást követő negyedév pozitív LFL-növekedéssel. Kétéves összehasonlításban a negyedik negyedévi, FMCG-kategóriák nélküli LFL-árbevétel-növekedés +17,7% volt.
A negyedik negyedév eddigi részében Nyugat-Európa nyújtotta a legerősebb teljesítményt: az FMCG-kategóriák nélküli LFL-árbevétel +14,9%-kal nőtt, amit Spanyolország teljesítménye támogatott, ahol az FMCG-kategóriák nélküli LFL-növekedés a Pepco Plus üzlethálózat átalakítását követően továbbra is 20% felett maradt. Észak-Közép- és Kelet-Európában az FMCG-kategóriák nélküli LFL +8,8%-kal, Dél-Közép- és Kelet-Európában pedig +8,2%-kal nőtt; Lengyelországban – a Csoport legnagyobb piacán – a növekedés üteme érdemben javult az időszakban, az FMCG-kategóriák nélküli LFL +5,9%-os emelkedésével.
A negyedik negyedévi LFL-árbevétel növekedését a korábbi szezonokból származó készletek tervezett kiárusítása is támogatta, amely a ruházati kínálat megújítására és fejlesztésére irányuló stratégiánk része. Ennek eredményeként az év végére rekordot ért el a készlet frissessége, ugyanakkor a negyedik negyedévben az előző évhez képest mintegy 200 bázispontos egyszeri hatást gyakorolt a bruttó árrésre. Becslésünk szerint a kiárusítás három-öt százalékponttal támogatta a FY26 negyedik negyedévi LFL-növekedést, és a készlet frissességének javulásán keresztül a következő negyedévekben is támogatni fogja az LFL-árbevételt, bár kisebb mértékben. A jövőben az LFL-növekedést digitális hűségprogramunk bevezetése, az Észak-Közép- és Kelet-Európában zajló fordulat, a nyugat-európai erős lendület, valamint a választékon, az elérhetőségen és a vizuális termékmegjelenítésen végzett munkát követően javuló ruházati teljesítmény is támogathatja.
Várakozásaink szerint az évet mintegy 250 nettó új Pepco üzlettel zárjuk, és 2026. szeptember 30-án összesen mintegy 4 260 üzletből áll majd a hálózatunk, összhangban az előrejelzésünkkel. Ezt követi a nyugat-európai terjeszkedés felgyorsítása, amelynek keretében – a 2026. májusi féléves eredményeink közzétételekor bejelentettek szerint – a FY27 és FY30 közötti időszakban legalább 600 új üzletet nyitunk.
Megjegyzés: Az év során a Csoport az összehasonlítható (LFL) árbevétel növekedését az FMCG-kategóriákkal együtt és azok nélkül is közzétette. Ennek célja az volt, hogy átláthatóbb képet adjunk a Pepco alaptevékenységének teljesítményéről, miután a FY25 második felében kivezettük az FMCG-kategóriákat. Az LFL-mutatók közötti eltérés a várakozásoknak megfelelően különösen a FY26 első felében volt szembetűnő, a jelenlegi pénzügyi év végére azonban ez a hatás megszűnik. A jövőben egyetlen standard LFL-árbevétel-növekedési mutatót teszünk közzé, mivel a két érték között nem lesz különbség.
2026-OS PÉNZÜGYI KILÁTÁSOK
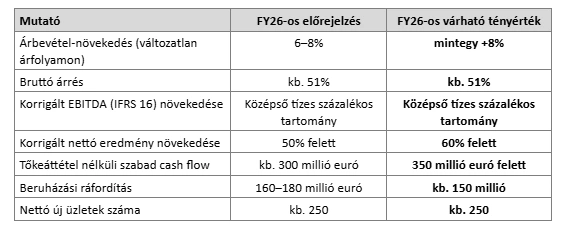
A Csoport várakozásai szerint a FY26-os árbevétel meghaladja a 4,5 milliárd eurót, ami változatlan árfolyamon számítva mintegy +8%-os növekedést jelent, a 6–8%-os előrejelzési sáv felső határán. A teljes éves bruttó árrés várhatóan mintegy 51% lesz, összhangban az előrejelzéssel, és mintegy 200 bázisponttal magasabb az előző évinél (FY25, újramegállapított érték: 49,2%); ezt a beszerzési hatékonyság javulása, az FMCG-kategóriák kivezetését követő kedvező összetétel és a kedvező árfolyamhatások támogatják.
A korrigált EBITDA (IFRS 16) növekedése várhatóan a középső tízes százalékos tartományban alakul, összhangban az előrejelzéssel és a FY25-ös, újramegállapított 841 millió eurós bázishoz képest. Amint azt korábban jeleztük, a növekedés a második félévben mérséklődött, miközben a vállalat viselte az átalakítási költségek emelkedését. A korrigált nettó eredmény növekedése most várhatóan meghaladja a 60%-ot, felülmúlva a korábbi, 50% feletti növekedésre vonatkozó előrejelzésünket, és a FY25-ös, újramegállapított 234 millió eurós bázishoz viszonyítva; ez az EBITDA eredménnyé alakításának javulását, az alacsonyabb effektív adókulcsot és az értékcsökkenési politikánk korábban közölt módosítását tükrözi. A korrigált EPS növekedése várhatóan meghaladja a korrigált nettó eredmény növekedését, tükrözve a részvény-visszavásárlási program és az ajánlati részvény-visszavásárlás egy részvényre jutó eredményt növelő hatását.
Az üzlethálózat bővítésével és a tőkebefektetésekkel kapcsolatos fegyelem folytatása nyomán a tőkeáttétel nélküli szabad cash flow most várhatóan meghaladja a 350 millió eurót, felülmúlva a korábbi, mintegy 300 millió eurós előrejelzést. A beruházási ráfordítás várhatóan mintegy 150 millió euró lesz, ami elmarad az éves szinten 160–180 millió eurós középtávú sávtól; a beruházások elsősorban az új üzletek megnyitását és az üzletfelújítási programot célozzák.
TŐKEJUTTATÁSOK ÉS MÉRLEG
A Csoport 2026. augusztus 17-én lezárta a 400 millió euró értékű, arányos ajánlati részvény-visszavásárlás elszámolását, amelynek keretében 36 462 201 darab törzsrészvényt vásárolt meg részvényenként 47,52 PLN rögzített áron. A tőkejuttatást követően az IFRS 16 előtti tőkeáttétel a FY26 végén várhatóan a korrigált EBITDA mintegy 0,7-szerese lesz, a Csoport 0,5–1,5-szeres célértéktartományának középértéke alatt.
A 2026. májusi féléves eredményeink közzétételekor ismertetett tőkeallokációs keretrendszerrel összhangban a Csoport a FY27-től kezdődően – az üzletágba történő stratégiai befektetéseket követően – az előző év teljes, tőkeáttétel melletti szabad cash flow-ját vissza kívánja juttatni a részvényeseknek osztalék és részvény-visszavásárlás kombinációján keresztül, miközben a rendszeres osztalék kifizetési aránya idővel a korrigált nettó eredmény 40%-a felé emelkedik. Az alábbiakban a Csoport tőkeszerkezetével és tőkejuttatásaival kapcsolatos további két fejleményt ismertetünk.
Új, többéves részvény-visszavásárlási program
Az Igazgatóság jóváhagyott egy új, többéves, legfeljebb 400 millió euró keretösszegű részvény-visszavásárlási programot, amely a FY27 és FY29 közötti időszakban hajtható végre. Erre a Csoport korábbi, 200 millió eurós programjának 2026. májusi, idő előtti befejezését, valamint a 2026 augusztusában lezárult, egyszeri, különleges, 400 millió euró értékű ajánlati részvény-visszavásárlást követően kerül sor.
Az új program a fent ismertetett tőkeallokációs keretrendszer részét képezi, és annak keretében kerül finanszírozásra. A programot a rendszeres osztalékfizetéssel párhuzamosan hajtják végre, miközben az IFRS 16 előtti tőkeáttétel a Csoport 0,5–1,5-szeres célértéktartományán belül marad. A további részleteket, köztük az első részlet nagyságát és időzítését a megfelelő időben tesszük közzé.
Saját részvények bevonása
A Csoport elindította az 51 153 590 darab saját tulajdonban lévő törzsrészvény – köztük az ajánlati részvény-visszavásárlás keretében megszerzett 36 462 201 darab részvény – bevonására irányuló törvényes eljárást. A szükséges értesítést közzétették, a részvények bevonása pedig várhatóan 2026. november 13-án vagy annak környékén zárul le, feltéve, hogy a holland jog szerinti, hitelezői kifogás benyújtására nyitva álló időszak lejár.
A folyamat lezárásakor a Társaság kibocsátott alaptőkéjét megtestesítő törzsrészvények száma 577 451 935 darabról 526 298 345 darabra csökken, amelyből 16 725 809 darab saját részvényként marad a Társaság tulajdonában. A bevonás nem változtatja meg a forgalomban lévő részvények számát, amely továbbra is 509 572 536 darab, és a részvényesek Társaságban fennálló arányos részesedését sem.