Forinterősödéssel telik a délelőtt
EUR/HUF (306,50 – 310,50): A Monetáris Tanács a várakozásoknak megfelelően 10 bázisponttal, 2,5%-ra csökkentette az alapkamatot. A kiadott sajtóközlemény azonban nem deklarálta az eddig 21 lépésből álló kamatvágási sorozat végét, így a piacnak ismét számolnia kell a további monetáris enyhítés lehetőségével, mégha kisebb mértékű lépésekről is van szó. A 2,5% alatti kamat opciója a forint árfolyamában gyengítő faktorként jelenhet meg, ennek ellenére erősödött a forint a délután folyamán az euróval szemben egy egységet, mely inkább a kedvező nemzetközi hangulatnak volt köszönhető.

Az MT tehát nyitva hagyta az utat a kamatcsökkentés folytatásának, de a teljes képhez hozzátartozik, hogy a kiadott kommunikáció alapján elképzelhető akár a megállás is, lesz tehát miről beszélni a következő kamatdöntésnél is. Hazánk külső devizakitettségének csökkentése érdekében tett következő lépésként az MNB 2017-től 100%-os devizafinanszírozási megfelelési mutatót (DMM) vár el a bankoktól, a jelenlegi 65% helyett. Ma reggel publikálták a márciusi ipari termelési árindexet, mely a várakozásokat is alulmúlta 1,9%-os csökkenésével (a konszenzus -1,1%, az előző havi +0,2% volt). Az adat bizonyítéka a gazdaságunkba elsősorban az EU felől érkező dezinflációs nyomásnak, melyet nem képes ellensúlyozni a gyengébb forint és az éledező belföldi kereslet.
EUR/USD (1,3730 – 1,3860): A német inflációs adatok megtették a hatásukat tegnap. A várakozásoktól némileg elmaradó árindex erősítette a deflációs félelmeket az eurozónában, illetve növelte a beinduló ECB stimulus esélyét, ami a közös deviza gyengülését eredményezte (tegnap 1,3870 is volt a kurzus, estére már 1,38-nál járt az euro-dollár kereszt). A fontosabb adat, az EU-s infláció persze még ma fog érkezni - a piac a múlt havi 0,5% után 0,8%-os emelkedést vár.
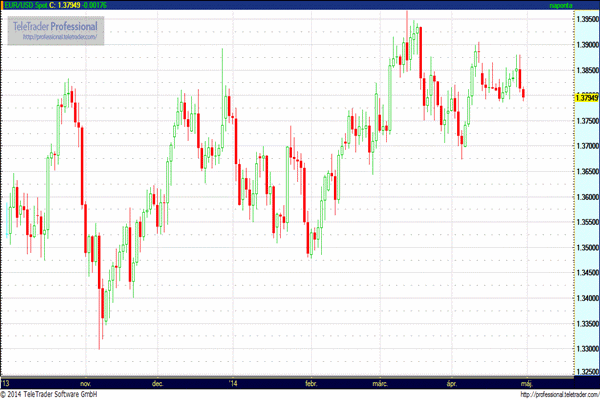
Ha a várakozásoknak megfelelő vagy magasabb lenne a tényadat, az jelentős ellenmozgást indukálhat a tegnapi eurogyengüléssel szemben. Az USA-ban tegnap publikált ingatlanpiaci adatok pozitív hangulatot eredményeztek, annak ellenére, hogy a befektetők alapvetően kivárnak a FED ülés ma esti eredményével kapcsolatban. A tapering vélhetően folytatódni fog, újabb 10 milliárd dollárral csökkentve a havi eszközvásárlási keretet. Unatkozni nem fogunk makroadatok szempontjából, lesz ma ADP, Chicago PMI és előzetes Q1-es GDP is.
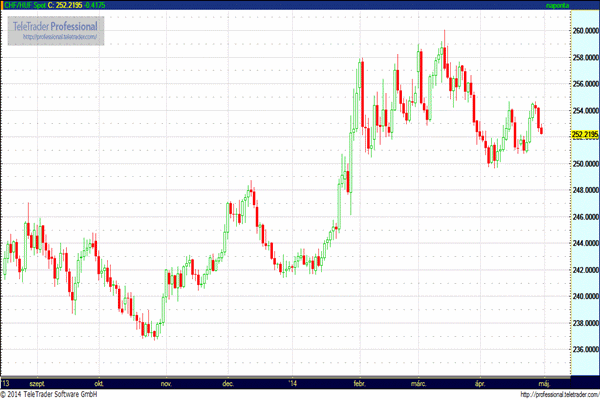
CHF/HUF (250,50 – 254,50): A frank továbbra is az 1,22-es szintnél horgonyoz, ami a forint erősödésével, némileg csökkenő frank kurzust eredményez. Tegnaphoz képest egy forinttal lejjebb, 252-253 között kereskednek a bankközi piacon.