A banki stabilcoinok DeFi-hozamot termelhetnek, de a kockázat a befektetőé
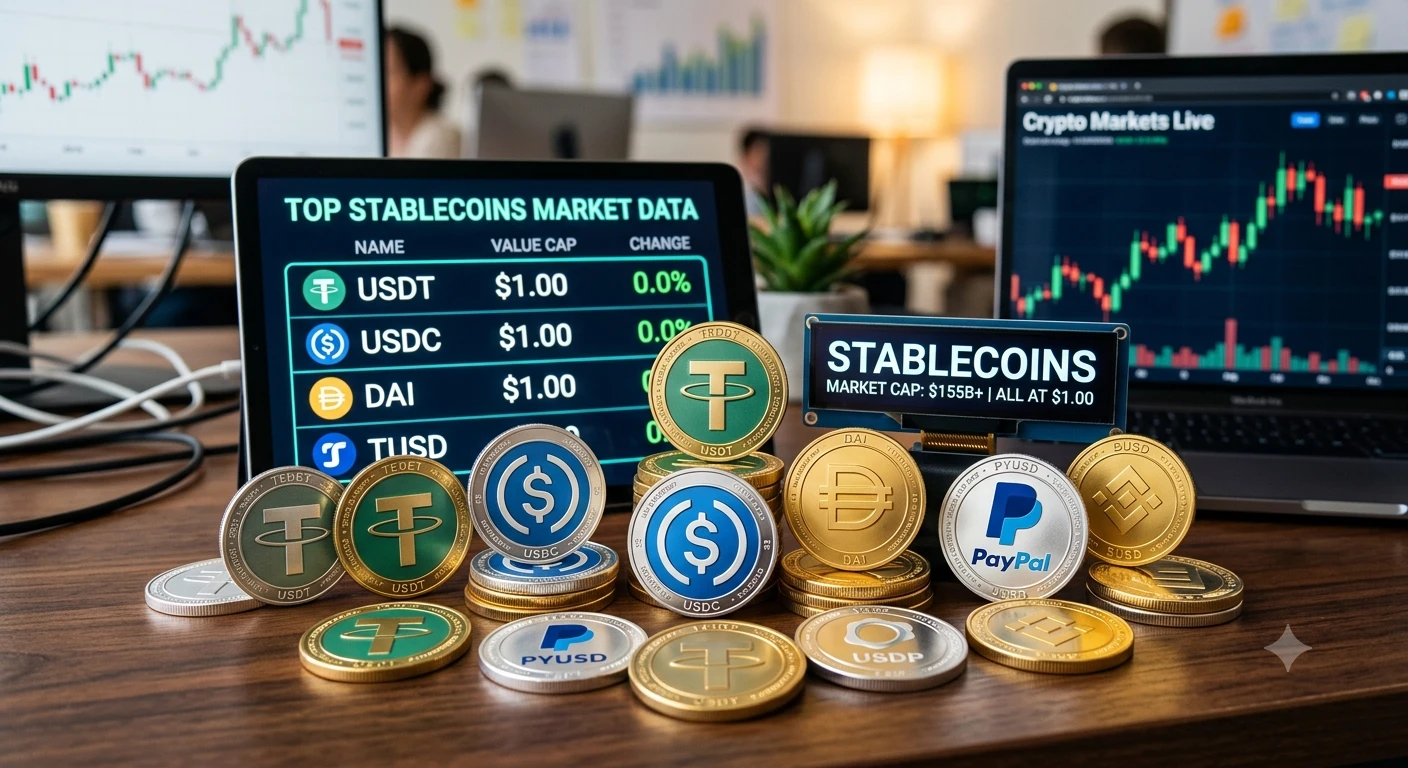
A kérdés különösen aktuálissá vált, miután 21 nagy pénzügyi intézmény jelezte, hogy 2027 első felében közösen vezetne be egy amerikai dollárhoz kötött stabilcoint. A kezdeményezés a tradicionális bankrendszer és a blokkláncalapú pénzügyi infrastruktúra egyik eddigi legnagyobb találkozási pontja lehet, de azt is megmutatja, hogy a tokenizált pénz és a DeFi-hozam két jogilag és kockázati szempontból nagyon eltérő terület.
21 pénzügyi óriás készül közös dolláralapú stabilcoinnal
A Bank of America, a Citi, a Goldman Sachs, az UBS és további 17 pénzügyi intézmény szeptember 1-jén vállalta, hogy 2026 második felében – a szükséges feltételek teljesülése esetén – közös stabilcoin-vállalatot hoz létre. A tervek szerint az egyelőre név nélküli társaság 2027 első felében bocsáthatja ki első, amerikai dollárhoz kötött tokenjét.
A projekt később más G7-devizákra is kiterjedhet, a résztvevők első számú nem dolláralapú prioritásként egy euróhoz kötött stabilcoint jelöltek meg. Ez arra utal, hogy a kezdeményezés célja nem pusztán egy amerikai banki kriptoeszköz létrehozása, hanem hosszabb távon egy többdevizás, intézményi szintű tokenizált pénzügyi infrastruktúra kiépítése lehet.
A konzorcium szerint a dolláralapú stabilcoin nagykereskedelmi, intézményi és lakossági tranzakciókat egyaránt támogathatna. Felhasználási területei között a határokon átnyúló fizetések, a digitális eszközök elszámolása, valamint különböző pénzügyi tranzakciók gyorsabb és potenciálisan olcsóbb lebonyolítása is szerepelhet.
Az észak-amerikai résztvevők között a Bank of America, a Citi és a Goldman Sachs mellett megtalálható a Fidelity Investments, a Capital One, a Wells Fargo, a PNC Financial Services, a Scotiabank, a TD Bank Group és a WisdomTree. Európát többek között a Banco Santander, a BBVA, a Commerzbank, a Crédit Agricole, a Deutsche Bank, a Lloyds Banking Group, a Rabobank és az UBS képviseli, míg a csoporthoz az MUFG Bank, a Sirius International Holding és a Standard Bank is csatlakozott.
A projekt a tervek szerint megfelelne az amerikai GENIUS Act előírásainak, valamint adott esetben az Európai Unió MiCA-rendeletének is. Számos kulcsfontosságú részlet azonban egyelőre ismeretlen: nem hozták nyilvánosságra a stabilcoin nevét, a támogatott blokkláncokat, a tartalékeszközök letétkezelőjét, az irányítási modellt vagy a tokenek visszaváltásának pontos feltételeit.
A GENIUS Act korlátozza a közvetlen stabilcoin-hozamot
Az amerikai szabályozás egyik legfontosabb pontja, hogy az engedélyezett fizetési stabilcoin-kibocsátók nem fizethetnek közvetlenül kamatot vagy hozamot a tokenek tulajdonosainak. A szabályozási keret emellett azt is megköveteli, hogy a megfelelő stabilcoinokat elfogadott, likvid tartalékeszközök egy az egyhez arányban fedezzék, rendszeres jelentéstétel kapcsolódjon hozzájuk, és egyértelmű visszaváltási jogok álljanak a felhasználók rendelkezésére.
Matt Fisher szerint azonban fontos különbséget tenni a stabilcoin kibocsátója és az azt később használó befektető között. Értelmezése alapján a GENIUS Act korlátozza, hogy maga a kibocsátó fizessen hozamot a token tulajdonosának, de nem feltétlenül akadályozza meg azt, hogy a felhasználó egy független protokollban helyezze el az eszközt.
Fisher hangsúlyozta, hogy ez piaci struktúrára vonatkozó értelmezés, nem jogi tanács. Szerinte amint egy szabályozásnak megfelelő stabilcoin kikerül a kibocsátó közvetlen ellenőrzése alól és egy független DeFi-protokollba kerül, a hozam már valós gazdasági tevékenységből – például hitelezésből – származhat.
Ez lényegében két külön terméket jelent. Az egyik maga a stabilcoin, amely egy tokenizált dollárhoz hasonló fizetési és elszámolási eszköz lehet, a másik pedig az erre épülő DeFi-stratégia, amely már befektetési és hitelezési kockázatokat is hordozhat.
A banki stabilcoin önmagában nem oldja meg a „tétlen pénz” problémáját
Fisher szerint a stabilcoinok egyik alapvető korlátja, hogy a gyorsabb és hatékonyabb pénzmozgás önmagában még nem termel hozamot. Egy szabályozott banki token megkönnyítheti a dollár mozgatását különböző platformok, vállalatok és országok között, de ha a tulajdonos pusztán tartja azt, az eszköz továbbra is „tétlen” maradhat.
Ez a vállalati treasury, vagyis pénzgazdálkodási területen különösen fontos kérdés. Egy 2026-os vállalati likviditási felmérésben részt vevő 192 treasury-szakember közel fele azt mondta, hogy cége pénzállományának több mint 10 százaléka rendszeresen befektetés nélkül marad, míg 23 százalékuk szerint a rendelkezésre álló készpénz több mint egynegyede is gyakran tétlen.
A felmérés ugyanakkor arra is rámutatott, hogy a vállalatok számára nem a maximális hozam az elsődleges szempont. A válaszadók 60 százaléka a szükség esetén azonnal hozzáférhető likviditást nevezte meg legfontosabb követelményként, míg 46 százalék a kockázatkezelést és a tőke megőrzését tartotta kiemelten fontosnak.
A hozam csak ezek után következett. Ez azért lényeges, mert a vállalati felhasználók számára egy magasabb DeFi-kamat nem feltétlenül vonzó, ha cserébe bizonytalanabb visszaváltással, okosszerződés-kockázattal vagy stresszhelyzetben elégtelen likviditással kell számolniuk.
DeFi-protokollok termelhetnek hozamot a stabilcoinokon
Fisher szerint egy stabilcoin egy független DeFi-protokollba kerülve többféle módon is hozamot termelhet. A tokeneket például túlfedezett hitelek finanszírozására lehet felhasználni, vagy olyan piaci szereplők kölcsönözhetik őket, amelyeknek likviditásra van szükségük kereskedési készleteik vagy más pozícióik finanszírozásához.
A DeFi, vagyis decentralizált pénzügy olyan blokkláncalapú pénzügyi alkalmazások összefoglaló neve, amelyek bank vagy más hagyományos közvetítő nélkül teszik lehetővé például a hitelezést, kölcsönfelvételt, kereskedést vagy likviditás biztosítását. Ezek működését jellemzően okosszerződések, vagyis automatikusan végrehajtott blokkláncos programok irányítják.
Fisher a bankbetét és egy pénzpiaci alap közötti különbséghez hasonlította a konstrukciót. A bank létrehozhatja és kibocsáthatja a dollárt reprezentáló tokent, míg egy teljesen különálló protokoll gazdasági tevékenységbe helyezheti azt, és ebből hozamot termelhet.
Ebben a modellben tehát nem a stabilcoin kibocsátó bank fizeti a kamatot. A hozam abból származik, hogy valaki más fizet a tőke használatáért, például azért, mert kölcsön szeretné venni az adott stabilcoint.
Nem minden DeFi-hozam fenntartható
Fisher szerint a befektetők és különösen a vállalati treasury-szakemberek számára az egyik legfontosabb kérdés az, hogy valójában honnan származik a kínált hozam. Ha egy azonosítható hitelfelvevő azért fizet kamatot, mert gazdasági célból szüksége van stabilcoin-likviditásra, akkor a hozam mögött tényleges kereslet áll.
Egészen más a helyzet akkor, ha egy protokoll saját governance, vagyis irányítási tokenek folyamatos kibocsátásával mesterségesen magas hozamot fizet. Ebben az esetben a megtérülés részben vagy egészben támogatásból származhat, amely addig fenntartható, amíg a protokoll hajlandó vagy képes új tokeneket kiosztani.
Fisher szerint ezért érdemes megvizsgálni azt is, hogyan változik a kínált kamat a kereslet és kínálat függvényében. Egy valódi hitelezési piac hozamai jellemzően emelkednek, amikor sokan akarnak kölcsönt felvenni, és csökkennek, amikor túl sok tőke verseng kevés hitelfelvevőért.
Ezzel szemben egy hosszabb időn keresztül változatlanul magas, fix éves százalékos hozam arra utalhat, hogy a rendszer valamilyen ideiglenes ösztönzőprogramot alkalmaz. A befektető számára ezért fontos kérdés, hogy mi történne a hozammal akkor, ha a protokoll holnaptól megszüntetné a tokenjutalmak kiosztását.
Ha az alaphozam ezzel együtt eltűnne, Fisher értelmezése szerint a megtérülés valójában nem a mögöttes gazdasági tevékenységből, hanem támogatásból származott. Egy ilyen konstrukció hosszú távú fenntarthatósága ezért lényegesen bizonytalanabb lehet.
A magasabb stabilcoin-hozam mindig valamilyen kockázat ára
Fisher arra is figyelmeztetett, hogy a kockázatmentes hozamot érdemben meghaladó megtérülés mögött rendszerint valamilyen kockázati prémium található. Magyarán a magasabb kamat nem „ingyenpénz”: a befektető azért kap többet, mert olyan kockázatot vállal, amelyet a piac beárazott.
Egy vállalati pénzügyi vezetőnek ezért pontosan meg kell tudnia nevezni, milyen kockázatért cserébe kapja az extra hozamot. Ha ezt nem lehet egyértelműen meghatározni, akkor elképzelhető, hogy a megtérülés egy fenntarthatatlan támogatásból származik, vagy olyan kockázatot rejt, amelyet a befektető még nem értett meg teljesen.
A hozam nagysága önmagában tehát nem megfelelő összehasonlítási alap. Egy 8 százalékos éves DeFi-kamat nem feltétlenül „jobb” egy 4 százalékos alacsonyabb kockázatú befektetésnél, ha az előbbi esetében okosszerződés-, likviditási, partner- vagy fedezeti kockázatot is viselni kell.
Különösen fontos ez stabilcoinok esetében, amelyeket sok felhasználó készpénzhez hasonló eszköznek tekint. Amikor azonban a token egy hitelezési vagy más DeFi-stratégiába kerül, a kockázati profilja már nem azonos az egyszerű stabilcoin-tartáséval.
Okosszerződés- és oracle-kockázat is terheli a DeFi-t
A bank által kibocsátott stabilcoin DeFi-protokollban történő elhelyezése több olyan kockázatot is megjelenít, amely puszta tokenbirtoklás esetén nem feltétlenül áll fenn. Az egyik legfontosabb az okosszerződés-kockázat: egy programozási hiba vagy biztonsági rés lehetővé teheti, hogy egy támadó pénzt vonjon ki a protokollból.
A másik problémát az úgynevezett oracle-rendszerek jelenthetik. Az oracle olyan infrastruktúra, amely a blokkláncon kívüli adatokat – például egy token dollárban számított árát – továbbítja az okosszerződéseknek, így azok ezek alapján hozhatnak automatikus döntéseket.
Ha egy oracle hibás vagy manipulált adatot továbbít, egy DeFi-protokoll rosszul értékelheti a fedezeteket. Ez indokolatlan likvidálásokhoz, túlzott hitelkihelyezéshez vagy akár rendszerszintű veszteséghez is vezethet.
A kockázatot auditált programkód, több adatforrás, konzervatív fedezeti követelmények és biztonsági tartalékok csökkenthetik, teljesen azonban nem feltétlenül szüntetik meg. Egy technikailag jól megtervezett DeFi-protokoll sem válik ettől bankgaranciával rendelkező konstrukcióvá.
Stresszhelyzetben derül ki, mennyire valódi a likviditás
A likviditás különösen fontos kérdés a vállalati felhasználóknál. Normál piaci körülmények között egy protokoll elegendő eszközzel rendelkezhet ahhoz, hogy a felhasználók gyorsan és névértéken kivegyék stabilcoinjaikat, de egy komoly piaci sokk teljesen megváltoztathatja ezt a helyzetet.
Ha egyszerre nagyon sok betétes próbálja visszavonni a pénzét, a rendelkezésre álló likviditás gyorsan elfogyhat. Ilyenkor előfordulhat, hogy a felhasználóknak várniuk kell, veszteséggel tudnak csak kiszállni, vagy szélsőséges esetben egyáltalán nem tudják időben visszakapni eszközeiket.
Fisher szerint ezért a vállalati pénzügyi vezetőknek nemcsak azt kell megvizsgálniuk, mekkora hozamot kínál egy protokoll, hanem azt is, hogyan működik a visszaváltási útvonal. Különösen fontos feltenni a kérdést: mi történik azon a napon, amikor nem egyetlen vállalat, hanem a felhasználók jelentős része egyszerre akarja kivonni a pénzét?
A normál kereskedési körülmények között megjelenített likviditás ugyanis nem feltétlenül mutatja meg, hogyan viselkedik a rendszer szélsőséges helyzetben. Egy valóban vállalati szintű treasury-infrastruktúrának Fisher szerint stresszhelyzetben is kiszámíthatóan működő likviditási és elszámolási mechanizmusokra lenne szüksége.
A saját tárcás őrzés újabb kockázatot jelent
A DeFi használata gyakran saját letétkezeléssel, vagyis self-custody megoldással jár. Ez nagyobb kontrollt biztosít a felhasználónak az eszközei felett, ugyanakkor azt is jelenti, hogy egy hibás tranzakció, elveszített privát kulcs vagy feltört tárca esetén általában nincs banki ügyfélszolgálat vagy hagyományos visszaterhelési mechanizmus.
A partnerkockázat szintén nem tűnik el attól, hogy a folyamat blokkláncon történik. Ha például egy DeFi-hitelezési stratégia mögött lévő hitelfelvevők nem tudnak fizetni, a biztosíték nem elegendő, vagy egy közvetítő szolgáltató meghibásodik, abból a betéteseknek veszteségük keletkezhet.
Fisher szerint a legtöbb DeFi-konstrukció esetében nincs olyan kibocsátó, amely garantálná az adott befektetési stratégiát. Ha egy független protokoll stratégiája kudarcot vall, a veszteség jellemzően a betétesnél marad, nem pedig annál a banknál, amely eredetileg kibocsátotta a stabilcoint.
A kettőt ezért fontos különválasztani. Attól, hogy maga a banki stabilcoin szigorúan szabályozott, jól fedezett és visszaváltható, a tokenre épített külső DeFi-termék még nem örökli automatikusan ugyanezeket a védelmeket.
A stabilcoin nem bankbetét, és nincs mögötte automatikus betétbiztosítás
Az amerikai szabályozási keret alapján az arra jogosult fizetési stabilcoinok sem számítanak FDIC-biztosított bankbetétnek. A stabilcoin-tulajdonosokat ugyan tartalékolási, jelentéstételi, visszaváltási és fizetésképtelenségi szabályok védhetik, ez azonban nem azonos a hagyományos bankbetétekre vonatkozó állami betétbiztosítással.
Ha pedig a stabilcoin tulajdonosa önként egy független DeFi-protokollba helyezi tokenjeit, akkor egy további kockázati réteg jelenik meg. A stabilcoin fedezetének biztonsága ilyenkor nem garantálja azt, hogy a DeFi-stratégia is veszteség nélkül működik.
Ez a különbség a banki stabilcoinok elterjedésével egyre fontosabb lehet. Egy felhasználó fejében könnyen összemosódhat a szabályozott bank által kibocsátott token és az a decentralizált hitelezési alkalmazás, amelybe később elhelyezte azt, miközben jogi és gazdasági értelemben két külön kockázatról van szó.
A közvetett stabilcoin-hozam már a bankokat is aggasztja
Az Egyesült Államokban már aktív szakpolitikai vita zajlik arról, hogy megengedhető-e a stabilcoinok közvetett hozamfizetése. Amerikai közösségi bankok korábban arra figyelmeztettek, hogy a kriptotőzsdék és más harmadik felek által kínált jutalmak akkor is jelentős betétkiáramlást okozhatnak a hagyományos bankrendszerből, ha maga a stabilcoin kibocsátója nem fizet kamatot.
A bankok érvelése szerint a lakossági és vállalati ügyfelek egy része hagyományos bankbetétekből stabilcoinokba mozgathatja pénzét, amennyiben utóbbiak versenyképes hozamot kínálnak harmadik félen keresztül. Ez csökkentheti a kisebb bankok rendelkezésére álló betétállományt, amelyből azok többek között helyi vállalkozásoknak és háztartásoknak nyújtanak hiteleket.
Fisher modellje ugyanakkor eltér az egyszerű birtoklásért járó jutalomtól. Ebben az esetben a stabilcoin tulajdonosának aktívan egy különálló stratégiába kell helyeznie az eszközét, a hozam pedig hitelezésből vagy más bevételtermelő tevékenységből származik.
A szabályozási határvonal ettől még nem feltétlenül egyértelmű. Az egyes konstrukciók jogi megítélése függhet a stabilcoin kibocsátója, a DeFi-protokoll és a token tulajdonosa közötti kapcsolattól, valamint attól is, mennyire független valóban a hozamot biztosító szolgáltatás.
A DeFi még messze nem használja fel az összes stabilcoint
Fisher szerint túlzás lenne azt állítani, hogy a DeFi már megoldotta a digitális dollárok tétlenségének problémáját. A beszámoló készítésekor körülbelül 305,3 milliárd dollárnyi stabilcoin volt forgalomban, miközben a teljes DeFi-szektor zárolt értéke, azaz TVL-je hozzávetőleg 87,6 milliárd dollárt tett ki.
A TVL, vagyis total value locked azt mutatja meg, hogy hozzávetőleg mennyi eszköz található különböző DeFi-protokollokban lekötve. A két adat összevetése alapján a stabilcoinok jelentős része továbbra sem klasszikus DeFi-betéti vagy hitelezési stratégiákban dolgozik.
Ez nem feltétlenül jelent problémát. A stabilcoinok egyik legfontosabb funkciója éppen a likvid, gyorsan mozgatható digitális készpénz szerepe, amelyet kereskedéshez, fizetésekhez, elszámoláshoz vagy egyszerűen parkoltatott likviditásként használnak.
A vállalati felhasználók esetében pedig különösen valószínű, hogy a biztonság és a pénzhez való gyors hozzáférés fontosabb marad a maximálisan elérhető DeFi-hozamnál. A kérdés így nem az, hogyan lehet minden stabilcoint minden pillanatban kamatoztatni, hanem az, hogy milyen kockázat mellett éri meg egyáltalán hozamtermelő stratégiába helyezni.
A vállalatok számára a kiszállás lehet fontosabb, mint a hozam
Ahhoz, hogy a DeFi valóban vállalati treasury-infrastruktúrává váljon, Fisher szerint több feltételnek kell egyszerre teljesülnie. Szükség van átlátható gazdasági tevékenységre, kiszámítható likviditásra, konzervatív fedezeti politikára, valós idejű jelentésekre és előre meghatározott eljárásokra arra az esetre, ha egy rendszer valamely része meghibásodik.
A működési követelmények között a napi 24 órás elszámolás mellett olyan partnerekre is szükség lehet, amelyek piaci stressz alatt sem állnak le. A blokklánc folyamatos működése önmagában kevés, ha például a szükséges likviditásszolgáltatók, letétkezelők vagy más kritikus infrastruktúrák éppen akkor nem elérhetők.
Fisher szerint ezért a meghirdetett kamatláb nem lehet a vállalati döntéshozatal elsődleges szempontja. Egy treasury-szakembernek azt is tudnia kell, milyen útvonalon válthatja vissza az eszközeit, mennyi időbe kerülhet a kiszállás, és mi történik akkor, amikor sok más befektető ugyanabban a pillanatban próbálja ugyanezt megtenni.
A banki stabilcoinok és a DeFi összekapcsolása így jelentős új lehetőséget teremthet a tokenizált pénzügyekben, de egyben világosan megmutatja a hozam és a biztonság közötti kompromisszumot is. A szabályozott kibocsátás csökkentheti a stabilcoinhoz kapcsolódó bizonyos kockázatokat, de amint a token egy független hozamtermelő protokollba kerül, a felhasználó egy új kockázati környezetbe lép.
A 2027-re tervezett banki stabilcoin ezért nemcsak a fizetések és a digitális eszközelszámolás szempontjából lehet fontos fejlemény. A projekt egyben próbája lehet annak is, hogy a hagyományos pénzügyi rendszerből érkező tokenizált dollár mennyire tud együttműködni a decentralizált pénzügyekkel úgy, hogy közben világosan elkülönüljön egymástól a banki kibocsátó felelőssége és a befektető által vállalt DeFi-kockázat.