Ázsia lett a stabilcoin-fizetések központja: a Tether vezet, de új kihívók érkeznek
Miért éppen Ázsiában terjednek a stabilcoinok?
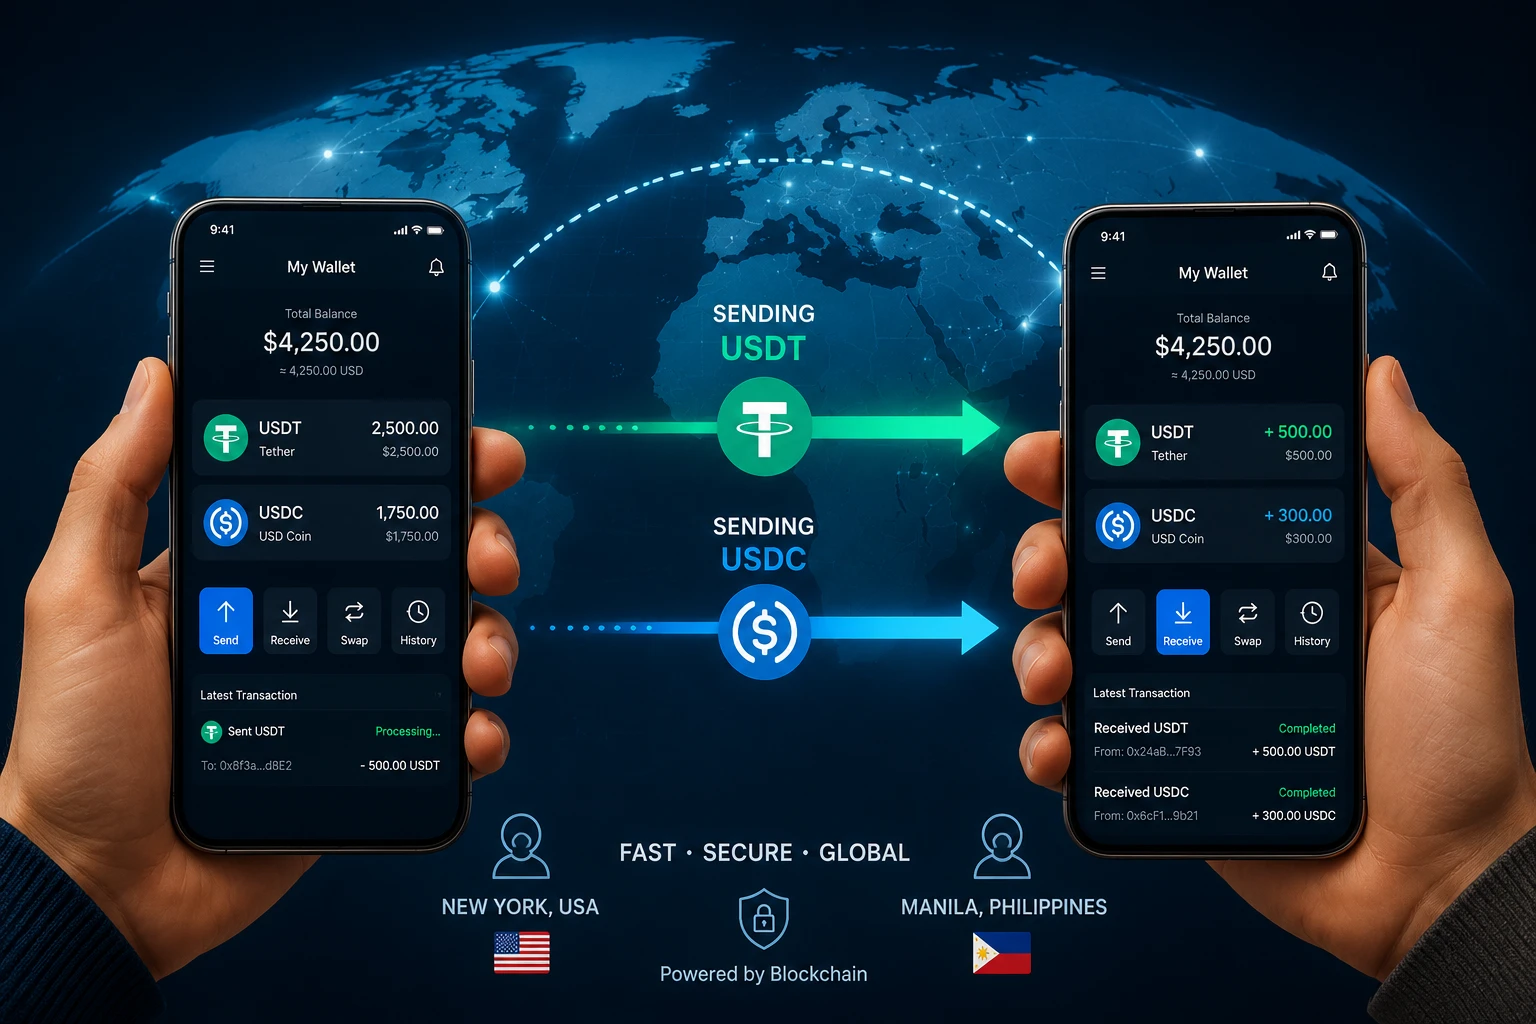
A CoinDesk Research Ripple megbízásából készült elemzése szerint az ázsiai és csendes-óceáni térség, vagyis az APAC-régió az azonosított stabilcoin-fizetési forgalom 51,2 százalékát adja. Ez az elemzésben vizsgált, beazonosítható fizetésekre vonatkozó arány, nem azt jelenti, hogy a világ összes stabilcoin-tranzakciójának több mint fele bizonyítottan itt történik. A megkülönböztetés azért fontos, mert a blokkláncon látható átutalásokból nem mindig állapítható meg a résztvevők földrajzi helye vagy a fizetés célja.
A régióban egyszerre sok pénznemet, bankrendszert és fizetési szabályt kell összekapcsolni. Egy Szingapúrból Indonéziába küldött vállalati fizetés vagy egy külföldön dolgozó munkavállaló hazautalása több szereplőn haladhat át, mielőtt megérkezik. A stabilcoinok ott kínálhatnak előnyt, ahol a hagyományos útvonalak lassúak, költségesek, vagy a cégeknek előre pénzt kell tartaniuk több országban.
Mindez egy olyan térségben történik, ahol a digitális fizetés már megszokott. A mobilpénztárcák, a QR-kódos fizetés és az azonnali belföldi átutalások sok piacon széles körben elterjedtek. A stabilcoinok ezért elsősorban a különböző országok pénzügyi rendszerei közötti kapcsolatban találhatnak szerepet: a helyi fizetési hálózatok mellett működhetnek, amikor pénzt kell átjuttatni egyik piacról a másikra.
A stabilcoin már több, mint tőzsdei „digitális dollár”
A stabilcoin olyan digitális eszköz, amelynek értékét egy pénznemhez, leggyakrabban az amerikai dollárhoz kívánják kötni. A kriptopiacon régóta használják arra, hogy a kereskedők két ügylet között dollárhoz közeli értékben tartsák pénzüket. A mostani fejlődés lényege, hogy a fizetési szolgáltatók és vállalatok ezt az eszközt az elszámolás és a pénzmozgatás részeként is vizsgálják.
A jelentés szerint 2026 első felében 37,2 billió dollárt ért el a korrigált globális stabilcoin-tranzakciós volumen, meghaladva a teljes 2025-ös évre mért értéket. Ez a hatalmas szám nem azonos azzal, amennyit emberek boltokban vagy cégek számlák kiegyenlítésére fizettek ki. A mutatóban a blokkláncokon zajló, különböző célú pénzmozgások is megjelennek, ezért a tényleges fizetési felhasználást külön kell vizsgálni.
Az APAC-térségben az azonosított stabilcoin-fizetések között a vállalatok közötti utalások adják a legnagyobb részt. A kutatásban idézett adatok szerint 2026 első felében a B2B-fizetések aránya 37,1 százalék volt, míg a magánszemélyek közötti utalásoké 24,6 százalék. A fennmaradó forgalom a fogyasztók és vállalatok közötti kétirányú fizetésekből állt, ami azt jelzi, hogy a felhasználás már nem kizárólag a hazautalások körül forog.
A Tether uralja a piacot, de csökkent a részesedése
Az ázsiai kriptopiacokon továbbra is a Tether USDT-je számít a leginkább bejáratott stabilcoinnak. Sok tőzsdén érhető el, számos kereskedési párban használják, és a felhasználók több helyi piacon könnyen találnak hozzá váltási lehetőséget. Ez a már kialakult likviditás önmagát erősíti: a kereskedők oda mennek, ahol könnyű ügyletet kötni, a szolgáltatók pedig ott építenek új kapcsolatokat, ahol már sok a felhasználó.
A vizsgált APAC-fizetési adatokban az USDT aránya 2025 elején 98 százalék volt, 2026 júliusára pedig 91 százalékra mérséklődött. Ez továbbra is rendkívül erős pozíció, ugyanakkor arra utal, hogy más stabilcoinoknak is jut egyre több tér. A részesedés csökkenése nem feltétlenül jelenti az USDT használatának visszaesését: növekvő összpiac mellett a Tether forgalma is bővülhet, miközben a versenytársak gyorsabban nőnek.
A következő versenyben a kereskedési likviditás mellett más szempontok is erősödhetnek. Egy bank vagy nagyvállalat a tartalékok átláthatóságát, a visszaváltás feltételeit, a letétkezelést és a pénzmosás elleni ellenőrzések beépíthetőségét is mérlegeli. Emiatt elképzelhető, hogy a kriptotőzsdei kereskedésben vezető stabilcoin nem minden intézményi felhasználásban lesz automatikusan az első választás.
Mire készül a Ripple az RLUSD-vel?
A jelentés a Ripple dollárhoz kötött stabilcoinját, az RLUSD-t a szabályozott intézményi használatra törekvő modell példájaként mutatja be. A Ripple nem csupán egy tokent kínál: fizetési, likviditási, letétkezelési és vállalati pénzkezelési szolgáltatásokhoz is kapcsolná. A kérdés az, hogy ezek együtt használható megoldást nyújtanak-e a határokon átívelő pénzmozgásra.
Erre példa a Ripple szerint a Corpay együttműködése. A vállalati fizetésekkel foglalkozó cég az RLUSD-t az ázsiai és csendes-óceáni térségben pozíciók finanszírozására és elszámolására használja. A cél az, hogy kevesebb pénzt kelljen előre különböző piacokon tartani, és rugalmasabban lehessen a szükséges helyre mozgatni a likviditást.
Az RLUSD előtt azonban jelentős feladat áll. A szabályozott kibocsátás önmagában nem elegendő: szükség van helyi partnerekre, megfelelő átváltási lehetőségekre, intézményi letétkezelésre és a fogadó országban használható fizetési kapcsolatokra. A Ripple számára az APAC-piac növekedése lehetőséget jelent, de a Tether évek alatt kiépült likviditási hálózatával kell versenyeznie.
Egy régió, sokféle szabály
Ázsiáról könnyű egységes piacként beszélni, a stabilcoinokra vonatkozó szabályok azonban országonként jelentősen eltérnek. Szingapúr a szingapúri dollárhoz vagy G10-es pénznemhez kötött, helyben kibocsátott stabilcoinokra dolgozott ki keretrendszert, és 2026 szeptemberében jogszabály-módosításokról indított konzultációt annak bevezetéséhez. A tervezet a tartalékokkal és a kibocsátók működésével szemben is követelményeket állít.
Hongkongban már engedélyezési rendszer működik a fiatpénzhez kötött stabilcoinok kibocsátóira. Japán a kibocsátást meghatározott, felügyelt pénzügyi intézményekhez köti, míg Ausztrália a digitális eszközökkel foglalkozó szolgáltatók szabályozását alakítja. Más piacokon továbbra is óvatosabb vagy szűkebb a megközelítés: Indonéziában például a helyi pénz törvényes fizetőeszköz szerepe korlátozza a stabilcoinok fizetési használatát.
Egy nemzetközi vállalat szempontjából ezért nem elég azt kérdezni, hogy egy stabilcoin szabályozott-e a kibocsátásának helyén. Azt is tisztázni kell, hogy az adott országban ki kínálhatja, ki őrizheti, és milyen fizetéshez lehet felhasználni. A különböző engedélyek kölcsönös elismerése segíthetne a határokon átnyúló működésben, de a jelentés szerint ez a lehetőség ma még töredezett és piacról piacra változik.
A helyi pénzre váltás lesz a döntő próba
A kutatás 28 országhoz kapcsolódó 426 fizetési útvonalon összesen 30,9 milliárd dollárnyi stabilcoin-fizetést és 14,2 millió tranzakciót azonosított. A jelentős kapcsolatok között tajvani, dél-koreai, indonéz, indiai és ausztrál piacok szerepeltek. Az adatok azt mutatják, hogy a használat több ország közötti hálózatban fejlődik, nem csupán egyetlen népszerű hazautalási útvonalon.
A stabilcoin egyik előnye, hogy a blokkláncon a hét minden napján mozgatható. A kedvezményezettnek azonban sokszor végül helyi pénzre van szüksége, és ott már egy bank, fintech szolgáltató vagy más helyi partner válik fontossá. Ha a váltás drága, lassú vagy nem érhető el megbízhatóan, a gyors digitális utalás előnyének egy része elveszik.
Az ázsiai stabilcoinpiac következő szakaszát ezért várhatóan a helyi pénzügyi rendszerekhez való csatlakozás alakítja. A Tether ma még uralja az azonosított fizetési forgalmat, miközben a szabályozott intézményi szolgáltatások teret nyithatnak az RLUSD-hez hasonló szereplőknek. A valódi áttörést az jelentené, ha a stabilcoin egy vállalat számára nemcsak gyorsan átutalható token, hanem kiszámíthatóan használható fizetési megoldás lenne több ország között.