Bankok rohamozzák meg a stabilcoin-piacot: a letétkezelés nagyobb üzlet lehet, mint a saját token kibocsátása
Ez a stratégiai váltás alapjaiban formálhatja át a bankok és a stabilcoinok kapcsolatát. A kérdés már nem csak az, hogy ki bocsátja ki a következő nagy dolláralapú tokent, hanem az is, hogy ki kezeli majd a vállalati ügyfelek, intézményi befektetők és fizetési szolgáltatók stabilcoin-forgalmát. A válasz egyre inkább úgy tűnik: azok a bankok, amelyek gyorsan megbízható stabilcoin-átjáróvá tudnak válni - vélekedik Dr. Győrfi Zoltán a ProfitLine.hu stabilcoin piaci szakértője.
Miért fordultak a bankok a stabilcoin-kapuk felé?
A stabilcoin-piacon 2026-ra egyértelművé vált, hogy a bankok számára a letétkezelés és az átjárószolgáltatás sok esetben vonzóbb lehet, mint egy saját márkás stabilcoin kibocsátása. Ennek egyszerű oka van: a disztribúció, vagyis az ügyfélkapcsolat és a meglévő pénzügyi hálózat gyakran többet ér, mint egy új token létrehozása.
A nagyvállalatok, alapkezelők és intézményi szereplők nem feltétlenül újabb és újabb stabilcoin tickerre vágynak. Sokkal inkább megbízható, szabályozott, auditálható és gyors pénzügyi csatornákat keresnek. Olyan infrastruktúrát, amelyen keresztül dollárból stabilcoin, stabilcoinból dollár, illetve on-chain elszámolásból hagyományos banki könyvelési tétel lehet, lehetőleg minimális működési kockázattal.
Ezért a bankok számára a stabilcoin-gateway szerep logikus választás. A bank kezeli az ügyfelet, ellenőrzi a megfelelőségi követelményeket, biztosítja a letétkezelést, kapcsolódik a stabilcoin-kibocsátókhoz, majd lebonyolítja a tokenek létrehozását, visszaváltását és mozgatását. A pénzintézet így a tranzakciós folyamat közepén marad, miközben nem feltétlenül kell vállalnia egy saját stabilcoin teljes kibocsátói kockázatát.
A nagy banki szereplők legújabb lépései is ezt az irányt jelzik. Egyre több intézményi platform épít be olyan funkciókat, amelyek lehetővé teszik az ügyfelek számára a stabilcoinok letétkezelését, átvitelét, kibocsátását és visszaváltását anélkül, hogy el kellene hagyniuk a banki környezetet. Ez nemcsak kényelmi funkció, hanem stratégiai pozíciófoglalás is: a bank nem feltétlenül a stabilcoin tulajdonosa akar lenni, hanem a stabilcoin-forgalom elsődleges kapuja.
A saját stabilcoin helyett a banki infrastruktúra lehet a nyerő
A saját banki stabilcoin kibocsátása első ránézésre vonzónak tűnhet. Egy pénzintézet létrehozhatná saját dollárhoz, euróhoz vagy más devizához kötött tokenjét, amelyet ügyfelei fizetésre, elszámolásra vagy befektetési műveletekre használhatnának. A valóságban azonban ez jóval összetettebb feladat.
Egy stabilcoin kibocsátója nem csupán technológiai szolgáltató. Felelnie kell a tartalékok minőségéért, a visszaváltási mechanizmusért, a likviditásért, a transzparenciáért és a piaci bizalom fenntartásáért. Ha egy stabilcoin árfolyama eltér a célárfolyamtól, vagy ha a felhasználók tömegesen szeretnék visszaváltani tokenjeiket, a kibocsátó kerül a reflektorfénybe. Egy bank számára ez mérlegkockázatot, reputációs kockázatot és komoly szabályozói figyelmet jelenthet.
Ezzel szemben a letétkezelés és az átjárószolgáltatás ismerősebb banki terep. A pénzintézetek régóta kezelnek ügyféleszközöket, bonyolítanak fizetéseket, működtetnek treasury rendszereket, és felelnek meg pénzmosás elleni, szankciós és ügyfél-azonosítási szabályoknak. A stabilcoin-gateway modell ezeket a meglévő képességeket ülteti át a blokklánc-alapú pénzügyi infrastruktúrába.
A különbség lényeges: a bank nem a stabilcoin árfolyamának végső garanciavállalója, hanem a hozzáférés, letétkezelés, technikai integráció és elszámolás szolgáltatója. Így díjbevételt termelhet, miközben mérlegét kevésbé terheli meg, mint egy saját stabilcoin teljes körű kibocsátása esetén.
Hogyan működik egy banki stabilcoin-gateway?
Egy banki stabilcoin-gateway lényegében szabályozott be- és kilépési pontként működik a hagyományos pénzügyi rendszer és a blokklánc-alapú stabilcoin-hálózatok között. Az ügyfél nem feltétlenül akar saját tárcakezeléssel, privát kulcsokkal, láncválasztással vagy DeFi-protokollokkal bajlódni. A célja sokkal egyszerűbb: dollárt akar stabilcoinra váltani, stabilcoint akar visszaváltani, vagy gyors, programozható elszámolást szeretne végrehajtani.
A bank ebben a modellben több kulcsfontosságú réteget biztosít. Az első a szabályozott letétkezelés, amely magában foglalja az ügyféleszközök elkülönítését, a kulcskezelést, a hozzáférési jogosultságokat, az auditált folyamatokat és a kiberbiztonsági kontrollokat. Intézményi ügyfelek számára ez alapvető elvárás, hiszen sok vállalat nem tarthat jelentős digitális eszközállományt nem szabályozott, ismeretlen vagy nem auditált infrastruktúrában.
A második réteg a mint/burn kapcsolat, vagyis a stabilcoinok létrehozásának és visszaváltásának technikai és pénzügyi összeköttetése. Ez biztosítja, hogy az ügyfél fiatpénz ellenében stabilcoint kapjon, illetve stabilcoin visszaváltásakor fiatpénzhez jusson. Ez a mechanizmus a stabilcoin-piac egyik legfontosabb eleme, hiszen a bizalom alapja a gyors, átlátható és kiszámítható visszaváltás.
A harmadik réteg a hálózati útvonalválasztás. A stabilcoinok több blokkláncon is mozoghatnak, például Ethereumon, Solanán vagy különböző Ethereum Layer 2 hálózatokon. A banknak figyelnie kell a díjakat, a hálózati torlódást, a tranzakciós véglegességet és az adott ügylethez kapcsolódó partneri elvárásokat. Egy jól működő gateway nem arra kényszeríti az ügyfelet, hogy blokkláncokról vitatkozzon, hanem optimális útvonalat kínál a tranzakcióhoz.
A negyedik elem a megfelelőségi kontroll. Ide tartozik a KYC, az AML, a szankciós szűrés, a Travel Rule szerinti adatcsere, a tárcacímek engedélyezése, a tranzakciós limitek és a kockázati riasztások kezelése. Ezek nélkül egy banki stabilcoin-szolgáltatás nem lehet intézményi szinten életképes.
A stabilcoin-letétkezelés új banki bevételi forrásokat nyithat
Sokan azt gondolják, hogy a stabilcoin-piacon csak a kibocsátók kereshetnek igazán nagy pénzt, hiszen ők kezelik a tartalékokat és részesülhetnek a mögöttes eszközök hozamából. A banki gateway modell azonban többféle bevételi lehetőséget kínál akkor is, ha a bank nem bocsát ki saját tokent.
Az első és legkézenfekvőbb bevételi forrás a letétkezelési díj. Az intézményi ügyfelek hajlandóak fizetni a szabályozott, biztosított, auditálható és magas rendelkezésre állású digitális eszközkezelésért. A díjazás alapulhat a kezelt állományon, a szolgáltatási szinten, a hozzáférési modell típusán vagy a tranzakciós aktivitáson.
A második bevételi ág a tokenkibocsátási és visszaváltási folyamatokhoz kapcsolódik. A bank díjat számíthat fel a mint/burn események lebonyolításáért, különösen akkor, ha gyors teljesítést, munkaidőn kívüli hozzáférést vagy nagy összegű intézményi tranzakciókat biztosít.
A harmadik terület a hálózati útvonalválasztás és elszámolás. Egy vállalati ügyfél számára sokat érhet, ha a bank optimalizálja a tranzakciós útvonalat, minimalizálja a díjakat, gyorsítja az elszámolást, és közben kezeli a blokklánc-specifikus kockázatokat. Ez a szolgáltatás hasonlíthat a devizapiaci, treasury vagy fizetési optimalizációs díjstruktúrákhoz.
A negyedik bevételi lehetőség az integráció. A nagyvállalatok nem különálló kriptotárcákat akarnak kezelni, hanem ERP-rendszereket, treasury szoftvereket, könyvelési platformokat és belső jóváhagyási folyamatokat szeretnének összekapcsolni a stabilcoin-infrastruktúrával. A bankok testreszabott API-kat, riportingot, jogosultságkezelést és compliance modulokat kínálhatnak.
Végül megjelenhet a hozammegosztás is. Egyes konzorciumi stabilcoin-modellek úgy épülhetnek fel, hogy a tartalékokból származó bevételek egy részét megosztják a disztribúciós partnerekkel. Ez különösen vonzó lehet bankoknak, fizetési szolgáltatóknak és nagy kereskedelmi platformoknak, hiszen így kibocsátói jellegű bevételhez juthatnak anélkül, hogy teljes egészében viselnék a kibocsátói kockázatot.
Szabályozás: miért óvatosak a bankok a saját stabilcoinnal?
A stabilcoin-kibocsátás szabályozási szempontból érzékeny terület. Egy bank által kibocsátott stabilcoin bizonyos joghatóságokban hasonlíthat elektronikus pénzre, betétszerű termékre vagy speciális fizetési eszközre. Ez likviditási követelményeket, tartalékminőségi szabályokat, visszaváltási kötelezettségeket, közzétételi előírásokat és folyamatos felügyeleti ellenőrzést vonhat maga után.
Az Európai Unióban a MiCA keretrendszer már magasabb elvárásokat támaszt a stabilcoin-kibocsátókkal szemben, különösen a tartalékok minősége, az átláthatóság, a visszaváltási jogok és a működési kontrollok területén. Az Egyesült Államokban a szövetségi szabályozás folyamatosan alakul, miközben az egyes államok saját engedélyezési és felügyeleti rendszerei is szerepet játszhatnak.
Ezek a fejlemények nem zárják ki, hogy bankok stabilcoinokat bocsássanak ki, de lassabbá, drágábbá és összetettebbé teszik a folyamatot. A letétkezelési és gateway szerep ezzel szemben jellemzően könnyebben illeszthető a bankok meglévő működési kereteibe. A bank továbbra is szigorú megfelelőségi kötelezettségek alatt működik, de nem feltétlenül válik a stabilcoin árfolyamának és visszaváltási stabilitásának elsődleges felelősévé.
A banki döntéshozók számára ezért a kérdés nem csupán technológiai. A stratégiai mérlegelés arról szól, hogy a pénzintézet milyen kockázatot akar viselni, milyen gyorsan akar piacra lépni, és hol látja a legjobb megtérülést. Sok esetben a válasz egyértelmű: először stabilcoin-gateway, csak később, jól körülhatárolt üzleti esetben saját kibocsátás.
Kibocsátó, letétkezelő vagy teljes gateway: melyik banki modell a legerősebb?
A stabilcoin-piacon három fő banki szerep rajzolódik ki. Az első a kibocsátói modell, amikor a bank saját márkás stabilcoint hoz létre. Ez nagyobb kontrollt, potenciális tartalékhozamot és hálózati hatást kínálhat, de magasabb tőkekövetelménnyel, likviditási kockázattal, reputációs nyomással és szabályozói figyelemmel jár.
A második modell a letétkezelés. Ebben a bank biztonságosan őrzi az ügyfelek stabilcoinjait és más tokenizált eszközeit, kezeli a hozzáférést, a kulcsokat, az auditfolyamatokat és a megfelelőségi ellenőrzéseket. Ez gyorsabban piacra vihető, kevésbé terheli meg a bank mérlegét, és illeszkedik a hagyományos pénzügyi intézmények meglévő erősségeihez.
A harmadik modell a teljes stabilcoin-gateway. Ez a letétkezelést kombinálja mint/burn hozzáféréssel, hálózati útvonalválasztással, megfelelőségi ellenőrzésekkel, treasury integrációval és elszámolási szolgáltatásokkal. Ez lehet a legvonzóbb köztes megoldás, mert jelentős díjbevételi potenciált kínál, miközben a bank nem feltétlenül válik saját stabilcoin kibocsátójává.
A legtöbb nagybank valószínűleg nem egyetlen modell mellett köteleződik el véglegesen. Reálisabb forgatókönyv, hogy több szerepet kombinálnak: letétkezelést kínálnak több stabilcoinra, mint/burn kapcsolatot építenek a legfontosabb kibocsátókhoz, támogatják a vezető blokkláncokat, és csak bizonyos zárt ökoszisztémák vagy vállalati ügyfélkörök számára fontolják meg saját stabilcoin létrehozását.
Mely stabilcoinokat és blokkláncokat választhatják először a bankok?
A bankok várhatóan azokkal a stabilcoinokkal és blokkláncokkal kezdenek, amelyeket ügyfeleik már ma is használnak, és amelyeknél az intézményi szintű átláthatóság, letétkezelés és megfelelőségi infrastruktúra rendelkezésre áll. A dollárhoz kötött, fiatfedezetű stabilcoinok előnye jelentős, mivel a jelenlegi stabilcoin-piac döntő része továbbra is amerikai dollár alapú.
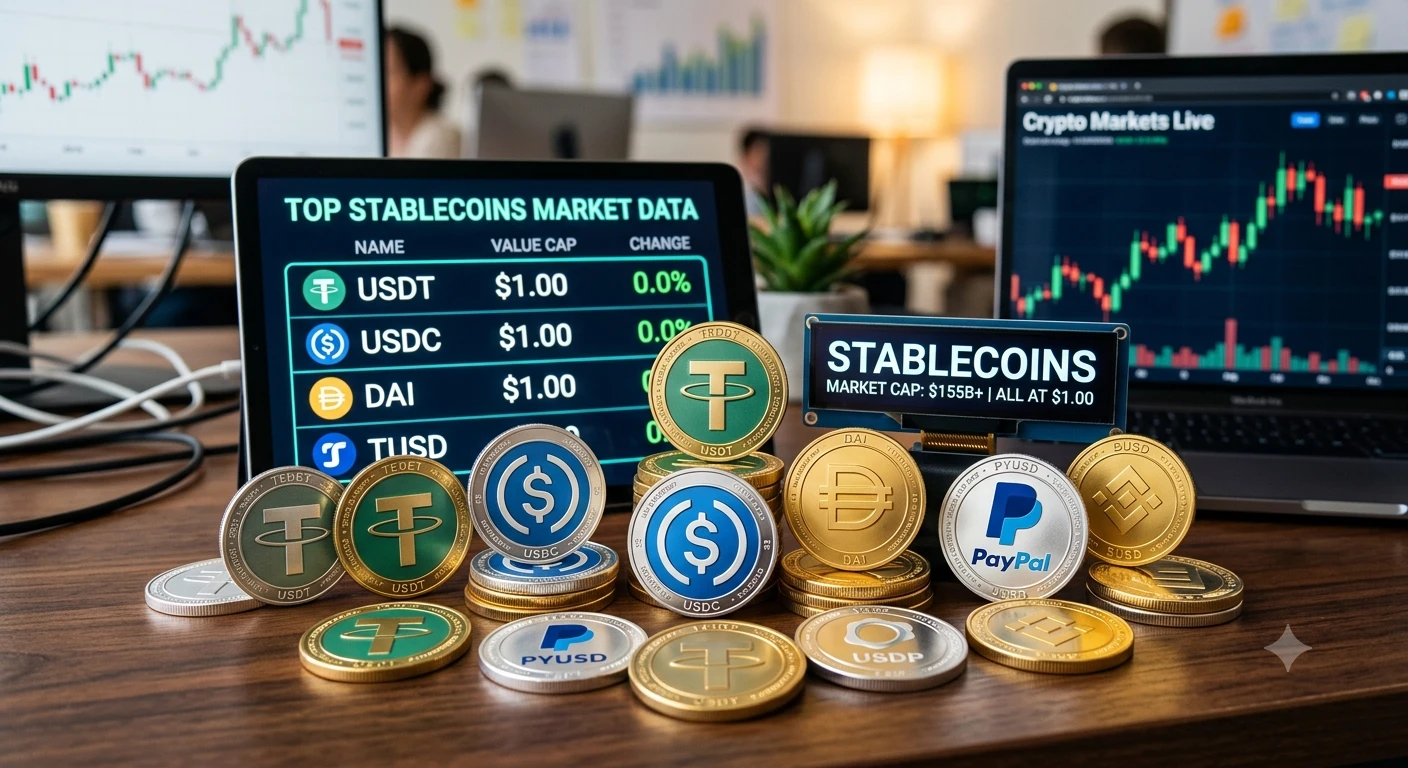
A legnagyobb stabilcoinok között hagyományosan ott található az USDT és az USDC. A bankoknak azonban nem pusztán a piaci kapitalizációt kell nézniük. Fontos a tartalékok minősége, a visszaváltási folyamat, az auditálhatóság, a kibocsátó szabályozási helyzete, az elérhető blokkláncok száma, valamint az, hogy az adott stabilcoin mennyire illeszthető a bank belső kockázati és compliance keretrendszerébe.
Blokkláncok szintjén valószínűleg kétirányú stratégia lesz a legésszerűbb. Az Ethereum továbbra is fontos a széles körű kompatibilitás, az intézményi eszköztárak és a fejlett compliance megoldások miatt. A Solana a sebesség és az alacsony tranzakciós költség miatt lehet vonzó, különösen nagy volumenű vagy költségérzékeny elszámolásoknál. Emellett az Ethereum Layer 2 hálózatok szerepe is növekedhet, ahogy a vállalati treasury szoftverek egyre érettebbé válnak.
A legnagyobb hiba az lenne, ha egy bank örökre egyetlen láncra vagy egyetlen stabilcoinra fogadna. A piac gyorsan változik, a technológiai kockázatok eltérőek, és az ügyfelek igényei is sokfélék. A banki infrastruktúrának ezért több kibocsátót, több láncot és rugalmas útvonalválasztást kell támogatnia.
Stabilcoin-gateway indítása: banki ellenőrzőlista
Mielőtt egy bank élesben stabilcoin-szolgáltatást indítana, pontosan meg kell határoznia, milyen eszközöket támogat, mely kibocsátókkal dolgozik együtt, és milyen visszaváltási útvonalakat biztosít ügyfeleinek. A gyors piacra lépés fontos, de egy hiányos működési keretrendszer később komoly reputációs és pénzügyi veszteséget okozhat.
A banknak először rögzítenie kell az engedélyezett stabilcoinok listáját, a kockázati besorolást és a vészhelyzeti visszaváltási folyamatokat. Ezt követi a tárcapolitika kialakítása: többaláírásos vagy küszöbalapú jogosultságok, engedélyezett címek, tranzakciós limitek, jóváhagyási szintek és változáskezelési szabályok.
A Travel Rule és a pénzmosás elleni folyamatok integrálása szintén alapkövetelmény. A banknak automatizált módon kell tudnia adatot cserélni megbízható partnerekkel, miközben figyeli a szankciós listákat, a kockázatos tárcacímeket és a gyanús tranzakciós mintázatokat.
Fontos a blokklánc-szintű tartalékterv is. Ha egy hálózat lelassul, torlódik, technikai hibát mutat vagy átmenetileg túl drágává válik, a banknak tudnia kell alternatív útvonalat ajánlani, vagy világos kommunikáció mellett szüneteltetni bizonyos műveleteket. Ugyanilyen fontos a treasury és könyvelési integráció, a napi egyeztetés, az auditálható tranzakciós napló és a belső kockázati riporting.
A legérettebb bankok nemcsak technikailag építik meg a rendszert, hanem stressztesztelik is. Érdemes szimulálni egy nagy visszaváltási hullámot, egy stabilcoin árfolyamának átmeneti megingását, egy blokklánc-hálózati leállást, egy kulcshozzáférési incidenst és egy váratlan szabályozói változást. Egy kétórás gyakorlati próba gyakran többet ér, mint több hónapnyi elméleti prezentáció.
Mi romolhat el a stabilcoin-bankolásban?
A stabilcoin-gateway modell nem szünteti meg a kockázatokat, csak más formába rendezi őket. A legfontosabb kockázati kategóriák a kibocsátói partnerekhez, a blokklánc-hálózatokhoz és az emberi működéshez kapcsolódnak.
A kibocsátói kockázat akkor válik látványossá, amikor egy stabilcoin mögött álló szereplő negatív hírekkel, visszaváltási nyomással vagy tartalékokkal kapcsolatos kérdésekkel szembesül. Ilyenkor az ügyfelek nem feltétlenül a kibocsátó ügyfélszolgálatát fogják hívni, hanem a saját bankjukat. Ezért létfontosságú a többkibocsátós stratégia és az előre tesztelt alternatív visszaváltási útvonal.
A blokklánc-kockázat kevésbé látványos, de ugyanilyen fontos. Megugorhatnak a tranzakciós díjak, torlódhat a hálózat, késhet a véglegesség, vagy technikai fennakadások jelentkezhetnek. Egy banknak nemcsak azt kell tudnia, hogyan küld stabilcoint egy láncon, hanem azt is, mikor nem szabad egy adott láncot használni.
Az emberi tényező szintén kritikus. A kriptoszektorban sok veszteség nem bonyolult protokollhibákból, hanem alapvető működési hiányosságokból ered: rosszul kezelt adminjogosultságokból, nem ellenőrzött tárcacímekből, gyenge kulcskezelésből, hibás jóváhagyási folyamatokból vagy késedelmes incidenskezelésből. Banki környezetben ezek a hibák nemcsak pénzügyi veszteséget, hanem felügyeleti vizsgálatot és ügyfélbizalom-vesztést is okozhatnak.
Gyakori hibák, amelyeket a bankoknak el kell kerülniük
Az egyik legnagyobb hiba, ha egy bank túl gyorsan saját stabilcoint indít anélkül, hogy részletes visszaváltási, likviditási és vészhelyzeti forgatókönyvvel rendelkezne. Egy márkás token jól mutathat a stratégiai prezentációkban, de válsághelyzetben a kibocsátónak azonnal bizonyítania kell, hogy a peg tartható és a visszaváltások zavartalanul teljesíthetők.
Szintén gyakori hiba az egyetlen kibocsátóra való túlzott támaszkodás. Ha minden ügyfélfolyamat egy stabilcoin-partneren keresztül megy, akkor egy partneri probléma azonnal rendszerszintű működési kockázattá válik. A bankoknak legalább két-három releváns stabilcoinhoz és kibocsátói kapcsolathoz kell hozzáférést biztosítaniuk.
A láncmonokultúra is veszélyes. Egyetlen blokklánc kiválasztása rövid távon egyszerűbbnek tűnhet, de hosszabb távon rugalmatlanná teheti a banki szolgáltatást. Az Ethereum, a Solana és a vezető Layer 2 hálózatok támogatása sokkal ellenállóbb struktúrát eredményezhet.
A megfelelőségi adatcsere alábecsülése különösen komoly kockázat. A KYC, AML, Travel Rule és szankciós szűrés nem lehet utólagos kiegészítés. Ezeket már a rendszer alaparchitektúrájába be kell építeni, különben a bank gyorsan működési vagy szabályozói akadályokba ütközhet.
Végül nagy hiba a gyenge ügyfélkommunikáció. Egy stabilcoin depeg-pletyka, blokklánc-leállás vagy visszaváltási késés idején a csend veszélyes. A bankoknak előre elkészített kommunikációs sablonokra, döntési fára és ügyféltájékoztatási protokollra van szükségük.
Van még értelme saját banki stabilcoint kibocsátani?
Bizonyos esetekben igen. Ha egy bank zárt vagy félig zárt ökoszisztémát szolgál ki, például nagyvállalati ügyfélhálózatot, piacteret, kereskedelmi partnerrendszert vagy speciális elszámolási közösséget, egy saját stabilcoin valódi előnyt jelenthet. Ilyen környezetben a token gyorsabb elszámolást, programozható fizetéseket és erősebb ügyfélmegtartást biztosíthat.
Általános célú, széles körben használt stabilcoin esetében azonban a kibocsátás jóval nehezebb üzleti döntés. A banknak meg kell küzdenie a szabályozással, a piaci bizalom kiépítésével, a likviditási tartalékokkal és a hálózati hatás problémájával. Egy új stabilcoin csak akkor versenyképes, ha valódi előnyt kínál a meglévő megoldásokhoz képest.
Ezért valószínű, hogy a legtöbb bank először gatewayként és letétkezelőként lép piacra. Így megtanulja az ügyféligényeket, kiépíti a technológiai és megfelelőségi infrastruktúrát, majd később dönthet arról, hogy bizonyos célpiacokon érdemes-e saját stabilcoint kibocsátania.
A stabilcoin-piac mérete miatt a bankok nem maradhatnak ki
A stabilcoinok teljes kínálata már több százmilliárd dolláros nagyságrendben mozog, és a piac döntő része továbbra is dollárhoz kötött, fiatfedezetű tokenekből áll. Ez pontosan az a terület, ahol a bankok hagyományosan erősek: dollárelszámolás, treasury szolgáltatások, fizetési infrastruktúra, ügyfél-azonosítás és szabályozott letétkezelés.
A stabilcoinok üzleti jelentősége nem csak abban áll, hogy kriptotőzsdéken kereskedési párként használják őket. Egyre fontosabb szerepet kaphatnak a határokon átnyúló fizetésekben, vállalati treasury műveletekben, kereskedelmi elszámolásokban, tokenizált értékpapír-tranzakciókban és digitális dollár alapú pénzmozgásokban.
A bankok számára ez nem csupán új termék, hanem potenciálisan új pénzügyi infrastruktúra-réteg. Aki stabilcoin-gatewayként időben pozíciót szerez, az a jövő programozható pénzügyi forgalmának egyik kulcsszereplője lehet. Aki viszont túl sokáig vár, könnyen azt láthatja, hogy fizetési fintech cégek, kriptotőzsdék, konzorciumok és technológiai platformok foglalják el az ügyfélkapcsolat legértékesebb pontjait.
A bankok új szerepe: nem tokenkibocsátók, hanem stabilcoin-kapuk
A stabilcoin-piac fejlődése egyre inkább azt mutatja, hogy a bankok számára nem feltétlenül a saját token kibocsátása jelenti a leggyorsabb vagy legjövedelmezőbb belépési pontot. Sokkal erősebb stratégia lehet a stabilcoin-infrastruktúra banki szintű kiszolgálása: letétkezelés, mint/burn hozzáférés, megfelelőségi kontroll, hálózati útvonalválasztás és vállalati integráció.
A következő években a verseny várhatóan nem csak a stabilcoin-kibocsátók között zajlik majd, hanem azok között a pénzügyi intézmények között is, amelyek a stabilcoinok használatát biztonságossá, egyszerűvé és vállalati szinten elfogadhatóvá teszik. A bankok számára ez egyszerre jelent lehetőséget és fenyegetést.
A lehetőség abban rejlik, hogy meglévő ügyfélkapcsolataikat, szabályozott működésüket és treasury tapasztalatukat felhasználva új díjbevételi réteget építhetnek. A fenyegetés pedig abban, hogy ha nem lépnek időben, a stabilcoin-forgalom kapuit más szereplők építik meg helyettük.
A stabilcoinok következő nagy fejezete ezért nem feltétlenül egy új tokenről szól majd. Sokkal inkább arról, hogy ki kezeli a pénz útját a hagyományos bankrendszer és az on-chain gazdaság között.