Bitcoin: 42,5%-os rali után jön az igazi próbatétel
Erős negyedév, bizonytalan folytatás
A Bitfinex Alpha szeptember 30-i elemzésének ismertetése alapján a Bitcoin a harmadik negyedév végéhez közeledve mintegy 42,5%-os árfolyam-emelkedést ért el. Ez a teljesítmény a 2024-es negyedik negyedév óta a legerősebb negyedéves eredmény lehetett, és a harmadik negyedéveket összehasonlítva 2013 óta a második legnagyobb növekedést jelenthette.
Az elemzők ugyanakkor arra figyelmeztettek, hogy a korábbi drágulás önmagában nem garantálja az emelkedő trend folytatását. A határidős piaci pozicionálás és a befektetési alapok vásárlásai az elemzésben vizsgált időszak végén már kisebb támogatást nyújtottak az árfolyamnak. A következő tartós felfelé mozduláshoz ezért olyan vevőkre lehet szükség, akik közvetlenül Bitcoint vásárolnak az azonnali piacon.
Az opciós piaci volatilitás eközben az egyéves mélypont közelébe került, a spekulatív pozíciók pedig visszaszorultak. A Bitfinex értelmezésében ez visszafogottabb kockázatvállalást jelez, de nem egyértelmű bizonyítéka a közelgő árfolyam-emelkedésnek. A döntő kérdés az, hogy a nyugodtabb piaci környezethez társul-e elegendő új vásárlás.
Miért kellenek új Bitcoin-vevők?
A határidős piacon a nyitott kötésállomány, vagyis az open interest csökkenése kétféle üzenetet hordozhat. Egyrészt azt mutatja, hogy a kereskedők leépítették tőkeáttételes kitettségük egy részét, ami mérsékelheti egy hirtelen árfolyamesés során kialakuló likvidálási láncreakció veszélyét. Másrészt a visszahúzódás gyengébb spekulatív érdeklődésre és folytatódó profitrealizálásra is utalhat.
A Bitfinex szerint a Bitcoinban kifejezett nyitott kötésállomány nem bővült az árfolyam emelkedésével párhuzamosan. Ez arra enged következtetni, hogy a határidős kereskedők a rali során kevésbé voltak hajlandók új pozíciókat felépíteni. Az elemzők ezért óvatosságra intenek azzal az értelmezéssel kapcsolatban, amely automatikusan kedvező jelnek tekinti az alacsonyabb tőkeáttételt.
A különbség gyakorlati szempontból lényeges: a kisebb eladási kockázat és az erősebb vételi kereslet két külön tényező. Ha kevesebb hitelből finanszírozott pozíció van a rendszerben, egy visszaesés kevésbé gyorsulhat fel kényszerű pozíciózárások miatt. Ettől azonban még nem jelenik meg az a vásárló, aki a rendelkezésre álló kínálatot magasabb áron is hajlandó felszívni.
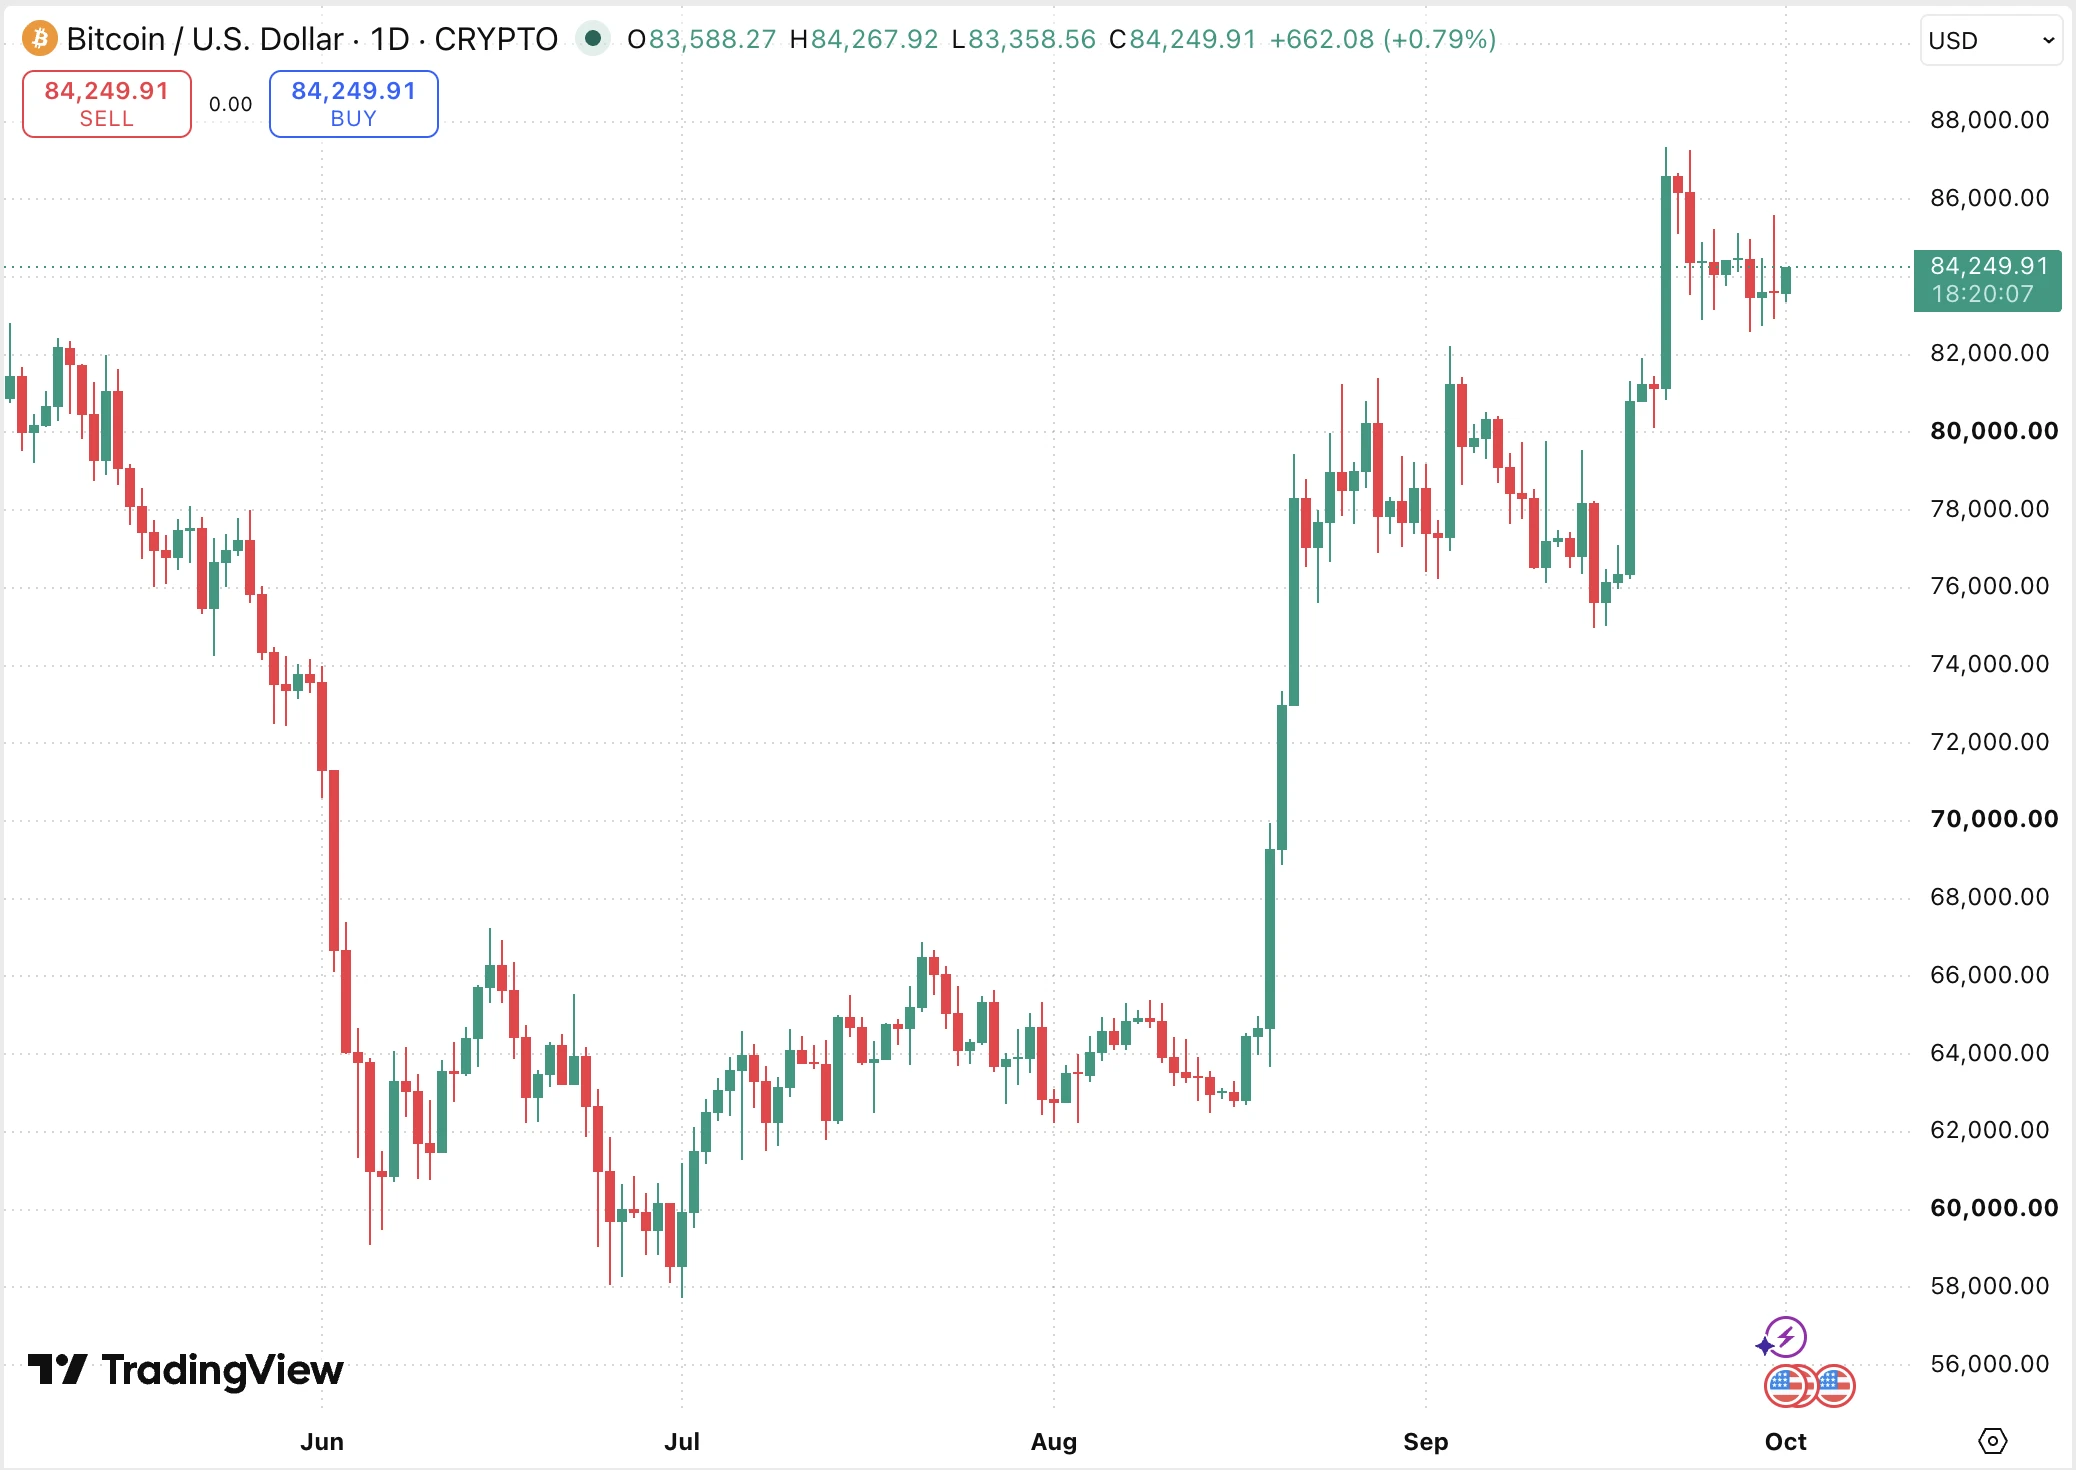
A Bitcoin árfolyam alakulása grafikonon - újr célkeresztben a 100.000 dolláros szint?
Az ETF-ek indították, a tőkeáttétel követte a ralit
A megadott szöveg egy korábbi, szeptember 24-i értékelést is felidéz, amely hasonló különbséget tett a tényleges vásárlások és a tőkeáttételes pozícióépítés között. Wojciech Kaszycki, a Bitcoin-tartalékot építő BTCS S.A. stratégiai tanácsadója akkor úgy látta, hogy az emelkedés kezdeti szakaszát a Bitcoin ETF-vásárlások támogatták. Ezt követően kezdett felhalmozódni a határidős piaci kitettség.
Kaszycki akkori becslése szerint a nyitott kötésállomány egy hónap alatt hozzávetőleg 7%-kal nőtt, miközben a finanszírozási ráta évesített szinten körülbelül 8% volt. A pozitív finanszírozási szintet még nem tartotta túlzottnak, de figyelmeztetett arra, hogy a kockázatok emelkedhetnek, ha a tőkeáttételes pozíciók gyorsabban gyarapodnak, mint az azonnali kereslet.
A vásárlási erő megítéléséhez ezért több héten át fennmaradó ETF-beáramlásokat érdemes összevetni a határidős kötésállomány és a Bitcoin árfolyamának változásával. Az emelkedés tartóssága különösen akkor válik kérdésessé, amikor a veszteséges shortpozíciók zárásából eredő vételi hullám már lecseng. Ezután a piacnak új, önálló vásárlási szándékra van szüksége.
Lassul az amerikai Bitcoin ETF-ek kereslete
A Bitfinexnek tulajdonított adatok szerint az amerikai Bitcoin ETF-ek kilenc egymást követő kereskedési napon könyveltek el nettó tőkebeáramlást, összesen 3,08 milliárd dollár értékben. A pozitív sorozat ellenére a napi vásárlások üteme jelentősen mérséklődött. Az elemzés szerint az ETF-ek kereslete egyre közelebb került a bányászok által naponta előállított új Bitcoin mennyiségéhez.
A jelentésben alkalmazott mutató az ETF-vásárlásokat a hozzávetőleg 450 BTC-s napi új kibocsátással hasonlítja össze. Az ismertetés szerint ez az arány szeptember 21-én még a kibocsátás 25,6-szerese volt, szeptember 29-re azonban 1,8-szeresére csökkent. Az elemzők az eladási nyomás felszívásához szükséges erősebb keresletet a napi kibocsátás nagyjából ötszörösénél, az adott árszinten körülbelül 190 millió dolláros napi vásárlásnál jelölték meg.
Ez az összehasonlítás segít érzékeltetni az intézményi kereslet változását, de nem jelenti azt, hogy kizárólag a frissen kibányászott érmék kerülnek piacra. A már meglévő Bitcoin-állomány tulajdonosai is értékesíthetnek, például nyereségrealizálás vagy portfólió-átrendezés miatt. A fenntartható emelkedéshez az új vásárlásoknak ezt a kínálatot is kezelniük kell.
Pozitív beáramlás, csökkenő lendület
Az átadott szövegben szereplő, Farside Investors-adatokra épülő heti összesítés szerint szeptember 21–25. között az amerikai Bitcoin ETF-ekbe 2,39 milliárd dollár nettó tőke érkezett. A napi beáramlás hétfőn 999 millió, kedden 714,7 millió, szerdán 346,9 millió, csütörtökön 190,7 millió, pénteken pedig 134,5 millió dollár volt. Vagyis minden kereskedési nap pozitív maradt, a vásárlási lendület viszont fokozatosan csökkent.
Az egyes termékek közül az ismertetés a BlackRock IBIT alapját helyezte az első helyre, 1,16 milliárd dolláros heti beáramlással. A Fidelity FBTC alapja 701,6 millió, az ARK 21Shares ARKB terméke 294,7 millió, a Morgan Stanley MSBT alapja pedig 203,3 millió dollárt vonzott. Ezek a számok azt mutatják, hogy a kereslet jelentős része néhány nagy terméknél összpontosult.
Az előző hét összesített nettó beáramlása ugyanakkor mindössze körülbelül 6,1 millió dollár volt a megadott beszámoló szerint. A szeptember 15-i és 16-i tőkekivonásokat később ismét vásárlások követték. Ez arra utal, hogy az intézményi érdeklődést több nap vagy hét együttes adatai alapján érdemes értékelni.
Miért kulcsfontosságú a 85 000 dollár?
A Bitfinex elemzői szerint a vizsgált árfolyamszinteken a vevők olyan tulajdonosok eladásait szívták fel, akik a bekerülési áruk közelében igyekeztek kiszállni. Az ismertetett adatok 1,39 millió BTC-t helyeztek a 84 000–86 500 dolláros beszerzési ársávba. Ez jelentős mennyiségű olyan állományt jelez, amelynek tulajdonosai érzékenyen reagálhatnak az árfolyam kisebb változásaira is.
Közvetlenül ez alatt, a 82 500–84 000 dolláros sávban tartott állomány szeptember 27. és 30. között körülbelül 110 000 BTC-ről 306 000 BTC-re nőtt az elemzés szerint. A Bitfinex ezt a folyamatot úgy értelmezte, hogy az alacsonyabb ársávban megjelenő vásárlások fokozatosan felszívják a veszteség nélküli kiszállásra váró befektetők kínálatát. Ez idővel enyhítheti a közeli árszinteken jelentkező eladási nyomást.
A 85 000 dollár fölé történő visszatérés az elemzők számítása alapján mintegy 760 000 BTC-t juttathatna ismét nyereségbe, amelyet korábban 84 000 és 85 000 dollár között vásároltak. Ezzel a teljes Bitcoin-kínálat nyereségben lévő hányada 75% fölé kerülhetne. A Bitfinex ezt fontos jelzésnek tekinti egy új emelkedő piaci szakasz megítélésekor, bár önmagában ez a küszöb sem biztosítja a további drágulást.
Hol húzódhat a következő támasz?
A megadott szövegben idézett másik értékelésben Lacie Zhang, a Bitget Wallet kutatási vezetője a 81 500–83 000 dolláros tartományt nevezte figyelendő támaszzónának. Az árfolyam visszahúzódását profitrealizálással, a tőkeáttételes longpozíciók csökkentésével, az amerikai állampapírhozamok emelkedésével és a dollár erősödésével magyarázta. Ezek a tényezők együttesen gyengíthetik a kockázatosabb eszközök iránti keresletet.
Zhang értékelése szerint a folytatódó ETF-vásárlások és a korlátozott likvidálási veszteségek támogathatják az árfolyam oldalazását a korábbi kitörési tartományban. Ezzel szemben több egymást követő ETF-tőkekivonási nap, a tízéves amerikai állampapír hozamának újabb emelkedése és a 82 000 dollár alá történő letörés növelheti egy mélyebb visszaesés veszélyét. A kereslet és a makrogazdasági környezet együttes alakulása ezért különösen fontos.
A határidős prémiumok is alakítják a kilátásokat
A Bitfinex a határidős pozíciók leépülésének jelentős részét a csökkenő árprémiumokkal hozta összefüggésbe. Amikor szűkül a határidős és az azonnali Bitcoin-ár közötti különbség, kevésbé vonzóvá válhatnak az erre az eltérésre épülő kereskedési stratégiák. Az ilyen pozíciók lezárása ezért nem feltétlenül jelent közvetlenül negatív árfolyam-várakozást.
Az ismertetés szerint az októberi határidős kontraktus évesített prémiuma 5,1% volt. A Chicago Mercantile Exchange piacán szeptember 28-án 16 075 BTC-vel csökkent a nyitott kötésállomány a szeptemberi kontraktusok kifutásakor. A lejáratok hatását emiatt érdemes elkülöníteni a kereskedők általános kockázatvállalási hajlandóságától.
A Bitfinex 2022 óta vizsgált, hasonló helyzeteiben a magasabb határidős elszámolási arányok és az árkülönbözetre épülő ügyletek csökkenő hozamai után a Bitcoin 30 napos árfolyamváltozásának mediánja 8,9%-os emelkedés volt. Az elemzők azonban feltételhez kötötték ennek a mintának az alkalmazását: a határidős prémiumoknak a jelenlegi szint közelében, a nyitott kötésállománynak pedig lényegében változatlanul kellene maradnia. A történelmi összefüggés így kedvező forgatókönyvet jelezhet, de a következő rali erejét továbbra is a tényleges Bitcoin-vásárlások határozhatják meg.