Felrobbant a gáz ára - mi lesz így a téli fűtésszámlával Magyarországon?
Az ICE Endexen jegyzett, 2026. szeptemberi szállítású holland TTF-földgáz ára a csatolt grafikon kezdőpontján 46,5 euró/MWh körül állt, augusztus 26-án pedig 66,7 euró/MWh közelében járt. A június végi, megközelítőleg 40,7 eurós mélypont és az augusztus végi, körülbelül 68,3 eurós csúcs között közel 68 százalékos ugrás rajzolódik ki.
A mozgás komoly, de fontos arányérzékkel értékelni: a jelenlegi árszint még mindig mintegy 80 százalékkal marad el a 2022. augusztusi, 343 euró/MWh körüli történelmi csúcstól.
A magyar háztartások szempontjából pedig még ennél is fontosabb, hogy a TTF tőzsdei árának emelkedése nem épül be automatikusan és azonnal a lakossági gázszámlákba. A magyar lakossági földgázár kétsávos, szabályozott rendszerben működik. A világpiaci sokk első körben nem a családok számláján, hanem a vállalati árakban, az energiakereskedő beszerzési költségében és az állami rezsivédelem finanszírozási igényében jelenik meg.
Az ICE Endex TTF-kontraktusának három hónapos árfolyama
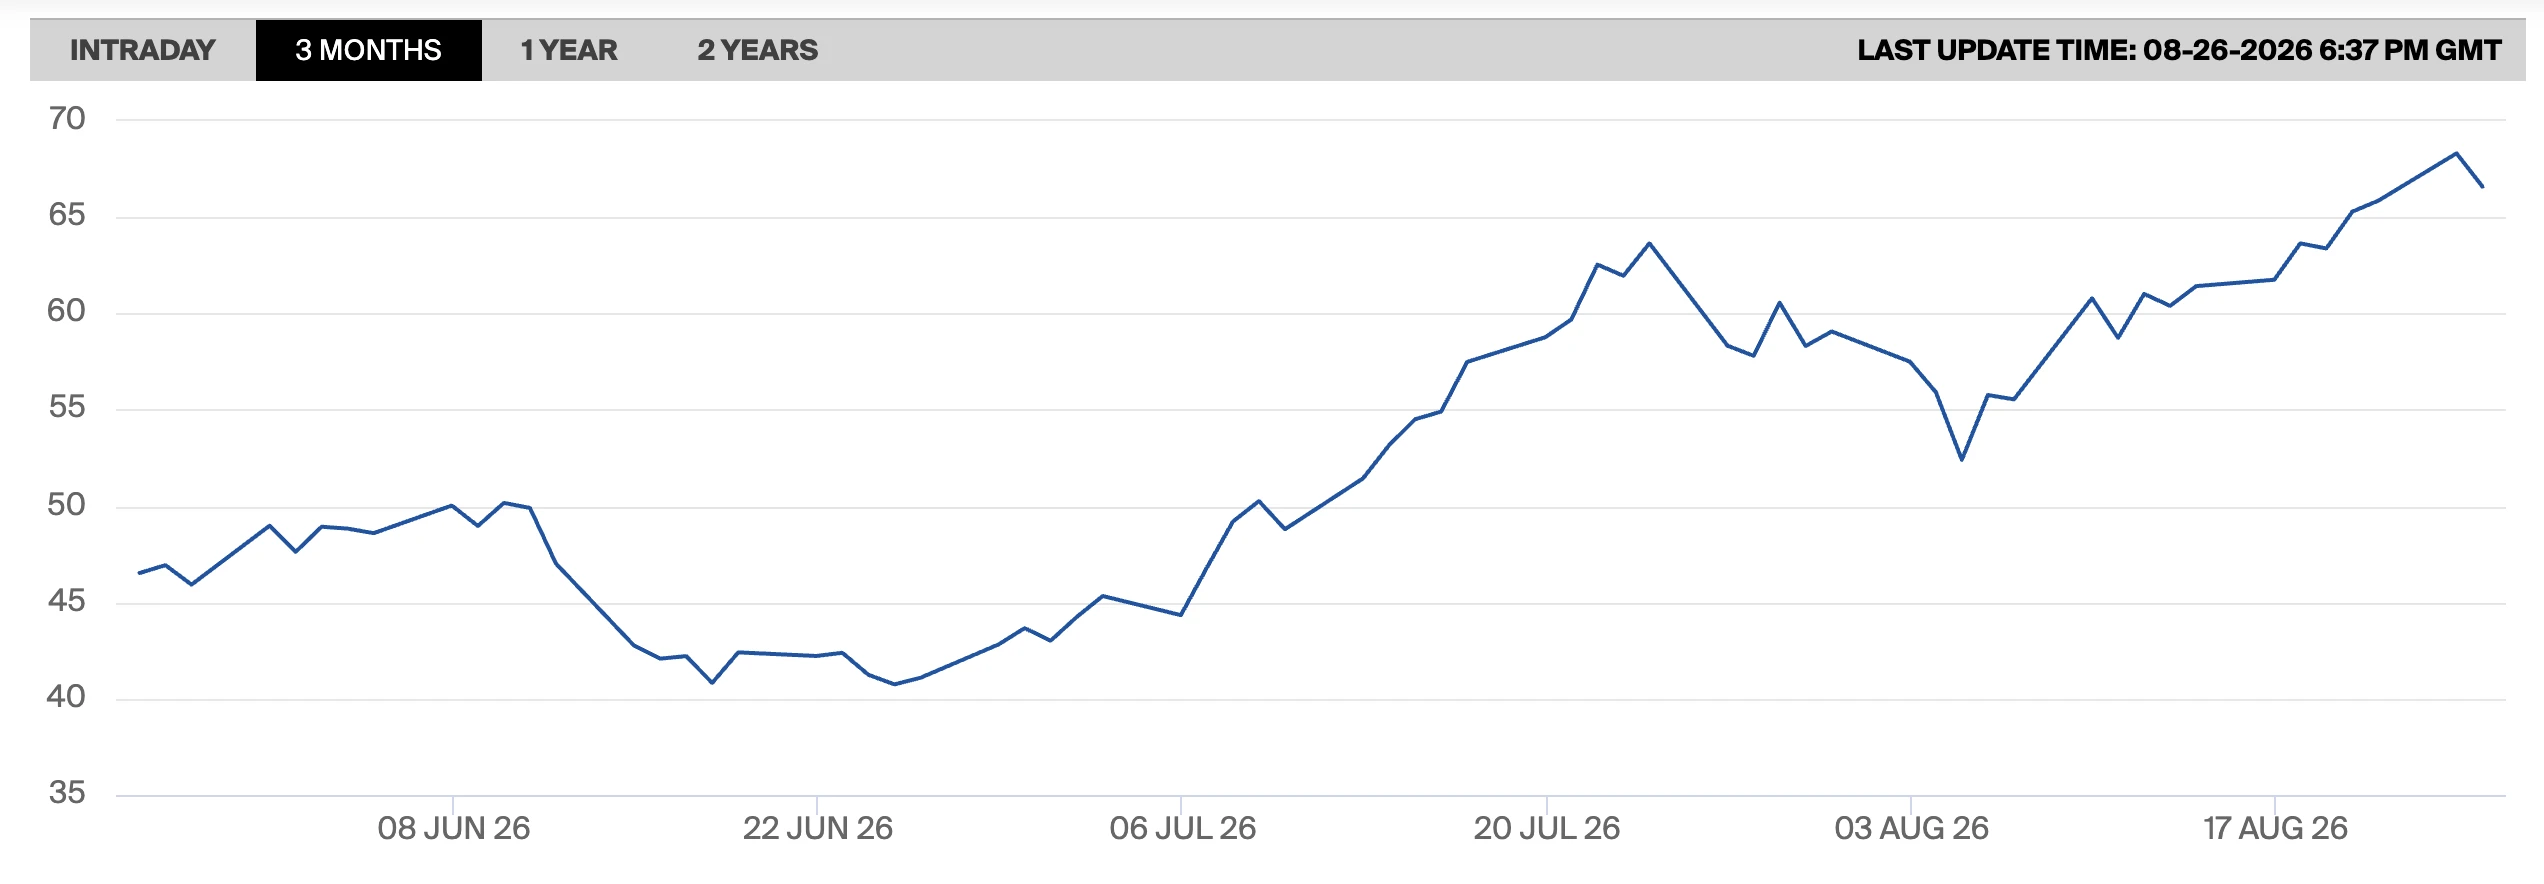
1. ábra: Az ICE Endex 2026. szeptemberi szállítású Dutch TTF Natural Gas Futures kontraktusának három hónapos árfolyama, EUR/MWh. Utolsó frissítés: 2026. augusztus 26. 18:37 GMT. Forrás: ICE Endex.
Mit mutat pontosan a TTF-grafikon?
A TTF, vagyis a holland Title Transfer Facility Európa legfontosabb földgázpiaci referenciapontja. Nincs azonban egyetlen, hatóság által kihirdetett „hivatalos TTF-ár”: az ICE Endex tőzsdén különböző szállítási hónapokra, negyedévekre és szezonokra kötnek ügyleteket. A fenti grafikon a 2026. szeptemberi fizikai szállítású határidős kontraktust követi, amelynek utolsó kereskedési napja augusztus 27. Emiatt a közeli lejárat ára önmagában nem elegendő a teljes tél megítéléséhez.
A téli kontraktusok ugyanakkor azt jelzik, hogy a piac nem számít gyors normalizálódásra. Az ICE augusztus 26-i adatai szerint a Winter 2026 termék 64,35 euró/MWh, a 2027 első negyedévi kontraktus pedig 62,895 euró/MWh körül forgott. Vagyis a határidős görbe mérsékelt enyhülést áraz, de továbbra is magas, 60 euró feletti téli árszinttel számol. Ez piaci várakozás, nem biztos előrejelzés.
Miért drágul most ilyen látványosan az európai gáz?
Az áremelkedés mögött több, egymást erősítő kínálati és készletezési kockázat áll.
Először: szűkült a közel-keleti LNG-kínálat. A Hormuzi-szoroson átmenő szállítások zavarai különösen súlyosan érintették Katart, amely a konfliktus előtt a globális LNG-kínálat közel ötödét adta. A Reuters augusztus 26-i összesítése szerint a katari LNG-export hat hónap alatt 96 százalékkal esett vissza. Az amerikai LNG-szállítások részben pótolták a hiányt, de Európának az ázsiai vevőkkel is versenyeznie kell a szabad rakományokért.
Másodszor: alacsonyabbak az európai tárolói készletek. A Gas Infrastructure Europe adatai szerint augusztus 26-án az uniós tárolók 63,28 százalékos töltöttségen álltak, bennük 715,22 TWh gázzal. Magyarország 67,45 százalékon, 45,67 TWh készlettel az uniós átlagnál valamivel kedvezőbb helyzetben volt.
Az EU szabályai 90 százalékos tárolói célt tartanak fenn, amelyet október 1. és december 1. között kell elérni, nehéz piaci körülmények esetére 10 százalékpontos rugalmassággal. A jelenlegi készletszint tehát nem jelent azonnali ellátási válságot, de jelentős további beszerzést igényel a fűtési szezon előtt.
Harmadszor: a piaci szerkezet nem ösztönzi eléggé a betárolást. A közeli gáz drágább, mint több későbbi lejárat, ezért tisztán kereskedelmi alapon kevésbé vonzó most gázt vásárolni, tárolni, majd télen értékesíteni. Ez növeli annak kockázatát, hogy a szükséges készletfeltöltéshez a vevőknek később magasabb árat kell ajánlaniuk.
Negyedszer: az időjárási és termelési kockázatok felerősítik a geopolitikai felárat. A nyári hőhullámok növelték a gázerőművek igénybevételét, miközben a norvég mezők karbantartásai és az alacsonyabb nukleáris, illetve vízerőművi termelés időszakosan szűkítették az európai energiamérleget.
Hogyan jut el a TTF drágulása Magyarországra?
A hazai és az európai nagykereskedelmi beszerzési árak követik a TTF trendjét; ezt a Magyar Nemzeti Bank inflációs jelentése is rögzítette. A magyar piacon a CEEGEX adja a szervezett földgáz-kereskedelem hazai referenciáját, de az összekapcsolt európai rendszerben a TTF-változás regionális árkülönbségekkel, szállítási és kapacitásköltségekkel kiegészülve Magyarországon is megjelenik.
A forint árfolyama külön kockázati csatorna, mert a TTF-et euróban jegyzik. Az MNB hivatalos árfolyama augusztus 26-án 360,62 forint volt eurónként, szemben a május 26-i 356,82 forinttal. A forint tehát ebben a három hónapban nem tompította, hanem kis mértékben erősítette a tőzsdei drágulás hazai költséghatását.
Egy szemléltető átszámítás szerint a 66,7 euró/MWh TTF-ár a napi MNB-árfolyamon körülbelül 24 050 forint/MWh, vagyis 6,68 forint/MJ nagykereskedelmi gázértéket jelent. 34,87 MJ/m³ fűtőértékkel ez mintegy 233 forint köbméterenként.
Ez azonban csak a tőzsdei energiahordozó elméleti forintértéke. Nem tartalmazza többek között a szállítás, a tárolás, a kiegyenlítés, a hálózathasználat, a kereskedői működés és az adók teljes költségét. Nem azonos sem az MVM tényleges, súlyozott beszerzési árával, sem a fogyasztói tarifával.
| Ár vagy fogyasztói kör | Jelenlegi támpont | Automatikus TTF-hatás? |
|---|---|---|
| ICE TTF, 2026. szeptemberi kontraktus | kb. 66,7 EUR/MWh | Igen, ez maga a tőzsdei ár |
| Magyar szabadpiaci, indexált vállalati szerződések | szerződésfüggő | Többnyire igen, a képlet és a késés szerint |
| Lakosság, évi 63 645 MJ-ig | nagyjából 100–107 Ft/m³ | Nem |
| Lakosság, évi 63 645 MJ felett | bruttó 22,002 Ft/MJ, kb. 767,2 Ft/m³ | Nem; ez is jogszabályban rögzített ár |
Mi történik a rezsicsökkentett lakossági árral?
A jelenlegi szabályok szerint minden lakossági felhasználási helyhez kedvezményes mennyiség tartozik: évi 63 645 MJ, azaz legalább 1729 m³.
A jogilag meghatározó érték a hőmennyiség, ezért a tényleges köbméterhatár a gáz fűtőértékétől és a korrekciós tényezőtől függhet. A kedvezményes év augusztus 1-jétől a következő év július 31-ig tart. A lakossági gáz árát legpontosabban kalkulátor segítségével lehet kiszámítani.
A limit alatt a háztartás a 69/2016. NFM rendelet szerinti kedvezményes díjat fizeti. A tipikus, 20 m³/h alatti mérővel rendelkező lakossági ügyfélnél ez elosztási területtől függően nagyjából bruttó 100–107 forint köbméterenként.
A kedvezményes sáv felett a hatályos 19/2022. MEKH rendelet szerinti, úgynevezett versenypiaci költségeket tükröző ár érvényes: bruttó 22,002 Ft/MJ, az MVM tájékoztató átváltásával körülbelül 767,2 Ft/m³.
A név félrevezető lehet: a „versenypiaci költségeket tükröző ár” sem napi TTF-ár. Ezt is rendelet rögzíti, ezért a tőzsdei ár egyetlen napi vagy havi emelkedése nem írja át automatikusan. Megváltoztatásához külön szabályozói döntés és új árkihirdetés szükséges.
Akkor nem is nőhet a téli gázszámla?
A jelenlegi tarifák változatlansága mellett az egységár a TTF miatt nem nő meg. A fizetendő összeg azonban a fogyasztás miatt emelkedhet.
Hidegebb télben ugyanaz a lakás több gázt használ, és nagyobb mennyiség kerülhet a 63 645 MJ-os határ fölé. Az MNB inflációs gyorselemzésében is megjelent már ez a statisztikai hatás: a vezetékes gáz átlagára akkor is emelkedhet, ha a két tarifa egyike sem változik, pusztán azért, mert a háztartások fogyasztásának nagyobb hányadát számlázzák a magasabb sávban.
Ez jelentős különbség. A jelenlegi tájékoztató köbméterárral számolva minden további 100 m³, amely már a kedvezményes keret fölé esik, körülbelül 76 720 forint változó díjat jelent. Ugyanez a mennyiség a kedvezményes sávban nagyságrendileg 10–11 ezer forint lenne.
A tényleges számla MJ-alapon, a helyi fűtőértékkel, korrekcióval és az alapdíjjal készül, ezért ez csak szemléltető példa.
Ki viseli akkor a világpiaci drágulás költségét?
Rövid távon három szereplői kör között oszlik meg a teher.
1 A szabadpiaci fogyasztók és a vállalatok a szerződésük árazásától és fedezeti ügyleteitől függően gyorsabban érzik meg a drágulást. Az energiaintenzív ágazatokban ez termelési költséget emelhet, amely később az ipari termékek, az élelmiszerek, a műtrágya, a szállítás vagy a szolgáltatások áraiban is megjelenhet.
2. Az egyetemes szolgáltató beszerzési költsége növekedhet, bár ennek pontos mértéke nem vezethető le a napi TTF-jegyzésből. A tényleges költséget a hosszú távú szerződések, a korábban betárolt készletek, a fedezeti pozíciók, a beszerzések időzítése és az euró-forint árfolyam együttesen határozza meg.
3. Az állami költségvetés a rezsivédelmi ellentételezésen keresztül viseli a szabályozott ár és az elismert költségek közötti teher jelentős részét. A hatályos rezsivédelmi szabályok alapján az egyetemes földgázszolgáltató ellentételezésre jogosult.
A Költségvetési Tanács által augusztus 24-én véleményezett 2026-os költségvetési módosítás tervezete a Lakossági Rezsivédelmi Alap előirányzatát 792,5 milliárdról 871,5 milliárd forintra emelné. Ez az összeg nem kizárólag a földgázra vonatkozik, és önmagában nem méri a mostani TTF-emelkedés hatását, de jól mutatja, hogy a rendszerben a költségvetés tölti be az árpuffer szerepét.
Mire lehet számítani a 2026/2027-es télen?
Három tényezőt kell különválasztani: a tőzsdei árat, a tényleges magyar beszerzési költséget és a lakossági tarifát. Ezek összefüggenek, de nem ugyanazok, és nem azonos időzítéssel változnak.
Alapesetben, ha a közel-keleti LNG-szállítások csak lassan állnak helyre, az európai készletfeltöltés pedig elmarad a korábbi évek ütemétől, a TTF a tél elején is magas maradhat. Az ICE téli jegyzései jelenleg 60 euró/MWh feletti árszintet mutatnak. A Reuters által idézett Energy Aspects 60–80 euró/MWh közötti téli sávot tartott valószínűnek attól függően, mikor normalizálódik a hormuzi forgalom.
Kedvezőtlen forgatókönyvben, tartós katari LNG-kiesés és az átlagosnál hidegebb tél mellett az idézett elemzői becslés szerint a november–márciusi átlagos másnapi ár 110 euró/MWh környékére is emelkedhet. Ez már jóval nagyobb költségvetési és vállalati nyomást okozna, és növelné egy későbbi szabályozói beavatkozás kockázatát.
Kedvező esetben a Hormuzi-szoros forgalmának rendeződése, erős amerikai LNG-beáramlás, gyorsabb betárolás és enyhe tél jelentősen csökkentheti a geopolitikai felárat. A jelenlegi magas jegyzés ezért nem tekinthető visszafordíthatatlan állapotnak.
Elemzői következtetésünk: a számla helyett először a költségvetés kerül nyomás alá
A 2026 nyarán látott TTF-rali valódi és jelentős: a csatolt grafikon alapján a három hónapos drágulás mintegy 43 százalék, a június végi mélypont és az augusztusi csúcs között pedig közel 68 százalék volt. A „felrobbant” kifejezés rövid távú piaci értelemben indokolható, de ez még nem a 2022-es energiaválság árszintje.
A magyar háztartások számára a legfontosabb következtetés, hogy a világpiaci gázár emelkedése önmagában nem jelent automatikus téli tarifaemelést. Ha a hatályos szabályok változatlanok maradnak, a 63 645 MJ-os éves kereten belül fogyasztók ugyanazon a rezsicsökkentett egységáron kapják a gázt, a keret feletti mennyiségre pedig továbbra is a jelenlegi, rendeletben rögzített 22,002 Ft/MJ-os ár vonatkozik.
A lakossági kockázat rövid távon elsősorban a hideg idő miatti magasabb fogyasztás és a drágább sávba való átlépés. Rendszerszinten viszont a veszély ennél szélesebb: nőhet az állami ellentételezés igénye, romolhat az energiaimport egyenlege, emelkedhetnek a vállalati költségek és közvetett inflációs nyomás alakulhat ki.
A téli fűtésszámla tehát jelenleg inkább szabályozási és fogyasztási, mintsem közvetlen TTF-kockázat; a magyar gazdaság egésze számára ugyanakkor a drágulás már most is valós költség.