Fidelity: Van még érték az európai részvényekben?
Historikus összehasonlításban az európai részvények szinte minden értékeltségi mutató és szektor tekintetében jelentősnek számító diszkonttal kereskednek az amerikai részvényekhez képest. Bár ez a különbség részben a gyengébb növekedést, az alacsonyabb sajáttőke-arányos megtérülést és Európa ágazati összetételét tükrözi, a mértéke ma már nehezen indokolható pusztán a fundamentális adatokkal. Az európai vállalatok számos fontos ágazatban, többek között a pénzügyi, az energetikai, a közüzemi, az egészségügyi és az ipari szektorban hasonló eredményprofilokkal és hozamokkal rendelkeznek, mégis 20–40%-os diszkonttal kereskednek amerikai társaikhoz képest. Ennek köszönhető az a piac, melyen a pesszimizmus mélyen beágyazódott az árakba, a várakozások alacsonyak, és egyre nagyobb a szelektív emelkedés esélye.

 Fidelity: Van még érték az európai részvényekben?

Az értékeltségi rés már szélsőségesnek mondható

A várható árfolyam/nyereség rátából kiindulva Európa körülbelül 30–35%-os diszkonttal kereskedik az Egyesült Államokhoz képest, ez pedig jóval meghaladja a hosszú távú átlagot. Történelmi visszatekintésben az európai részvények mindig csak kissé voltak olcsóbbak, mint az amerikaiak, 2015 óta azonban ez a tendencia megszakadt – elsősorban az Egyesült Államok mutatóinak tartós emelkedése, és nem az európai jövedelmezőség jelentős csökkenése miatt.

A különbség még szembetűnőbb, ha a részvényár/egy részvényre jutó árbevétel (P/S) és a részvényár/könyv szerinti érték (P/B) mutatókat vizsgáljuk. Bár a rést részben megmagyarázza, hogy a profitmarzsok és sajáttőke-arányos megtérülés strukturálisan alacsonyabb, az európai profitmarzsok az idők során nem romlottak, sőt egyes esetekben javultak is. Ez azt mutatja, hogy az értékeltség csökkenésének üteme meghaladta a fundamentális mutatókban bekövetkezett változások mértékét.

A növekedés csak részben ad magyarázatot az értékeltségi diszkontra

Az értékeltségek emelkedésének egyik fő indoka az Egyesült Államok erőteljesebb növekedése volt. 2015 óta az egy részvényre jutó árbevétel az Egyesült Államokban évente körülbelül 5%-kal nőtt, míg Európában ez az arány nagyjából 0,5% volt. Ez számottevő különbség, de két fontos szempontot nem szabad figyelmen kívül hagyni.

Először is, a növekedési rés részben ciklikus, ami azt tükrözi, hogy Európa nagyobb mértékben ki van téve ismétlődő makrogazdasági sokkoknak. Másodszor, az értékeltségbeli különbségek sokkal nagyobb mértékben nőttek, mint a növekedési különbségek.

Globális összehasonlításban az Egyesült Államok egyre inkább kilóg az értékeltségi sorból, míg Európa inkább Japánhoz és a feltörekvő piacokhoz áll közelebb. Ez az összehasonlítás megerősíti azt a nézetet, hogy az USA felára a kiemelkedő fundamentális adatok mellett a fokozott optimizmust is tükrözi.

Az ágazati összetétel nem minden 

Európának a bankokkal, az energiahordozókkal és az iparral szembeni nagyobb kitettsége érthetőbbé teszi az alacsonyabb főbb mutatókat, de arra nem ad magyarázatot, hogy miért kereskednek az európai részvények minden szektorban diszkonttal. Az európai értékeltségek historikusan az egész szektorspektrumban alacsonyak, ami inkább szélesebb alapokon nyugvó kockázati felárra, mint szektorspecifikus gyengeségre utal.

Pénzügyek: Az európai bankok tőkeellátottsága jobb, működésük kevésbé összetett és jövedelmezőségük magasabb, mint a globális pénzügyi válság óta bármikor. A hozamokat tekintve az ár/tárgyi könyv szerinti érték (P/PTBV) mutatók nagyjából összehasonlíthatóak az amerikai bankokéval, azonban a tartós befektetői szkepticizmus negatívan hat az értékeltségekre.

Energia és közüzemi szolgáltatások: Az európai energiaipari vállalatok részvényei körülbelül 30%-os diszkonttal kereskednek az amerikai társaikhoz képest, annak ellenére, hogy jövedelmük és hozamprofiljuk nagyjából megegyezik. A közüzemi szolgáltatások hasonló mintát mutatnak, 20–25%-os értékeltségi diszkonttal a nagyrészt összehasonlítható, szabályozott üzletágak esetében.

Egészségügy: Az európai egészségügyi szektort, amely történelmileg paritásos áron kereskedett, jelenleg körülbelül 15%-os diszkonttal jegyzik, annak ellenére, hogy a pandémiát követő nyereségnövekedés mértéke hasonló volt – ez egy szokatlan különbség, amely mögött a jelek szerint nagyrészt hangulati tényezők állnak.

Ipar: Az amerikai ipari vállalatok általában magasabb profitmarzsot és tőkehatékonyságot élveznek, mint az európaiak, de az összevethető headline értékeltségek elfedik a stabil piaci helyzet által kínált előnyöket élvező, piacvezető európai iparvállalatokban rejlő, szelektív lehetőségeket.

Az európai fundamentális mutatók javulnak, de az értékeltségek nem követik őket 

Európa értékeltsége abszolút értékben is alacsonynak tűnik, de még inkább annak mondható az amerikai piachoz viszonyítva, amely egy évtizede élvezi a mutatók javulásának, a megacap technológiai vállalatokba koncentrálódó nyereségnek és támogató politikai háttérnek az előnyeit. Globális perspektívából nézve az átlaghoz való visszatérés kockázata vitathatatlanul inkább az amerikai értékeltségeket érinti, mint az európaiakat.

Az érzékelt és a valódi helyzet közötti különbséget Európában semmi nem illusztrálja jobban, mint a pénzügyi szektor. A globális pénzügyi válságot követő több mint egy évtizedben az európai bankok strukturálisan gyengék voltak: túlzott adósságokkal megterhelt mérlegek, gyenge minőségű eszközállomány, rendszeres szabályozói beavatkozások, osztalékkorlátozások és krónikusan alacsony sajáttőke-hozamok jellemezték őket. Sok befektető szemében ma is változatlanul ezek határozzák meg az ágazatot.

A fundamentumok azonban jelentősen megváltoztak. A tőkemegfelelési mutatók mára körülbelül duplájára nőttek a globális pénzügyi válság előtti szinthez képest, a mérlegkockázatokat megszüntették, a hitel/betét arány normalizálódott, a költségszerkezetet a fiókhálózatok leépítése és a digitalizáció révén racionalizálták. Ami a legfontosabb, hogy a jövedelmezőséget már nem elsősorban a tőkeáttétel vagy az egyszeri kereskedési nyereség hajtja, hanem a strukturálisan magasabb nettó kamatbevétel és a javuló működési hatékonyság.

A nagy európai bankok tárgyi saját tőkéjének hozama ma már nagyjából megegyezik az európai piac egészének átlagával, és több esetben összehasonlítható az amerikai bankokéval. Ennek hatására újból megjelenhettek a számottevő tőkehozamok, és sok bank kétszámjegyű készpénzhozamot kínál osztalék és visszavásárlás formájában, miközben a tőkefelesleg által jelentett biztonsági tartalékot is fenn tudja tartani.

Az előrelépések ellenére az európai bankok továbbra is diszkonttal kereskednek mind a tőzsde egészéhez, mind saját hosszú távú átlagos értékeltségi mutatóikhoz képest. Ez arra utal, hogy a befektetők továbbra is a múltbeli tapasztalatokra, és nem a jelenlegi fundamentális mutatókra alapozzák a döntéseiket.

„Bár a strukturális kihívások továbbra is fennállnak – lassabb GDP-növekedés, bonyolult szabályozói környezet, politikai széttagoltság –, a szektor ma ellenállóbb, jobb tőkeellátottságú és fegyelmezettebb, mint az elmúlt tizenöt évben bármikor. Az ügyfélportfóliók számára ebből nem az következik, hogy az európai bankok kockázatmentesek, hanem az, hogy a piacok továbbra is úgy árazzák be őket, mintha a korábbi problémák állandóak lennének. A hozamok fenntarthatóságába vetett bizalom erősödésével párhuzamosan a pénzügyi szektor lehet az egyik legegyértelműbb olyan terület, amelyen Európa értékeltségi diszkontja csökkenhet anélkül, hogy ehhez irreális makrogazdasági feltételezésekre lenne szükség” – tette hozzá Al-Hilal István, a Fidelity International közép-kelet-európai igazgatója. 

A piac a pesszimizmust beárazza, de az opcionalitást nem 

Európa a lassabb növekedés és a strukturális kihívások miatt méltán kereskedik diszkonttal. A jelenlegi értékeltségek azonban inkább strukturális hanyatlást, mint strukturális lassulást jeleznek. A mérlegek erősebbek, a várakozások visszafogottak, és a befektetőknek egyre jobban megéri kivárni. Lehet, hogy Európa nem a leggyorsabban növekvő részvénypiac, de itt a fegyelmezett, szelektív részvényválogatás révén ki lehet aknázni azokat az értékeltségbeli különbségeket, amelyek inkább a befektetők emlékezetében, mint a valóságban gyökereznek.


További 15 ezer család telepíthet energiatárolót vissza nem térítendő támogatással

További 15 ezer család kaphat vissza nem térítendő támogatást energiatárolók beszerzésére, a Gazdasági és Energetikai Minisztérium (GEM) felülvizsgálta a 2026 elején elindított pályázatot, és a program módosításáról döntött - közölte a szaktárca hétfőn az MTI-vel.
2026. 09. 29. 04:00
Megosztás:

Az EU 61 millió euró segélyt nyújt Etiópiának, válaszul a gyorsan romló humanitárius helyzetre

Az észak-etiópiai konfliktus kiújulásától tartva az Európai Unió hétfőn 61 millió euró humanitárius finanszírozást különített el Etiópia kiszolgáltatott, konfliktusok miatt lakóhelyük elhagyására kényszerült, valamint a betegségeknek és a szélsőséges időjárásnak kitett lakosságának megsegítésére.
2026. 09. 29. 03:30
Megosztás:

Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki

Látványosan emelkedett az év második negyedévében is a támogatott lakáshitelek aránya - derül ki a Magyar Nemzeti Bank Háztartások hitelállománya című negyedéves jelentése, amelyet a Bank360 dolgozott fel. A jelentés szerint a hazai háztartási hitelállomány 2026 II. negyedévének végére 14 292 milliárd forintra nőtt, ami éves alapon 19,4%-os emelkedést jelent. Az állományon belül változatlanul a forint alapú piaci lakáshitelek részaránya a legmagasabb, igaz, ez az arány az Otthon Start Program indulása óta folyamatosan csökken. Ezzel párhuzamosan az új folyósításokon belül a piaci lakáshitelek már csak a harmadik legjelentősebb részaránnyal rendelkeznek, lemaradva a támogatott lakáshitelek és a személyi hitelek mögött.
2026. 09. 29. 03:00
Megosztás:

14-17 milliárd eurós veszteséget okozhatott az idei hőhullám és az aszály az európai mezőgazdaságban

Az Európai Bizottság igyekszik felmérni, mekkora károkat okozhatott a mezőgazdaságban az idei hőhullámok és aszály: a helyzet régiónként eltérő, de jelenlegi becslésünk szerint a veszteségek 14 és 17 milliárd euró között vannak - jelentette ki Christophe Hansen agrárügyekért felelős uniós biztos hétfőn Brüsszelben.
2026. 09. 29. 02:30
Megosztás:

Ezért szakít óriási összegeket a duguláselhárító-maffia: 10-ből 6 ügyfelet megszívatnak

Váratlanul jelentkező műszaki hibákkal, a megfelelő szakember megtalálásával, magas költségekkel és kontár munkával is meg kell küzdeniük a magyaroknak, ha otthoni vészhelyzet adódik.
2026. 09. 29. 02:00
Megosztás:

Magyar Péter: önmagát leplezte le a Legfőbb Ügyészség

Önmagát leplezte le a Legfőbb Ügyészség azzal, hogy a miniszterelnök és az Orbán-kormány két volt miniszterének mentelmi ügyét "egymás mellé rakta". Erről Magyar Péter kormányfő hétfőn napirend előtt beszélt az Országgyűlésben.
2026. 09. 29. 01:30
Megosztás:

Nyugdíjemelés 2027 - akár négyszeresére is ugorhat a nyugdíjösszeg

120 ezer forintra ugrik a nyugdíjminimum – de nem minden kisnyugdíjas kap ennyit - Jövő januártól több mint négyszeresére, 28 500 forintról 120 ezer forintra emelné a kormány az öregségi nyugdíj legkisebb összegét. És nem csak azt. Lássuk a részleteket.
2026. 09. 29. 01:00
Megosztás:

Kivonulhat az OTP az orosz piacról

Az OTP Bank fontolgatja, hogy teljesen kivonul az orosz piacról, és az év végéig döntést hoz erről - tájékoztatta az MTI-t a pénzintézet hétfőn.
2026. 09. 29. 00:30
Megosztás:

Őrizetbe vették Hankó Balázst

Őrizetbe vették Hankó Balázs országgyűlési képviselőt hétfőn Budapesten a Hír Tv információi szerint.
2026. 09. 28. 23:30
Megosztás:

A személyi kölcsönök élénkülése segítheti az autópark fiatalítását

Tovább öregszik a magyar autópark: 2026 júniusának végén már 16,6 év volt a forgalomban lévő személyautók átlagos életkora, szemben az öt évvel korábbi 14,9 évvel. Az autópark fiatalítását segítheti, hogy közben élénkül a személyikölcsön-piac: az MNB szerint 2026 második negyedévében rekordmagas negyedéves szintre emelkedett a személyikölcsön-kihelyezés. A Netrisk kalkulációiban január eleje és szeptember közepe között átlagosan 2,72 millió forintos hitelösszeggel számoltak az érdeklődők.
2026. 09. 28. 22:00
Megosztás:

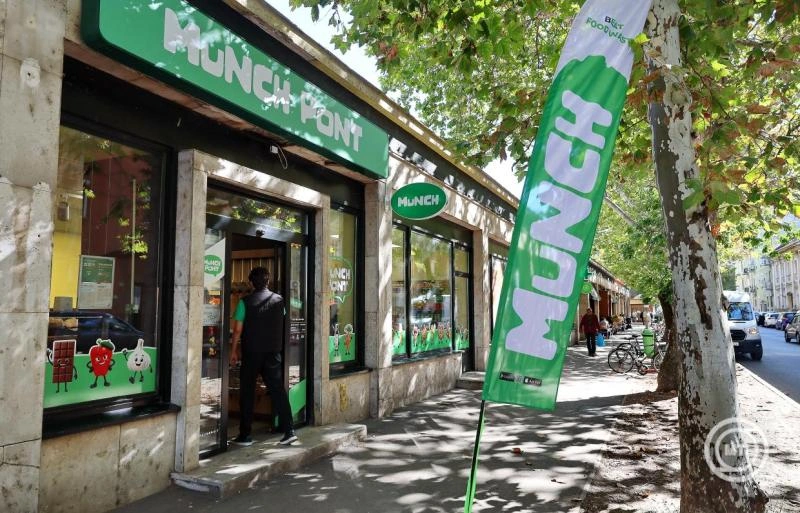
Megnyílt az ételmentő Munch első fizikai boltja

Megnyílt a magyar ételmentő startup, a Munch első fizikai boltja az élelmiszer-pazarlás elleni küzdelem világnapjához kapcsolódva; az üzlet hétfőtől Szegeden várja a vásárlókat.
2026. 09. 28. 21:30
Megosztás:

Ma az OTP húzta le a BUX-ot

A Budapesti Értéktőzsde részvényindexe, a BUX 2116,71 pontos, 1,4 százalékos csökkenéssel, 149 155,36 ponton zárt hétfőn.
2026. 09. 28. 21:00
Megosztás:

Szigorúbb stabilcoin-szabályokat készít elő a Fed

Tőkekövetelményeket, gyors visszaváltást és részletes tartalékjelentést írna elő az amerikai jegybank a felügyelete alá tartozó stabilcoin-kibocsátóknak. A szeptember 24-én közzétett javaslat a GENIUS Act gyakorlati alkalmazását készíti elő, de egyelőre nem hatályos szabály. A tét az, hogy egy dollárhoz kötött digitális token válsághelyzetben is valóban visszaváltható legyen egy dollárra.
2026. 09. 28. 19:00
Megosztás:

Így csökken a dízel és a fűtőolaj ára Szlovéniában

Jelentősen csökken a dízel és a fűtőolaj szabályozott ára keddtől Szlovéniában, miközben a benzinért valamivel többet kell fizetni.
2026. 09. 28. 18:00
Megosztás:

5 ok, amiért a sporttáplálkozás komoly üzletté nőtte ki magát

A sporttáplálkozás mára jóval túllépett a versenysport és a testépítés szűk világán: széles fogyasztói kategóriává vált, amelyet az aktív életmód, a tudatosabb termékválasztás és az online kereskedelem egyszerre formál. Fehérjék, vitaminok, ásványi anyagokat tartalmazó készítmények és különféle sportélelmiszerek kerülnek egyre több vásárló látóterébe. Ezt a sokszínűséget jól mutatja a Scitec kínálata is, amely többféle termékkategóriát fog össze.
2026. 09. 28. 17:30
Megosztás:

Mérséklődött a K&H nagyvállalati növekedési indexe a harmadik negyedévben

Mérséklődött a K&H nagyvállalati növekedési indexe a harmadik negyedévben az előző három hónaphoz képest, 5 pontot ért el a második negyedévben mért 9 pont után; a korrekció ellenére a vállalati szektorban nem hagyott alább az optimizmus - mondta Bodor Tibor, a K&H vállalati divíziójának vezetője hétfőn Budapesten, a jelentést bemutató sajtótájékoztatón.
2026. 09. 28. 17:00
Megosztás:

Módosítja éves finanszírozási tervét az ÁKK

Módosítja 2026-os éves finanszírozási tervét az Államadósság Kezelő Központ Zrt. (ÁKK), erre a korábban tervezettnél magasabb költségvetési hiány és a várhatóan decemberben beérkező uniós források előfinanszírozása miatt van szükség - jelentette be Tardos Gergely, az ÁKK vezérigazgatója hétfőn Budapesten, sajtótájékoztatón.
2026. 09. 28. 16:30
Megosztás:

Félmillió sofőr hiányzik a logisztikában, de a java csak most jön

Több mint félmillió tehergépkocsi-vezetői állás betöltetlen jelenleg Európában, a következő években pedig további 600 ezer sofőr érheti el a nyugdíjkorhatárt. A Magyarországi Logisztikai Szolgáltató Központok Szövetsége (MLSZKSZ) szerint a közúti és a vasúti árufuvarozás szorosabb együttműködése egyre fontosabb szerepet kaphat az európai árumozgás fenntartásában. Magyarországon ehhez nagyobb vasúti kapacitásra, kiszámítható szolgáltatásokra és olyan infrastruktúrára van szükség, ami képes lesz kezelni a következő években várható jelentős forgalomnövekedést.
2026. 09. 28. 16:00
Megosztás:

Apróság, mégis csökkenti a fizikai terhelést a raktárakban: a békakerék szerepe a logisztikai munka hatékonyságában

A szoftveres integráció és a gépesítés önmagában nem elegendő, ha szeretnénk a lehető legtöbb fizikai megterhelést levenni a dolgozók válláról. Pontosan ezért nem mindegy, hogy milyen kerekeket használunk a raklapemelőkhöz.
2026. 09. 28. 15:30
Megosztás:

Trump gyors eredményt akar, Kína hosszú távra játszik – mi lehet a washingtoni alku tétje?

Donald Trumpnak és Hszi Csin-pingnek is számos oka van arra, hogy enyhítsék az Egyesült Államok és Kína közötti feszültségeket a washingtoni találkozójuk során. Ugyanakkor korántsem ugyanazok az érdekek vezérlik őket. Trumpnak gyors és kézzelfogható eredményekre van szüksége, amelyek az amerikai gazdaságban és akár a piaci árazásban is megjelenhetnek. Hszi ezzel szemben jóval hosszabb időtávban gondolkodik: Peking számára elsősorban az a kérdés, hogyan alakulnak a két nagyhatalom közötti stratégiai és technológiai erőviszonyok a következő években. A helyzetet a Magyarországon is elérhető globális befektetési alkalmazás, az XTB szakértői elemezték.
2026. 09. 28. 15:00
Megosztás: