Mastercard és a stabilcoin-elszámolás: miért fontosabb a hálózati lefedettség, mint a tokenek körüli hype?
Mastercard stabilcoin-stratégiája új szintre lép
A Mastercard legújabb stabilcoin-elszámolási terve egyértelműen jelzi, hogy a hagyományos fizetési óriások már nem pusztán figyelik a digitális eszközök piacát, hanem elkezdik beépíteni a blokkláncalapú infrastruktúrát a meglévő pénzügyi rendszerekbe.
A vállalat 2026. június 3-án jelezte, hogy elszámolási rendszerét szabályozott stabilcoinokkal bővíti. Ez azt jelenti, hogy bizonyos partnerek a jövőben nemcsak hagyományos fiatpénzben, hanem kiválasztott, amerikai dollárhoz kötött stabilcoinokban is rendezhetik kötelezettségeiket. A bejelentés különösen azért fontos, mert a Mastercard nem egyetlen tokent vagy egyetlen blokkláncot emelt ki, hanem több stabilcoint és több hálózatot is támogatna.
A fókusz tehát nem a „melyik coin lesz a győztes?” kérdésre helyeződik, hanem arra, hogy milyen széles körben, milyen partnerekkel és milyen régiókban működik az elszámolás. Ez jelentős szemléletváltás a kriptoszektorban, ahol a figyelem gyakran a tokenek márkanevére, árfolyamára vagy közösségi média körüli hype-jára irányul.
A Mastercard lépése ezzel szemben sokkal inkább infrastruktúra-kérdés. A fizetési szolgáltatók, elfogadók, fintech treasury vezetők és kereskedők szempontjából a legfontosabb mutató nem az, hogy egy adott stabilcoin mennyire népszerű a kriptoközösségben, hanem az, hogy képes-e gyors, szabályozott, likvid és megbízható elszámolási lehetőséget biztosítani hétköznap, hétvégén és ünnepnapokon is.
Hogyan illeszkedik a stabilcoin a kártyás elszámolásba?
A kártyás fizetések világában az elszámolás általában a háttérben zajlik. Amikor egy vásárló bankkártyával fizet, a tranzakciót először engedélyezik, majd elszámolják, végül a pénzmozgás megtörténik az elfogadók, kibocsátók, fizetési hálózatok és banki partnerek között.
A hagyományos rendszerben ezek a pénzmozgások többnyire banki síneken, kötegelt formában, munkanapokon mennek végbe. Ez sok esetben jól működik, de a globális kereskedelemben és a digitális gazdaságban egyre nagyobb problémát jelenthetnek a banki zárórák, a hétvégi szünetek, az ünnepnapok, a régiós eltérések és a likviditási késedelmek.
A stabilcoin-elszámolás ezt a rendszert nem feltétlenül váltja ki, hanem opcionális új réteget ad hozzá. A vásárló oldaláról a fizetési élmény lényegében nem változik: a fogyasztó ugyanúgy kártyával fizethet a pénztárnál vagy online checkout során. A háttérben viszont a fizetési szolgáltató, az elfogadó vagy más intézményi szereplő dönthet úgy, hogy egyes elszámolási kötelezettségeket szabályozott stabilcoinban rendez.
Ez a gyakorlatban azt jelentheti, hogy egy PSP vagy acquirer meghatározott stabilcoinokat használhat a hálózattal vagy partnereivel szembeni elszámolás során. A Mastercard által említett rendszer fiatpénzzel párhuzamosan működne, vagyis nem kötelező átállásról, hanem bővülő választási lehetőségről van szó.
Nem a tokenlogó, hanem a lefedettség számít
A kriptopiacon gyakran a tokenek neve, márkája és piaci kapitalizációja kapja a legnagyobb figyelmet. A fizetési infrastruktúrában azonban egészen más szempontok számítanak. Egy kereskedő vagy fintech szolgáltató számára a valódi kérdés az, hogy az adott eszközzel mikor, hol, milyen költség mellett és milyen megbízhatósággal lehet elszámolni.
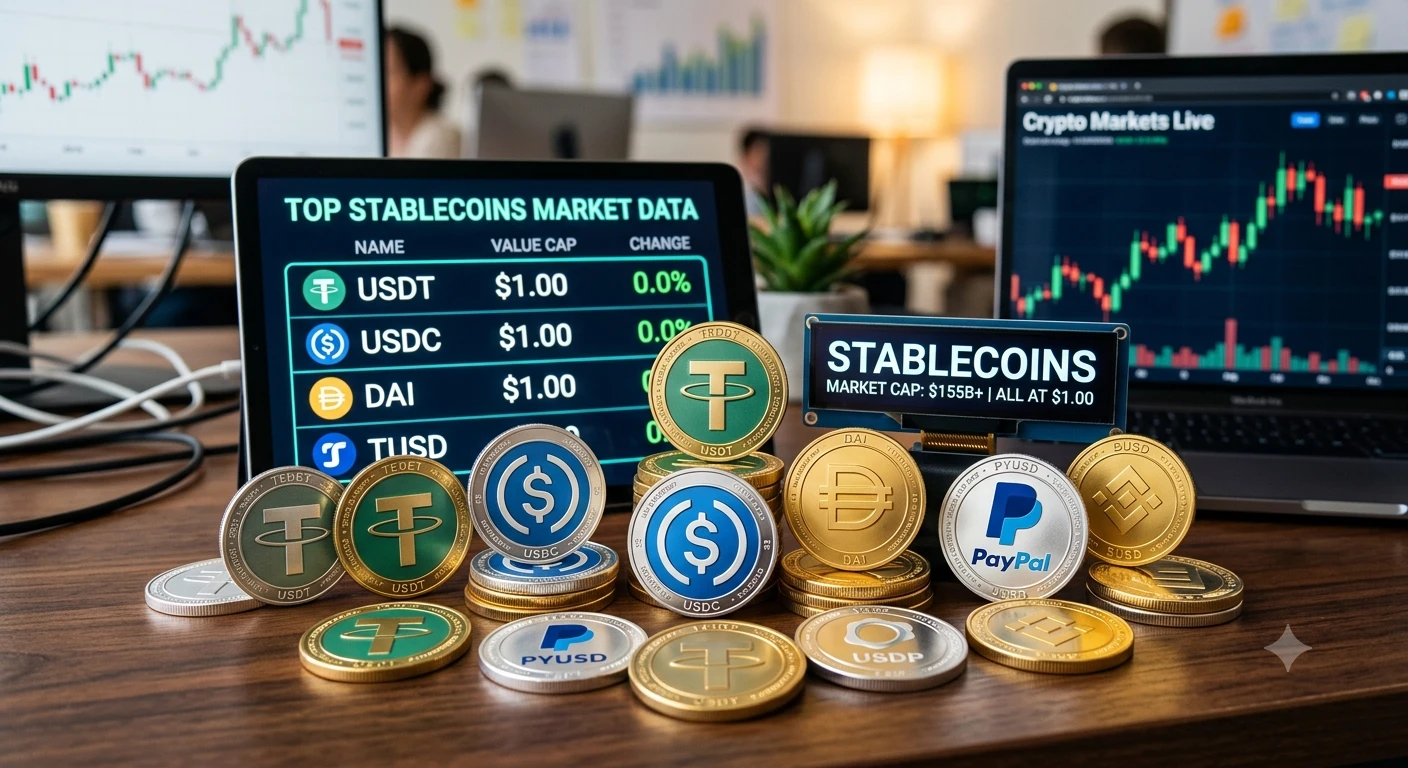
A Mastercard megközelítése éppen ezért lefedettségközpontú. A vállalat induláskor több stabilcoint is megnevezett, köztük az USDC-t, PYUSD-t, USDG-t, USDP-t, RLUSD-t és SoFiUSD-t. Emellett több blokklánchálózat támogatása is szerepel a tervek között, például az Arbitrum, Base, Canton, Ethereum, Polygon, Solana, Tempo és XRPL.
Ez a többhálózatos stratégia azt üzeni, hogy a Mastercard nem egyetlen „nyertes” láncra vagy egyetlen stabilcoinra építene. A cél inkább az, hogy a szereplők több különböző elszámolási útvonal közül választhassanak, attól függően, hol van megfelelő likviditás, melyik régióban működnek a banki partnerek, és melyik blokkláncon érhető el üzembiztos működés.
A fizetési kulcsmutatókat nem a marketing javítja, hanem a működési hatékonyság. A stabilcoin-elszámolás akkor lehet igazán értékes, ha csökkenti a prefunding szükségletet, rövidíti a cash conversion cycle-t, gyorsítja a hétvégi és ünnepnapi elszámolást, valamint mérsékli a regionális banki korlátokból fakadó súrlódásokat.
Miért fontos a többhálózatos stabilcoin-elszámolás?
A blokkláncok nem egyformák. Más működési profillal rendelkeznek az EVM-kompatibilis hálózatok, például az Ethereum, Polygon, Base vagy Arbitrum, és más előnyöket kínálnak az olyan nem EVM-alapú láncok, mint a Solana vagy az XRPL. A Canton és a Tempo pedig inkább vállalati, illetve speciális fizetési infrastruktúrák felől közelítheti meg a piacot.
Egy fizetési szolgáltató számára nem az a legjobb stratégia, ha kizárólag egyetlen láncra épít. Egyetlen blokklánc használata egyszerűbb integrációt jelenthet, de növeli a függőséget is. Ha az adott hálózaton torlódás, technikai fennakadás, karbantartás vagy likviditási probléma jelentkezik, az közvetlenül veszélyeztetheti az elszámolási folyamatokat.
A coverage-first, vagyis lefedettségközpontú modell ezzel szemben több stabilcoinra, több láncra és több banki partnerre épít. Ez ugyan több integrációs munkát, összetettebb megfelelési folyamatokat és bonyolultabb treasury működést igényel, de nagyobb ellenálló képességet ad. Ha az egyik lánc túlterhelt, az elszámolás másik hálózatra terelhető. Ha egy stabilcoin kibocsátójával vagy likviditásával gond van, egy másik eszköz vagy akár fiatpénz is használható.
Ez a redundancia különösen fontos a nagy volumenű PSP-k, marketplace-ek, határokon átnyúló fizetési szolgáltatók és régiós fintech szereplők számára. Számukra a leállás vagy késedelmes elszámolás közvetlen pénzügyi kockázatot jelent.
Stabilcoin-elszámolási alapfogalmak érthetően
A Mastercard stabilcoin-lépésének megértéséhez érdemes tisztázni néhány kulcsfogalmat.
Az elszámolási ablak azt az időszakot jelenti, amikor a clearing után a hálózati szereplők ténylegesen rendezik egymással a nettó kötelezettségeiket. A hagyományos banki világban ezt gyakran munkanapokhoz és banki zárórákhoz kötik.
A szabályozott stabilcoin olyan fiatpénzhez, jellemzően amerikai dollárhoz kötött digitális token, amelyet valamilyen megfelelési rendszer alatt bocsátanak ki. A stabilcoin értékének fenntartása a kibocsátó tartalékaitól, visszaváltási szabályaitól és piaci bizalomtól függ.
A finality, vagyis véglegesség azt jelenti, hogy egy on-chain tranzakció mikortól tekinthető gazdaságilag visszafordíthatatlannak. Ez lánconként eltérő lehet, és elszámolási kockázat szempontjából kiemelten fontos.
A depeg kockázat annak veszélyét jelenti, hogy egy stabilcoin eltávolodik az 1 dolláros referenciaértékétől. Ez történhet piaci stressz, likviditási zavar vagy kibocsátói probléma miatt.
Az on-ramp és off-ramp infrastruktúra biztosítja az átjárást a banki fiatpénz és az on-chain stabilcoin között. Enélkül a stabilcoin nem valódi treasury eszköz, hanem elszigetelt kriptoinstrumentum marad.
A hálózati lefedettség pedig azt mutatja meg, hogy egy adott elszámolási megoldás milyen láncokon, bankokon, régiókon és partnereken keresztül működik ténylegesen.
Hogyan érdemes bevezetni a stabilcoin-elszámolást?
A sikeres bevezetés első lépése nem az, hogy egy vállalat kiválaszt egy divatos stabilcoint. Sokkal fontosabb az elszámolási célok pontos meghatározása. A treasury csapatnak először azt kell megértenie, hol jelent valódi előnyt a gyorsabb vagy rugalmasabb settlement: hétvégi pénzáramlásban, nemzetközi korridorokban, banki zárórák elkerülésében, float csökkentésében vagy likviditási költségek mérséklésében.
Ezután érdemes korridorokat választani, nem tokeneket. Egy vállalatnak azt kell vizsgálnia, hogy mely régiókban mely banki partnerek, PSP-k és elfogadók támogatják ugyanazokat a stabilcoinokat és blokkláncokat. Csak ezután érdemes dönteni arról, hogy USDC, PYUSD, USDP, RLUSD vagy más támogatott stabilcoin kerüljön-e a működésbe.
A következő lépés a láncok kiválasztása likviditás és operációs érettség alapján. Egy nagyobb szolgáltató számára célszerű legalább két különböző blokkláncot támogatni, hogy legyen tartalék útvonal torlódás vagy technikai probléma esetén. Az Ethereum, Polygon, Base, Arbitrum, Solana vagy XRPL mind eltérő előnyöket és kompromisszumokat kínálnak.
A banki partnerek szerepe szintén kulcsfontosságú. A stabilcoin-elszámolás csak akkor hasznos, ha a banki, fizetési és likviditási partnerek képesek ugyanazokat az eszközöket ugyanazon hálózatokon kezelni. A Mastercard által említett korai szereplők között például az ARQ, a CBW Bank, a Cross River, a Lead Bank és a Nuvei is megjelent, ami arra utal, hogy az első fókuszterületek között az Egyesült Államok és Latin-Amerika is fontos szerepet kaphat.
Treasury és kockázatkezelés: a háttérmunka dönt
A stabilcoin-elszámolás bevezetése nem pusztán technológiai integráció. Legalább ennyire treasury, compliance és kockázatkezelési kérdés is.
Egy jól felépített rendszerben előre meg kell határozni, hogyan történik a stabilcoinok kibocsátása, visszaváltása, tárolása és belső elszámolása. Szükség van likviditási pufferekre az intraday, hétvégi és ünnepnapi működéshez. Emellett világos szabályokat kell alkotni arra az esetre is, ha egy stabilcoin elveszíti árfolyamrögzítését, egy lánc túlterhelődik, vagy egy kibocsátóval kapcsolatban bizalmi probléma merül fel.
A compliance oldal szintén nem kerülhető meg. A KYC, AML, chain analytics, address screening, travel rule kötelezettségek és joghatósági korlátozások mind befolyásolják, hogy egy stabilcoin-elszámolási modell hol és milyen volumenben használható. New York például különösen érzékeny szabályozási környezet, ezért a Mastercard BitLicense engedélye fontos eleme lehet az amerikai digitális eszközös működésnek.
A könyvelési és beszámolási kérdésekre is előre fel kell készülni. Egy vállalatnak egyértelmű szabályzatot kell kialakítania arra, hogyan ismeri el, értékeli és mutatja ki az elszámolás során használt on-chain eszközöket.
A lefedettségközpontú modell előnyei és hátrányai
A coverage-first stratégia legnagyobb előnye a rugalmasság. Több lánc, több stabilcoin és több banki partner használata javíthatja az üzemidőt, csökkentheti az egyetlen szolgáltatótól való függőséget, és erősebb regionális elérést biztosíthat.
Egy ilyen modell különösen hasznos lehet nagyobb PSP-knek, határokon átnyúló fizetési szolgáltatóknak, online piactereknek és fintech cégeknek, amelyek több régióban, eltérő banki infrastruktúrák mellett működnek. Számukra az alternatív elszámolási útvonalak valódi versenyelőnyt jelenthetnek.
A hátrány ugyanakkor az összetettség. Több lánc integrációja több technikai monitoringot, szélesebb compliance peremet, több treasury szabályt és bonyolultabb kockázatkezelést igényel. Egy kisebb szereplő számára ez túl nagy operációs teher lehet.
A token-first modell ezzel szemben egyszerűbb. Egyetlen stabilcoin és egyetlen lánc támogatása gyorsabb pilotot, kisebb integrációs munkát és könnyebb felügyeletet jelent. Ez jó lehet alacsony volumenű kísérletekhez vagy szűk felhasználási esetekhez. Hosszabb távon azonban kockázatosabb, mert a vállalat kiszolgáltatottabbá válik a lánctorlódásnak, a depeg eseményeknek és a korlátozott partneri lefedettségnek.
Szabályozás és banki realitások nélkül nincs skálázás
A stabilcoin-elszámolás jövője nemcsak a blokkláncok sebességén vagy a tokenek likviditásán múlik. Legalább ennyire fontos, hogy a megoldás megfeleljen a banki és szabályozási követelményeknek.
A Mastercard BitLicense engedélye New York államban azt mutatja, hogy a vállalat szabályozott keretek között kívánja bővíteni digitális eszközös tevékenységét. Ez különösen fontos olyan intézmények számára, amelyek amerikai, azon belül is New York-i joghatóság alá tartozó ügyfelekkel vagy banki partnerekkel dolgoznak.
A bankok és fintech partnerek jelentik az összekötő hidat a hagyományos pénzügyi rendszer és az on-chain elszámolás között. Hiába létezik egy technikailag kiváló stabilcoin, ha nincs megbízható on-ramp, off-ramp, banki támogatás és likviditás az adott korridorban. A valódi piaci használhatóságot az dönti el, hogy egy vállalat képes-e ugyanazt az eszközt ugyanazon a láncon fogadni, elszámolni, visszaváltani és könyvelni.
Ezért a stabilcoin-elszámolás valójában nem kriptospekuláció, hanem pénzügyi infrastruktúra-fejlesztés. A kereskedőket nem kell kitenni közvetlen kriptokitettségnek, ha a rendszer megfelelően van kialakítva. A cél az opcionális elszámolási rugalmasság: gyorsabb pénzmozgás, rövidebb várakozási idő, jobb treasury hatékonyság és alternatív útvonalak a banki korlátok mellett.
A legnagyobb kockázatok: depeg, torlódás és hamis biztonságérzet
A stabilcoin-elszámolás komoly lehetőségeket nyit, de jelentős kockázatokkal is jár. Az egyik legnagyobb hiba az egyetlen lánctól való függés. Ha egy szolgáltató kizárólag egy blokkláncra épít, akkor egy hálózati leállás, torlódás vagy karbantartás könnyen elszámolási fennakadást okozhat. Ezért fontos legalább egy alternatív lánc és egy fiat fallback fenntartása.
A depeg kockázatot sem lehet figyelmen kívül hagyni. Egy stabilcoin piaci stresszhelyzetben eltávolodhat az 1 dolláros értéktől, ami közvetlen elszámolási veszteséget okozhat. A vállalatoknak előre rögzíteniük kell, milyen árfolyameltérésnél állítják le az adott eszköz használatát, és mikor váltanak másik stabilcoinra vagy fiatpénzre.
Szintén veszélyes azt feltételezni, hogy egy ismert tokennév automatikusan valódi lefedettséget jelent. Egy stabilcoin lehet népszerű a kriptopiacon, de ettől még nem biztos, hogy az adott kereskedő bankja, PSP-je vagy elfogadója támogatja azt a szükséges régióban és a megfelelő blokkláncon.
A hétvégi likviditás külön kérdés. Az intraday, hétvégi és ünnepnapi elszámolás komoly előny lehet, de csak akkor, ha a treasury csapat rendelkezik megfelelő likviditással, felügyelettel és döntési protokollokkal. A technikai lehetőség önmagában nem elég, ha nincs mögötte operatív készültség.
Mit jelent mindez a kereskedők és fintech cégek számára?
A Mastercard stabilcoin-elszámolási nyitása elsősorban nem a lakossági vásárlók fizetési szokásait változtatja meg. A fogyasztó a checkout során továbbra is megszokott módon fizethet. A valódi változás a háttérben, az intézményi elszámolási rétegben történik.
A kereskedők, PSP-k és fintech treasury vezetők számára ez új eszközt adhat a pénzáramlás optimalizálására. A gyorsabb settlement javíthatja a likviditástervezést, csökkentheti az előfinanszírozási igényt, és segíthet áthidalni a banki munkanapokból fakadó időbeli korlátokat.
A legnagyobb nyertesek azok a szereplők lehetnek, amelyek nem tokenhype alapján döntenek, hanem pontosan felmérik a saját működési igényeiket. Hol van szükség gyorsabb elszámolásra? Mely régiókban okoznak gondot a banki zárórák? Mely partnerek támogatják ugyanazokat a stabilcoinokat és láncokat? Van-e megfelelő compliance és treasury háttér?
A stabilcoin-elszámolás csak akkor jelent versenyelőnyt, ha a vállalat nem pusztán kriptós innovációként, hanem megbízható pénzügyi infrastruktúraként kezeli.
A Mastercard üzenete: a stabilcoin nem cél, hanem elszámolási eszköz
A Mastercard lépése jól mutatja, hogy a stabilcoinok intézményi használata új szakaszba léphet. A hangsúly egyre kevésbé a spekuláción, és egyre inkább az infrastruktúrán van. A stabilcoin ebben a modellben nem befektetési sztori, hanem elszámolási eszköz, amely akkor hasznos, ha gyorsabb, olcsóbb, rugalmasabb vagy megbízhatóbb pénzmozgást tesz lehetővé.
A jövő fizetési rendszereiben várhatóan nem egyetlen blokklánc vagy egyetlen stabilcoin fog dominálni minden helyzetben. Sokkal valószínűbb, hogy a nyertes szereplők több hálózatot, több eszközt és több banki partnert kombinálnak majd, hogy mindig az adott korridorhoz, likviditási helyzethez és szabályozási környezethez igazítsák az elszámolást.
A Mastercard stabilcoin-stratégiájának legfontosabb tanulsága ezért világos: a tokenmárka figyelmet hozhat, de a hálózati lefedettség teremti az üzleti értéket. A fizetési piac szereplői számára a valódi kérdés nem az, melyik stabilcoin hangzik a legjobban, hanem az, hogy melyik infrastruktúra képes stabilan működni akkor is, amikor a bankok zárva vannak, a piac volatilis, vagy egy blokklánc éppen túlterhelt.