Növekvő félelem - Kína nagy bajban
De mielőtt erről beszélünk, fontos megegyezni, hogy ezen két cég jelentősége tőzsdei szempontból már nem számottevő, hiszen az előbbi piaci kapitalizációja már korábban 8 millió dollár alá csökkent, míg az utóbbi a korábbi 30 milliárd dollár környékéről mostanra 3 milliárd dollár környékén áll.
Szóval a pénzégetés már megtörtént. A kérdés az, hogy még milyen meglepetés jöhet a kínai kondérból. Sajnos ezzel kapcsolatban nem vagyunk optimisták - írják az ERSTE elemzői.
Egy kereskedelmi háborút követő nagy ingatlanpiaci összeomlást láttunk már Ázsiában, aminek csúfos, mintegy 30 évig tartó stagnálás lett a következménye. Igaz, a japán embereket nem lehetett szinte semmivel sem meggyőzni, hogy költekezzenek, miközben a japán miniatürizálási gazdasági csoda véget ért.
S az ingatlanpiac összeomlását követően folyamatos volt a defláció és a gazdasági növekedés is, a 4-12 százalékos tartományból jóval a G7-ek növekedési rátája alá esett. Most valami nagyon hasonló készülődik Kínában.
Itt is volt egy csoda, ami itt is egy tényezőre, az olcsó munkaerőre és a kínai gazdaság gyors alkalmazkodására épült. Viszont úgy tűnik, hogy ennek vége. Az ingatlanpiaci ralinak is vége. Az infláció is nagyon alacsony, s néha betekint a negatív tartományba. Ugyanakkor van egy különbség.
A japán ingatlanpiaci összeomlás óta 2009-ben volt egy amerikai is, amelyre egy sokkal bátrabb monetáris oldali fellépéssel sikerült jó választ adni. Ez elvileg megtehető Kínában is. Kérdés, hogy a lakosság hogyan reagál majd erre. Úgy, mint Japánban, vagy úgy, mint az Egyesült Államokban?
Ne feledjük, hogy 2009 óta az USA-ban is visszaszorult a „carpe diem”, s inkább a megtakarítás került előtérbe, ami alacsony inflációt eredményezett, több mint 10 éven keresztül. Szóval van mitől félnünk a Fed szigorúságán túlmenően is.
S ez látszik egyre inkább a piacokon is.
Kezdjük a DAX-szal, amelynek erős a kínai kitettsége, s amely nem olyan rég elhagyta a hathónapos sávot lefelé, s néhány napja a 200 napos mozgóátlagnak is búcsút intett. Pedig az elmúlt hat hónapban többször is új csúcsot ünnepelhettünk, amelyekből aztán nem jött folytatás.
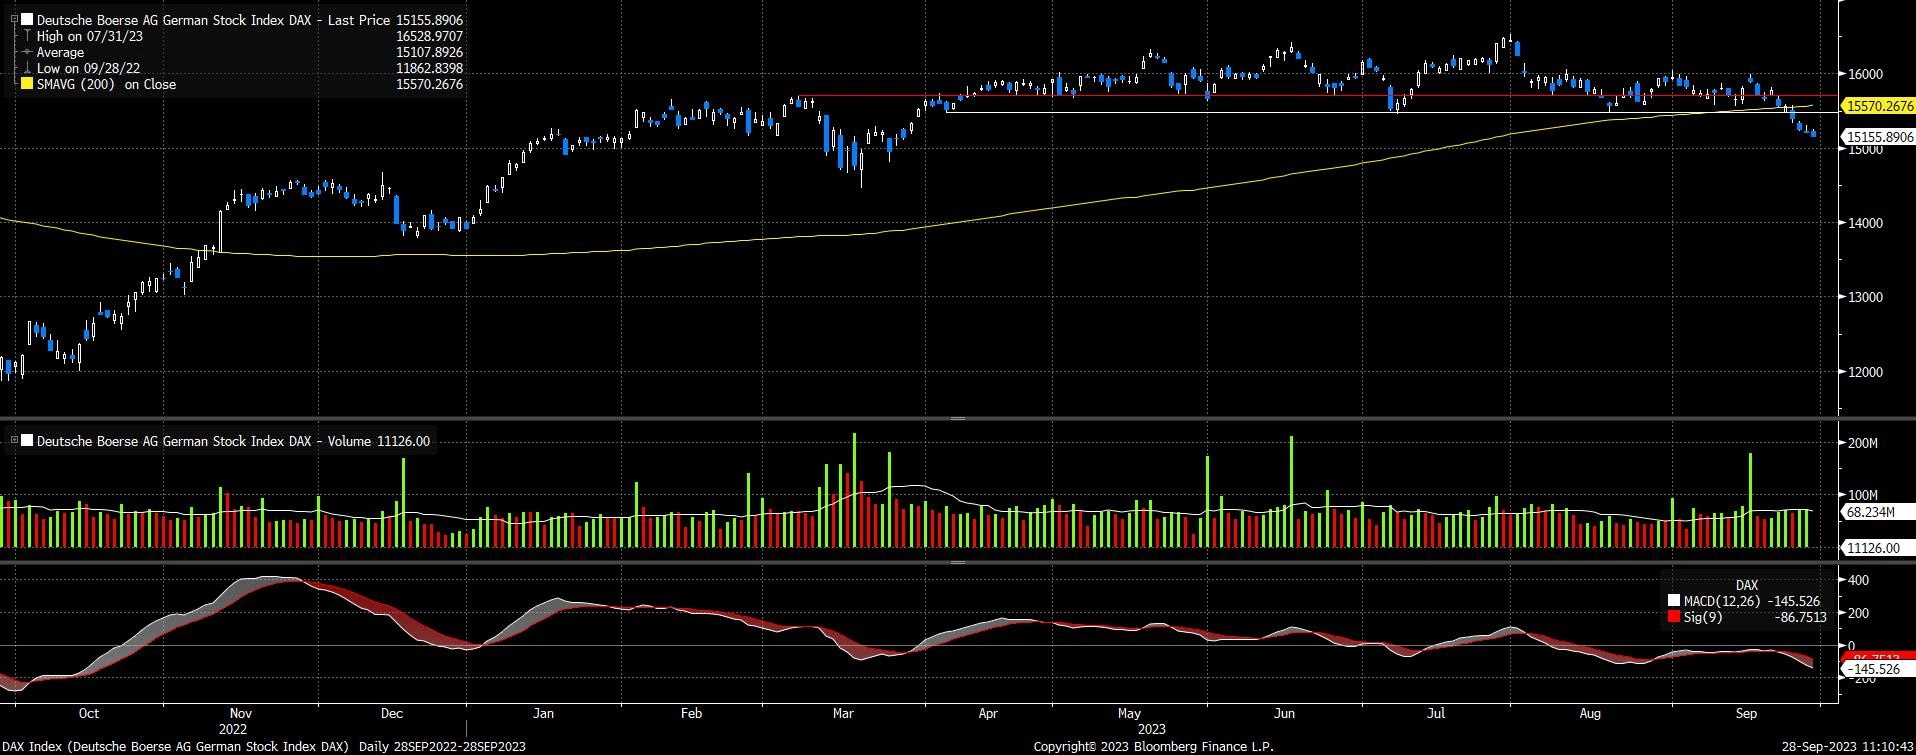
Forrás: Bloomberg, Erste
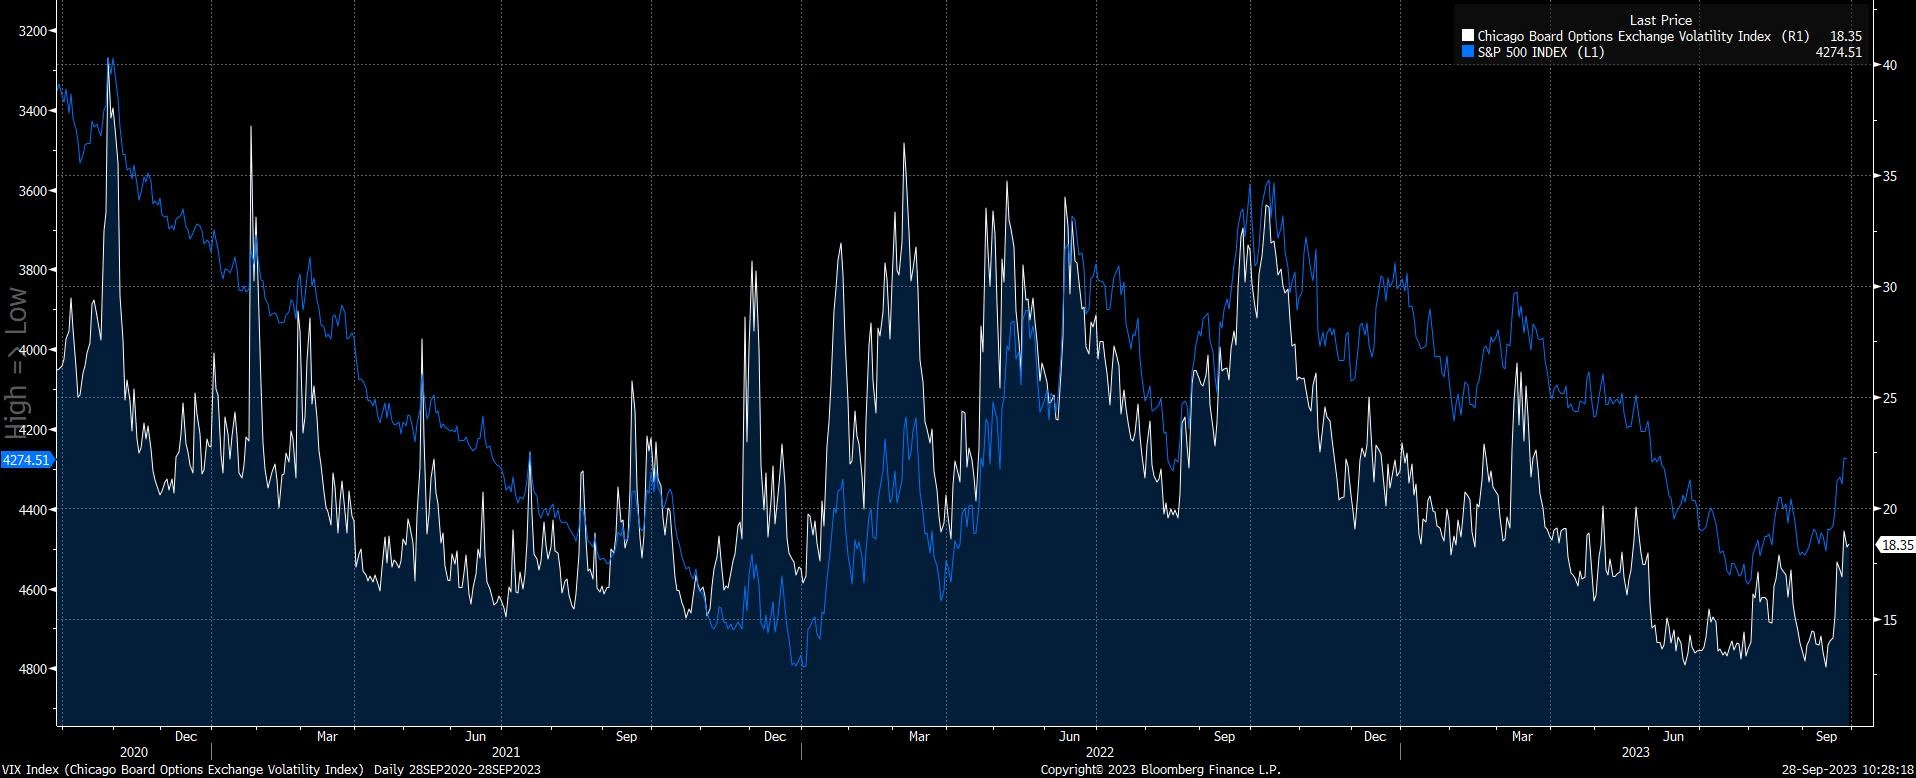
S akkor térjünk rá a félelemre. Azon túlmenően, hogy az S&P500 elég határozottan dél felé vette az irányt az augusztusi lokális csúcsot követően, számos jel mutatja az aggodalom növekedését.
Vegyük előszőr a VIX indexet. Ugyan nem magas az érték, de elkezdett a korábbi, alacsonyabbnak mondható szintekről felfelé kúszni. Az S&P500 fordított értéke pedig szépen korrigál vele.
Forrás: Bloomberg, Erste
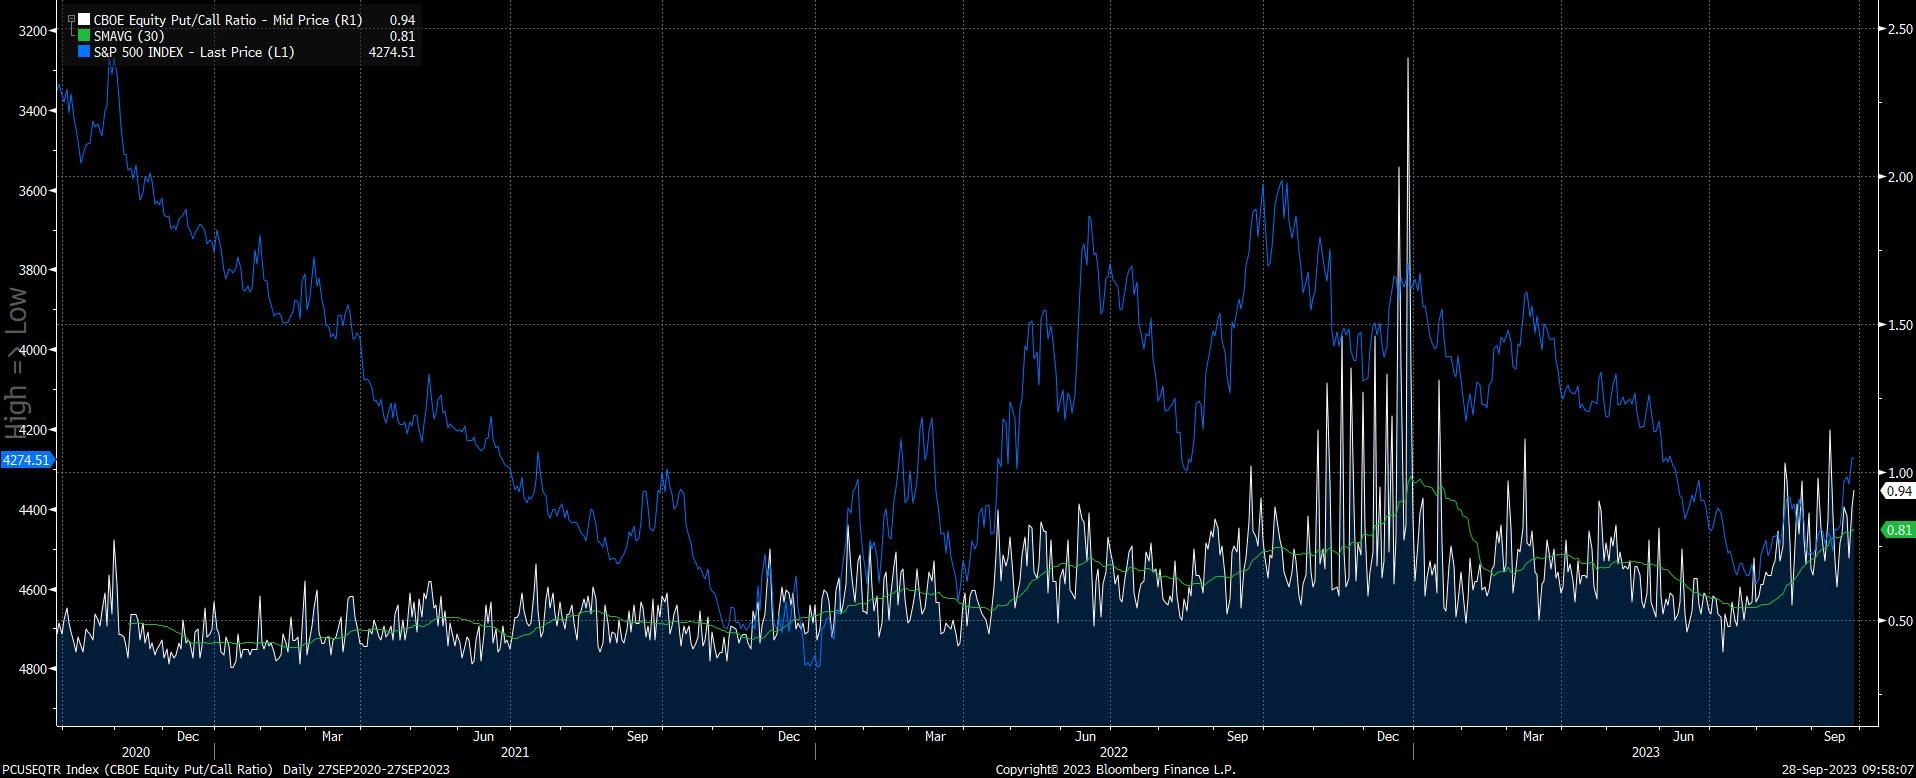
Ha az eladási és vételi opciók arányát nézzük, akkor azok is elkezdtek növekedni. Míg korábban inkább a vételi opciók voltak túlsúlyban – dupla annyi, mint eladási –, azaz a piaci szereplők inkább az emelkedésre játszottak, most inkább a bunkerbe kezdtek vonulni az eladási opciók vételével, azaz a pozícióik fedezésével az esetleges eséssel szemben. Itt is tetten érhető a korreláció a put/call arányszám és az S&P500 index fordított értéke között.
Forrás: Bloomberg, Erste
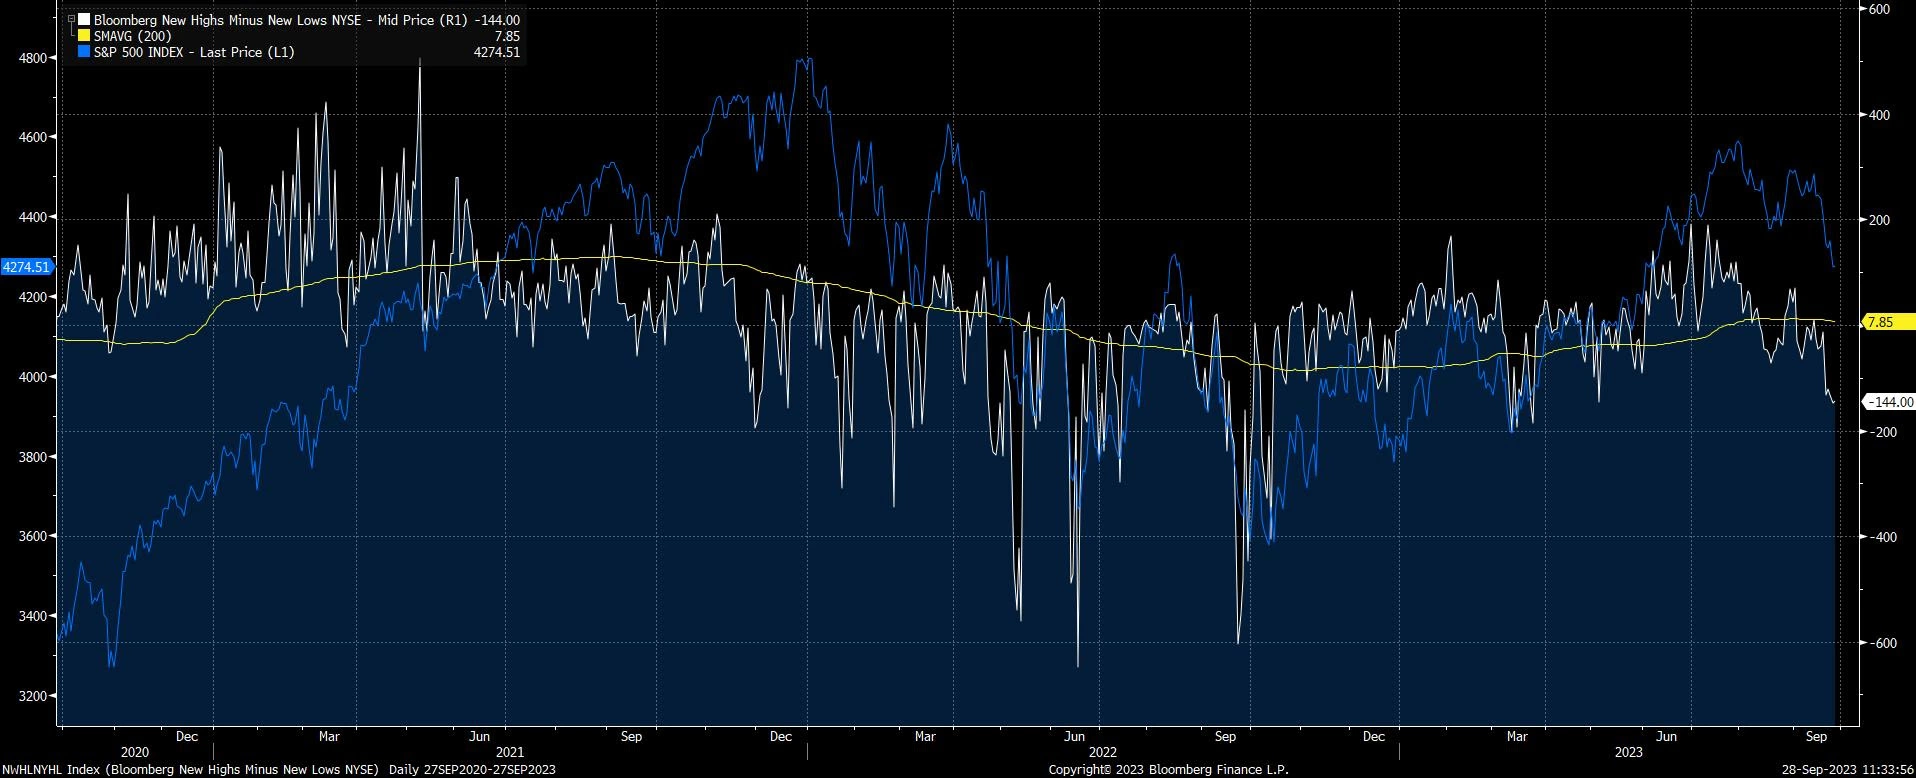
S akkor vegyük az új csúcsok és új mélypontok különbségét. Augusztus eleje óta egyre több az új mélypontot ütő részvény, az új csúcsokhoz képest, azaz a különbözet csökkenő trendben van, akárcsak az S&P500 index.
Forrás: Bloomberg, Erste
Szóval miközben a jövő és az azt követő évekre mind az amerikai, mind a német tőzsdei cégek esetében 10 százalék körüli eredménybővülést várnak az elemzők, addig a befektetők inkább a kockázatokra koncentrálnak.
Ezek pedig vannak szép számmal. Ilyen a kínai csoda vége, vagy a Fed esetleges túlzó szigora, s az e miatt vagy akár e nélkül is bekövetkező gazdasági visszaesés. Egy szó, mint száz, a kockázati prémium magas, s még növekszik is, ami nem kedvez a börzéknek. Ezen kockázatok remélhető csökkenése jó pár hónapos (vagy fél, vagy éves…?) távon viszont újra bikapiacot hozhat, de egyelőre az aktuális házi feladatra kell koncentrálnunk.