Stabilcoinok: a 24/7 devizalikviditás lesz az új teszt
Raj Kamal, a TransFi fizetési vállalat alapító-vezérigazgatója szerint a következő nagy kérdés az lesz, hogy rendelkezésre áll-e megfelelő 24/7 devizalikviditás egy olyan pénzügyi infrastruktúrához, amely éjjel, hétvégén és ünnepnapokon sem zár be. A blokkláncon ugyanis egy token másodpercek vagy percek alatt mozgatható, de ez még nem jelenti azt, hogy a háttérben szükséges devizaváltás ugyanolyan olcsón és kiszámíthatóan végrehajtható szombat hajnalban, mint egy aktív londoni vagy New York-i kereskedési időszakban.
A stabilcoinok kinőhetnek a dollár árnyékából
A stabilcoinok olyan blokkláncon kibocsátott digitális eszközök, amelyek értékét jellemzően egy hagyományos pénznemhez – például az amerikai dollárhoz vagy az euróhoz – rögzítik. A legnagyobb stabilcoinok mögött készpénzből, rövid lejáratú állampapírokból vagy más likvid eszközökből álló tartalék található, amelynek feladata a token névértékének és visszaválthatóságának biztosítása.
A piac ma még rendkívül dollárközpontú. A Nemzetközi Fizetések Bankjának adatai szerint a fiatpénzzel fedezett stabilcoinok piaci értékének mintegy 99,4 százaléka az amerikai dollárhoz kötődik. Ez azt jelenti, hogy az euróhoz, fonthoz, japán jenhez és más devizákhoz kapcsolódó tokenek egyelőre csak töredékét adják a teljes szegmensnek.
Ez azonban fokozatosan változhat. Ahogy egyre több szabályozott bank, fintech vállalat és pénzügyi intézmény kezd helyi pénznemekhez kötött stabilcoinokat kibocsátani, a vállalatok számára is vonzóbbá válhat ezek használata bérek, beszállítói számlák, nemzetközi kereskedelmi ügyletek vagy vállalati likviditás kezelésére.
Kamal szerint ennek egyik oka, hogy a dollárstabilcoinok használata mögött már ma is jelentős devizakonverzió zajlik. Az általa idézett adatok szerint a hagyományos pénzből dollárstabilcoinokba irányuló forgalom több mint 70 százaléka nem amerikai dollárból indul. Ha például egy európai vállalat euróból vásárol dollárhoz kötött stabilcoint, a háttérben EUR/USD devizaváltás történik akkor is, ha ezt a végfelhasználó nem feltétlenül látja.
A helyi pénznemhez kötött tokenek ezt a folyamatot részben átalakíthatják. Egy euróban működő vállalat például euróstabilcoint tarthatna, miközben egy japán partner jenhez kötött tokenben szeretne elszámolni. Ilyenkor azonban az euró és a jen közötti devizapiaci likviditásnak magán a tokenizált infrastruktúrán belül vagy annak közvetlen közelében is rendelkezésre kell állnia.
A 24/7 stabilcoinfizetéshez 24/7 devizalikviditás kell
A blokkláncok egyik legnagyobb előnye, hogy folyamatosan működnek. Nincs klasszikus banki nyitvatartási idő, hétvégi szünet vagy ünnepnapi elszámolási leállás: egy megfelelően működő hálózaton egy stabilcoin szombat este vagy karácsony hajnalán is továbbítható.
Ez azonban csak a tranzakció egyik fele. Ha közben egy pénznemet egy másikra kell átváltani, szükség van devizalikviditásra, vagyis elegendő vevőre, eladóra és rendelkezésre álló tőkére ahhoz, hogy a konverzió jelentős ármozgás nélkül megtörténjen.
A hagyományos devizapiac, vagy FX-piac – az angol foreign exchange rövidítéséből – a világ legnagyobb pénzügyi piaca. A globális napi forgalom 2025 áprilisában átlagosan körülbelül 9,6 billió dollár volt, szemben a 2022-ben mért 7,5 billió dollárral. A növekedés tehát jelentős, a piac mérete pedig első látásra azt sugallhatja, hogy likviditásból aligha lehet hiány.
A probléma azonban nem a teljes napi forgalom, hanem annak időbeli és földrajzi eloszlása. A devizapiac aktivitása nagyrészt a londoni, New York-i, szingapúri, hongkongi és tokiói kereskedési időszakokhoz, banki mérlegekhez és regionális pénzügyi központokhoz kapcsolódik. A blokklánc ezzel szemben a hét minden napján, napi 24 órában működik.
Egy vállalat ezért technikailag minden további nélkül kezdeményezhet nagy összegű stabilcoinfizetést péntek késő este. Ha azonban ehhez például euróról japán jenre vagy brit fontról hongkongi dollárra kell váltani, a szolgáltatónak olyan időpontban kell árat biztosítania, amikor az adott devizapár mögött kisebb lehet a piaci aktivitás.
Hétvégén megdrágulhat a nagy stabilcoinváltás
Egy likviditásszolgáltató vagy market maker feladata, hogy folyamatos vételi és eladási ajánlatokat biztosítson. A market maker, magyarul árjegyző, saját tőkéjét és eszközállományát használva segíti, hogy az ügyfelek akkor is vehessenek vagy eladhassanak egy eszközt, amikor nincs azonnal ugyanakkora ellenoldali megbízás.
Ha azonban egy vállalat hétvégén több tíz- vagy százmillió dollárnak megfelelő devizakonverziót szeretne végrehajtani, az árjegyzőnek akár órákon keresztül saját könyvében kell tartania a keletkező devizakockázatot. Előfordulhat, hogy csak a következő aktív devizapiaci időszakban tudja hatékonyan lefedezni, vagyis hedge-elni ezt a pozíciót.
Ez mérlegkockázatot jelent. A likviditásszolgáltatónak el kell döntenie, mekkora devizakészletet hajlandó tartani, mekkora nyitott pozíciót vállal el, és milyen díjat kér azért, hogy a kevésbé aktív időszakokban is biztosítsa a szükséges átváltást.
Ennek eredményeként változhat a spread, vagyis a vételi és eladási ár közötti különbség. Egy nagy vállalati konverzió például hétfő délelőtt szűk spreaddel, kedvező árfolyamon teljesülhet, miközben ugyanez az ügylet vasárnap hajnalban drágábbá válhat, vagy kisebb összegre korlátozódhat.
Ez különösen fontos a vállalati treasury, vagyis pénzügyi és likviditáskezelési területek számára. Egy multinacionális vállalatnak nem elegendő tudnia, hogy a pénz néhány másodperc alatt célba érhet: azt is előre látnia kell, hogy például 20 millió euróból pontosan mennyi dollárt vagy jent kap.
A vállalatok számára ezért az árbiztonság és a végrehajtható tranzakcióméret legalább olyan fontos lehet, mint maga az elszámolási sebesség. Egy 24 órában működő fizetési rendszer üzleti értéke jelentősen csökken, ha egy nagyobb konverzió hétvégén lényegesen drágábbá válik.
A dollárstabilcoinok közvetítő szerepe megmaradhat
A helyi pénznemekhez kötött stabilcoinok terjedése önmagában még nem jelenti a dollár dominanciájának végét. Kamal szerint a piac korai szakaszában valószínűleg csak korlátozott számú devizapár rendelkezik majd megfelelő mélységű likviditással.
Ez könnyen ahhoz vezethet, hogy az amerikai dollár továbbra is közvetítő pénznem marad még olyan tranzakciókban is, amelyek egyik végpontján sincs amerikai vállalat. Egy euróstabilcoin és egy jenhez kötött stabilcoin közötti konverzió például történhet úgy, hogy először euróról dollárstabilcoinra, majd dollárstabilcoinról jenalapú tokenre váltanak.
Első látásra ez kerülőútnak tűnhet, de gazdaságilag mégis ez lehet kedvezőbb, ha az EUR/USD és USD/JPY piacok sokkal mélyebbek, mint a közvetlen EUR/JPY tokenpiac. A nagyobb likviditás általában szűkebb spreadet, kisebb árhatást és megbízhatóbb végrehajtást jelent.
A hagyományos devizapiacon ugyanez a struktúra már régóta megfigyelhető. A dollár 2025 áprilisában az összes globális devizaügylet mintegy 89 százalékának egyik oldalán szerepelt, messze megelőzve az eurót és a japán jent.
A stabilcoinok világában ezért önmagában a kibocsátott tokenek száma vagy piaci kapitalizációja nem feltétlenül mondja meg, mennyire használható egy adott eszköz vállalati fizetésekre. Sokkal fontosabb lehet, hogy mekkora összeget lehet átváltani elfogadható árfolyamon, mekkora a spread, és mennyire megbízható a végrehajtás különböző időzónákban.
Az euró- és hongkongidollár-stabilcoinok már jelzik a változást
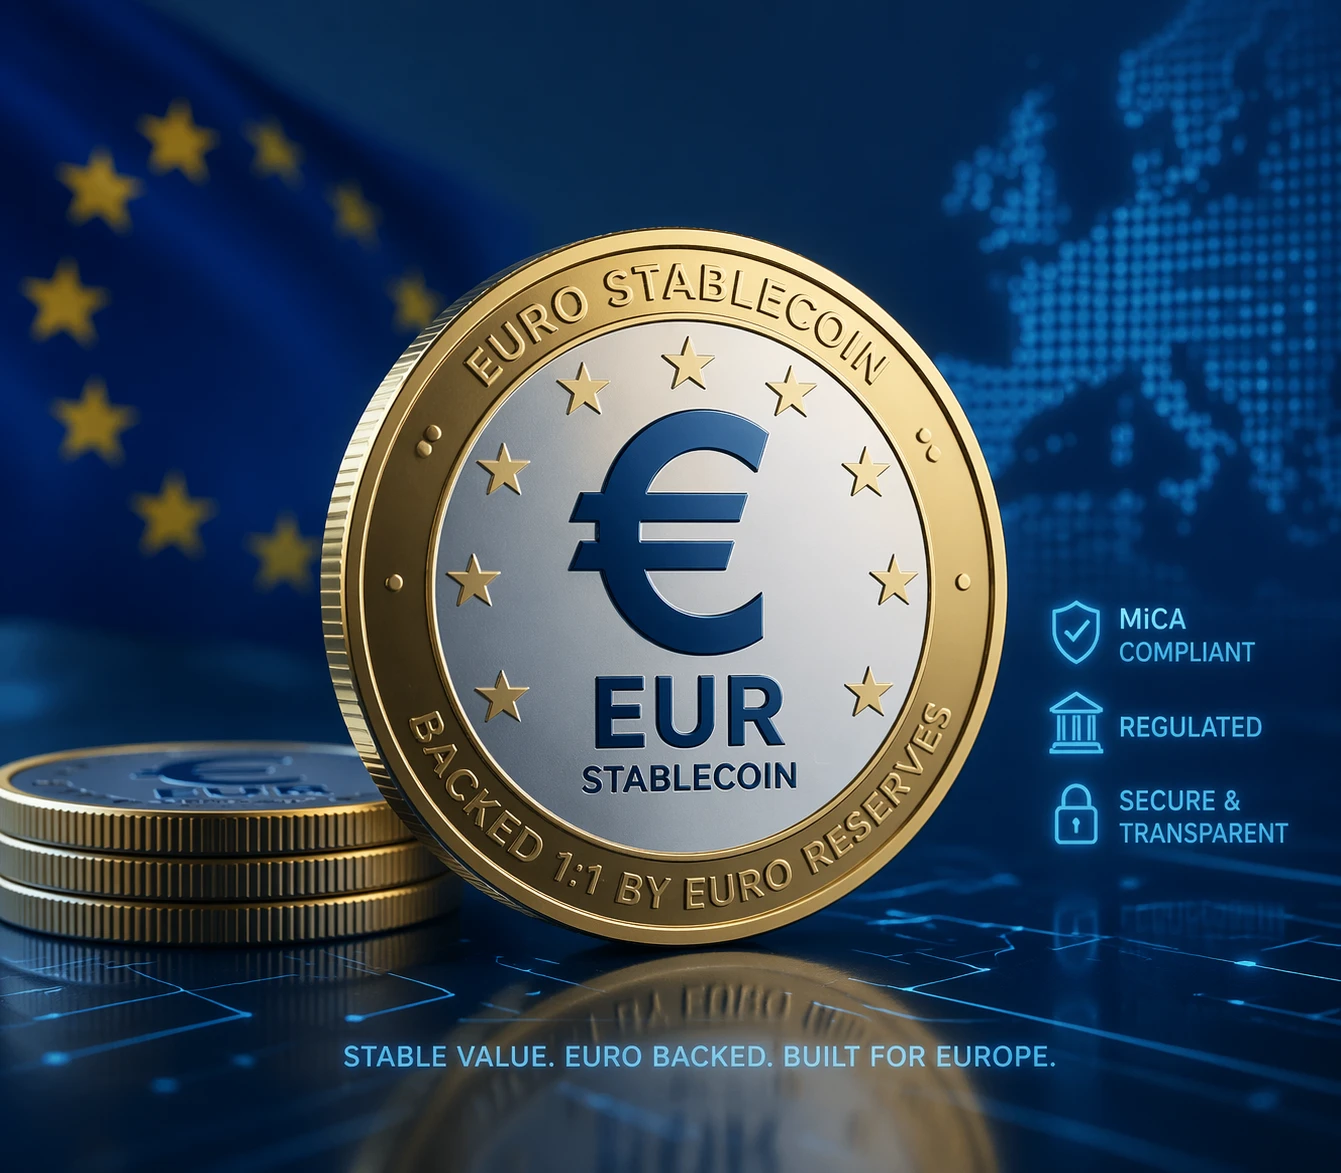
Az intézményi piac eközben egyre több olyan projektet indít, amely túllép a dollárhoz kötött stabilcoinokon. A Revolut 2026 augusztusában kezdte fokozatosan bevezetni az EURR nevű euróalapú stabilcoint egyes európai ügyfelek számára, többek között Dániában, Lengyelországban és Portugáliában.
Az Ethereumon kibocsátott EURR mögött a Stripe tulajdonában lévő Bridge Building áll, a token célja pedig az egy eurós érték fenntartása. A szélesebb európai elérhetőség későbbi bővítése azt mutatja, hogy a nagy fintech szereplők egyre komolyabban vizsgálják a helyi pénznemben denominált on-chain fizetések lehetőségét.
Hongkongban hasonló irány rajzolódik ki. A Standard Chartered 2026 augusztusában az Anchorpoint Financial szabályozott HKDAP stabilcoinjának első banki forgalmazójává vált, kezdetben jogosult intézményi ügyfelek és szakmai partnerek számára.
A tervezett felhasználási területek között vállalati treasury-kezelés, határokon átnyúló kereskedelmi fizetések és tokenizált befektetési alapok elszámolása is szerepel. Ezek már nem elsősorban kriptokereskedési felhasználási módok, hanem a hagyományos pénzügyi infrastruktúra blokkláncos átalakulásának első gyakorlati példái.
Ha ez a modell működőképessé válik, a stabilcoinok szerepe jelentősen megváltozhat. A ma főként kriptotőzsdéken, DeFi-protokollokban és dolláralapú digitális megtakarítási eszközként használt tokenekből fokozatosan vállalati elszámolási infrastruktúra válhat.
A túl sok stabilcoin szétaprózhatja a likviditást
A stabilcoinok számának növekedése azonban nem feltétlenül jelent automatikusan jobb piacot. Ha minden nagy bank, fintech cég és fizetési szolgáltató saját euró-, dollár-, font- vagy jenalapú tokent bocsát ki, a rendelkezésre álló likviditás több különálló eszköz, blokklánc és kereskedési helyszín között oszolhat meg.
Egy nemzetközi fizetés például elindulhat egy bank euróstabilcoinjával az Ethereumon, majd átkerülhet egy másik blokkláncra, ott átválthatják egy másik kibocsátó dollártokenjére, végül pedig egy harmadik pénznemben jóváírhatják a fogadó fél hagyományos bankszámláján. Minden egyes lépés külön technikai kapcsolatot, likviditási poolt és megfelelő tőkét igényelhet.
A likviditási pool olyan eszközállomány, amelyből egy adott piacon vagy decentralizált protokollban a váltások végrehajthatók. Ha túl kevés tőke található egy adott poolban, egy nagyobb tranzakció jelentősen elmozdíthatja az árat, amit a kriptopiacon gyakran slippage-nek, vagyis árfolyamcsúszásnak neveznek.
Az árjegyzők számára ezért komoly költséget jelenthet, ha tőkéjüket több tucat különböző stabilcoin és blokklánc között kell szétosztaniuk. Ha minden piacon viszonylag kevés forgalom történik, nehéz elegendő készletet fenntartani ahhoz, hogy nagy intézményi tranzakciókat is kis árhatással lehessen teljesíteni.
Kamal szerint emiatt a jövőben fontosabb mutató lehet a likviditás koncentrációja, mint egyszerűen az, hogy hány stabilcoin létezik. A vállalati felhasználók valószínűleg azokhoz a tokenekhez és fizetési útvonalakhoz fognak igazodni, ahol nagy összegeket is kiszámítható áron lehet mozgatni.
Ez végül paradox helyzetet teremthet: miközben a stabilcoin-kibocsátók száma nő, a tényleges gazdasági forgalom egy viszonylag szűk, nagyon likvid eszközcsoportban koncentrálódhat.
A közös banki stabilcoinok csökkenthetik a töredezettséget
Az egyik lehetséges megoldás az lehet, ha több pénzintézet közös infrastruktúrát használ ahelyett, hogy minden bank teljesen különálló tokent próbálna felépíteni. 2026 második felében a Bank of America, a Citi, a Goldman Sachs és további nagy pénzügyi intézmények egy összesen 21 szereplőt tömörítő közös stabilcoinvállalat létrehozását vállalták.
A tervek szerint a projekt elsőként egy amerikai dollárhoz kötött stabilcoint vezetne be 2027 első felében, később pedig más G7-devizák – mindenekelőtt az euró – tokenizált változatai is megjelenhetnek. A lehetséges felhasználási területek között nagykereskedelmi, intézményi és lakossági fizetések, valamint digitális eszköztranzakciók elszámolása szerepel.
A közös kibocsátás egyik legnagyobb előnye éppen a likviditás koncentrálása lehet. Ha húsz bank húsz különböző dollárstabilcoin helyett egy közös infrastruktúrát támogat, a felhasználói és tranzakciós volumen könnyebben összpontosulhat ugyanazon eszköz körül.
Ez nem szünteti meg a szabályozási vagy technológiai kockázatokat, de mérsékelheti a piac széttöredezését. Az intézményi stabilcoinok hosszú távú sikerében ezért a kibocsátó neve mellett legalább ilyen fontos lehet a mögötte álló hálózat mérete és a rendelkezésre álló likviditás.
A token kibocsátása önmagában még nem elég a bankoknak
Egy bank számára technológiailag komoly mérföldkő lehet saját stabilcoin vagy tokenizált betét létrehozása, de ettől még nem születik automatikusan működő fizetési ökoszisztéma. Az üzleti ügyfelek nem akarnak minden új tokenhez külön treasury-rendszert, külön devizapiaci kapcsolatot és külön elszámolási folyamatot fenntartani.
Egy több országban működő vállalat azt várhatja el, hogy hagyományos bankbetétből egyszerűen át tudjon lépni egy tokenizált eszközbe, majd onnan egy másik bank stabilcoinjába vagy másik devizába. A háttérben ehhez megfelelő visszaváltási infrastruktúrára, bankközi kapcsolatokra, devizalikviditásra és több blokklánc támogatására van szükség.
A visszaváltás, vagy redemption azt jelenti, hogy a stabilcoin tulajdonosa a tokent a kibocsátónál vagy kijelölt szolgáltatónál ismét hagyományos pénzre válthatja. Vállalati felhasználásban ennek megbízhatósága kulcskérdés, hiszen egy digitális dollár- vagy eurótoken csak akkor működik valódi pénzügyi eszközként, ha szükség esetén gyorsan és kiszámíthatóan vissza lehet váltani.
A bankoknak emellett biztosítaniuk kell, hogy a pénz ne csak saját ügyfélkörükön belül legyen mozgatható. Egy vállalati fizetés értéke jelentősen korlátozott lenne, ha a token csak ugyanazon bank két ügyfele között működne, miközben más pénzintézethez vagy más típusú digitális pénzhez nem lehetne hatékonyan továbbítani.
A tokenizált bankbetétek is versenybe szállnak
A stabilcoinok mellett egy másik technológia is egyre fontosabbá válik: a tokenizált bankbetét. Ez első látásra hasonlíthat egy bank által kibocsátott stabilcoinra, jogi és mérlegszempontból azonban jelentős különbség van közöttük.
Egy stabilcoin jellemzően a kibocsátóval és annak tartalékeszközeivel szembeni követelést testesít meg. A tokenizált betét ezzel szemben továbbra is klasszikus bankbetét marad, vagyis a számlavezető bankkal szembeni követelés, csak digitális token formájában, programozható infrastruktúrán jelenik meg.
A két megoldás közötti verseny már a hagyományos pénzügyi infrastruktúrában is látható. A Swift 2026 júliusában elindította blokkláncalapú megosztott főkönyvének első szakaszát, amelyen 17 globális bank készül tokenizált bankbetétekkel végrehajtott, határokon átnyúló tranzakciók tesztelésére.
A résztvevők között olyan nagy pénzügyi intézmények találhatók, mint a Citi, a Wells Fargo, a HSBC, a Standard Chartered, a BNP Paribas, a UBS és a MUFG. A rendszer célja, hogy hétvégén és éjszaka is lehetővé tegye a tranzakciókat, miközben megtartja a hagyományos bankrendszer megfelelési, hitelkockázati és ellenőrzési struktúráit.
Valószínűleg nem feltétlenül egyetlen technológia fogja kiszorítani a másikat. A bankok egy része stabilcoinokat használhat, mások tokenizált betéteket, és könnyen elképzelhető, hogy ugyanaz a pénzintézet mindkét megoldást támogatja különböző ügyféltípusok és felhasználási esetek számára.
Miért fontos mindez a kriptopiac számára?
A stabilcoinpiac következő fejlődési szakasza alapvetően eltérhet az elmúlt évek növekedésétől. Eddig a legfontosabb hajtóerők között a kriptotőzsdei kereskedés, a DeFi és a dollárhoz való globális digitális hozzáférés szerepelt, a következő szakaszban azonban egyre nagyobb szerepet kaphatnak a vállalati fizetések, a treasury-kezelés és a bankközi elszámolások.
Ez hatalmas potenciális piacot jelent, de egyben jóval szigorúbb követelményeket is támaszt. Egy lakossági felhasználó számára egy néhány száz dolláros tranzakciónál néhány bázispontnyi eltérés alig észrevehető, egy több százmillió dolláros vállalati utalásnál viszont már kis spread vagy árfolyamcsúszás is jelentős költséget jelenthet.
A jövő stabilcoinpiacán ezért nem feltétlenül az lesz a legfontosabb kérdés, melyik kibocsátó tudja a legtöbb tokent létrehozni. Sokkal inkább az, hogy melyik infrastruktúra tud mély, megbízható és folyamatos likviditást, stabil visszaváltást, több deviza közötti átjárást és széles banki, illetve blokkláncos kapcsolatrendszert biztosítani.
A 24/7 blokkláncos elszámolás technológiailag már létezik. A következő próbatétel az lesz, hogy a mögötte álló pénzügyi infrastruktúra – a devizapiac, a banki mérlegek és a likviditásszolgáltatók – képesek-e ugyanilyen folyamatosan működni.
Ha igen, a stabilcoinok a kriptopiac elszámolási eszközeiből fokozatosan a globális pénzügyi rendszer egyik fontos fizetési rétegévé válhatnak. Ha viszont hétvégén vagy kevésbé likvid devizapárok esetében túl magasak maradnak a költségek, az korlátozhatja az intézményi és vállalati elfogadást – függetlenül attól, milyen gyors maga a blokklánc.
Gyakori kérdések
Miért fontos a 24/7 devizalikviditás a stabilcoinok számára?
A stabilcoinok a blokkláncon folyamatosan mozgathatók, de nemzetközi fizetésnél gyakran devizaváltásra is szükség van. Ha hétvégén vagy éjszaka nincs elegendő piaci likviditás, a konverzió drágábbá válhat, még akkor is, ha maga a stabilcoin-tranzakció gyorsan teljesül.
Mit jelent a devizalikviditás?
A devizalikviditás azt mutatja meg, hogy egy adott pénznemet milyen könnyen lehet egy másikra átváltani jelentős árfolyam-elmozdulás nélkül. Minél mélyebb a piac, annál nagyobb összeget lehet jellemzően kedvezőbb spread mellett átváltani.
Csökkenhet a dollárstabilcoinok szerepe?
A nem dollárhoz kötött stabilcoinok aránya növekedhet, de a dollár közvetítő szerepe várhatóan továbbra is jelentős maradhat. Ennek egyik oka, hogy a hagyományos és a digitális devizapiacon is a dollárhoz kapcsolódó kereskedési párok rendelkeznek a legmélyebb likviditással.
Mi a különbség a stabilcoin és a tokenizált bankbetét között?
A stabilcoin általában a kibocsátóval és annak tartalékaival szembeni követelés, míg a tokenizált bankbetét továbbra is az adott banknál vezetett betét digitális, blokkláncon kezelhető formája. Emiatt jogi és mérlegkezelési szempontból eltérő konstrukciókról van szó.
Mi a legnagyobb kockázata a sok új stabilcoin megjelenésének?
Az egyik legfontosabb kockázat a likviditás széttöredezése. Ha túl sok különböző kibocsátó, blokklánc és deviza között oszlik meg a forgalom, egyes tokeneknél nehezebb és költségesebb lehet nagy összegű tranzakciókat végrehajtani.