Szigorúbb stabilcoin-szabályokat készít elő a Fed

Miért szabályozza a Fed a stabilcoinokat?
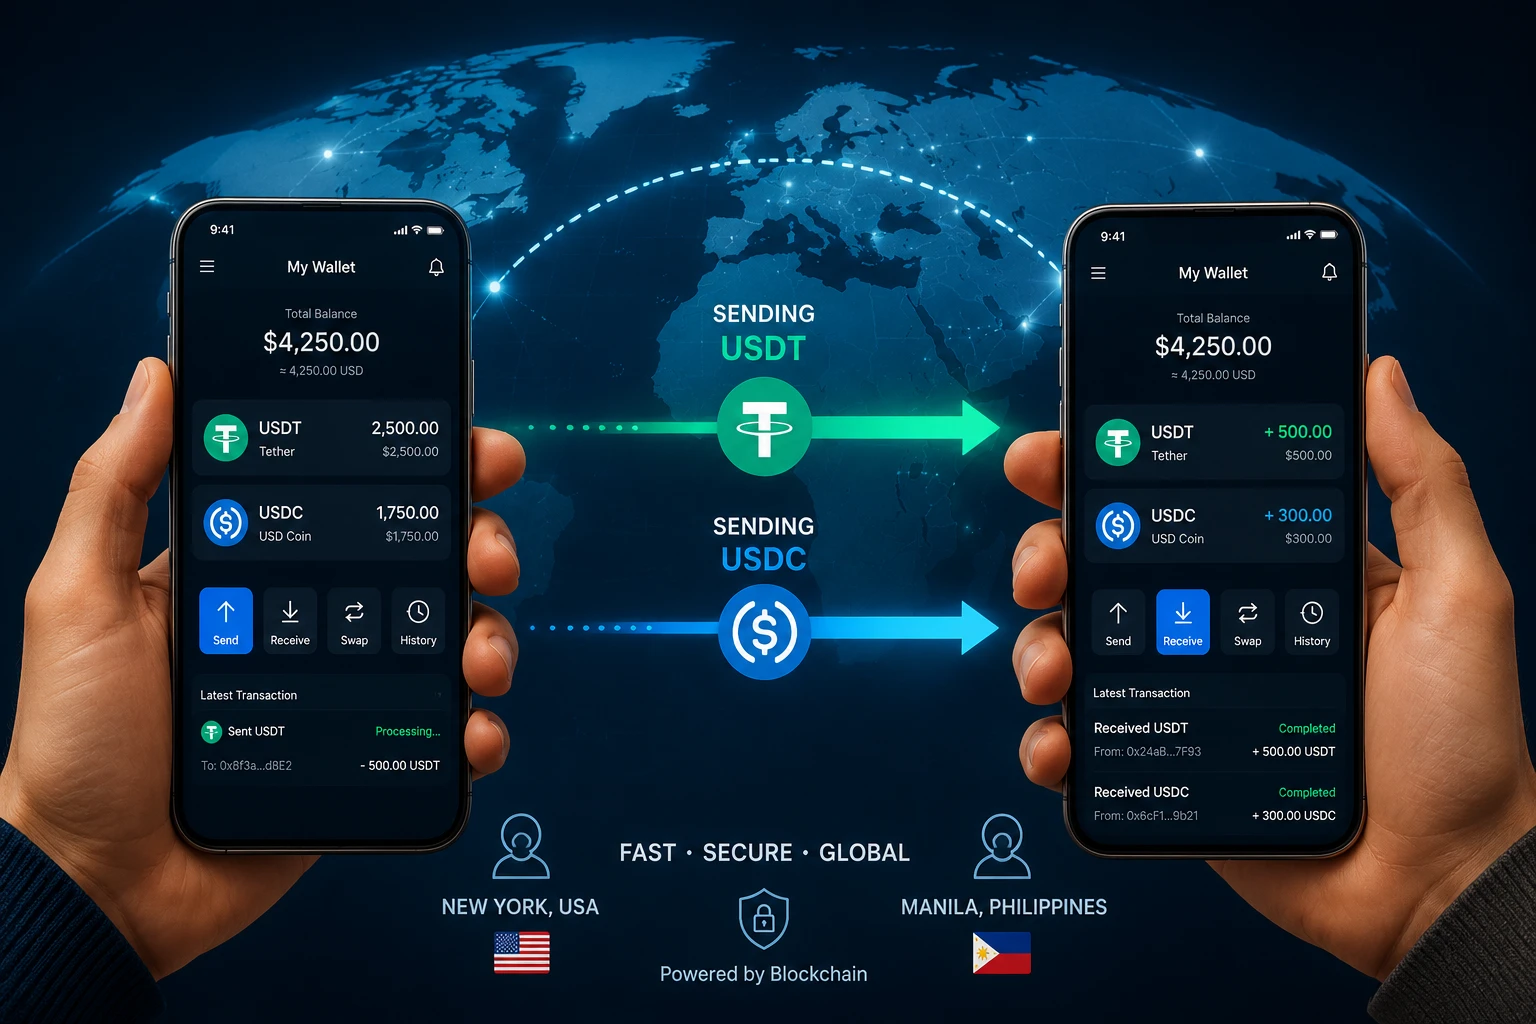
A stabilcoin olyan kriptoeszköz, amelynek kibocsátója egy meghatározott értékhez – a mostani javaslat szempontjából jellemzően az amerikai dollárhoz – kívánja kötni az árfolyamát. A fizetési célú stabilcoin ígérete egyszerű: a tulajdonos szükség esetén a meghatározott névértéken válthatja vissza a tokent. Ehhez azonban nem elég a technológia; a kibocsátónak megfelelő tartalékra, működő visszaváltási folyamatra és veszteségeket elviselő pénzügyi háttérre is szüksége van.
A 2025-ben elfogadott GENIUS Act megteremtette az amerikai fizetési stabilcoinok szabályozási keretét. A törvény egyebek mellett előírja, hogy a kibocsátott tokenek értékét egy az egyben megfelelő tartalékeszközök fedezzék. A Fed most azt részletezné, hogyan teljesítsék a felügyelete alá tartozó kibocsátók a tartalékokra, a tőkére, a kockázatkezelésre és a visszaváltásra vonatkozó követelményeket. A javaslat tehát nem minden, világszerte forgalomban lévő stabilcoinra vonatkozik automatikusan.
Több tartalék és külön tőke: mi a különbség?
A javaslat szerint a kibocsátóknak a forgalomban lévő stabilcoinokat teljes egészében meghatározott, jó minőségű és likvid eszközökkel kellene fedezniük. Ilyenek lehetnek például a rövid lejáratú amerikai állampapírok és más, a szabályoknak megfelelő tartalékeszközök. A tartalék a tokenek visszaváltását szolgálja: ha összesen egymilliárd dollár névértékű token van forgalomban, annak fedezésére megfelelő értékű eszközökre van szükség.
A tőkekövetelmény más célt szolgál. Ez a kibocsátó saját pénzügyi védőrétege, amely például működési hibákból vagy egyes pénzügyi kockázatokból eredő veszteségeket segíthet elviselni. A Fed tervezetének működési kockázatra vonatkozó alapképletében a forgalomban lévő stabilcoinok első 20 milliárd dollárjára 2 százalék, a következő 30 milliárdra 1,5 százalék, az 50 milliárd dollár fölötti részre 1 százalék jutna. Ez nem a teljes tőkekövetelmény egyszerű százalékos leírása: a képlet a tartalékeszközökön kívüli bevételeket is figyelembe veszi, és további kockázati előírások is alkalmazandók lehetnek.
A fokozatosan csökkenő százalékok azt jelentik, hogy a tervezet nem minden újonnan kibocsátott dollárnyi tokenhez ugyanakkora tőkét rendelne. A nagyobb kibocsátókra így is jelentős összegű követelmény hárulhatna. Hogy a szabály végül mekkora terhet jelent, az a végleges képlettől és az adott vállalat tevékenységétől függ.
Két munkanap lenne a visszaváltás főszabálya
A Fed azt javasolja, hogy a felügyelete alatt álló kibocsátó a visszaváltási kérelem után legkésőbb két munkanapon belül váltsa vissza a stabilcoint. A két munkanap felső határ lenne, nem kötelező várakozási idő: egy kibocsátó ennél gyorsabb teljesítést is vállalhatna. A tervezet meghatározott helyzetekre – például szükséges ügyfélazonosításra vagy a kibocsátón kívül álló feldolgozási késedelemre – kivételeket is tárgyal, ezért a határidőt nem szabad feltétel nélküli garanciaként értelmezni.
Különösen fontos, mi történne akkor, ha a tartalékok értéke már nem érné el a kibocsátott tokenek teljes névértékét. A javaslat szerint a kibocsátónak 24 órán belül értesítenie kellene a Fedet, és tervet kellene benyújtania a hiány rendezésére. Ha a fedezet helyreállítása nem sikerülne a tervezett eljárás szerint, a tartalékok felszámolása és a kint lévő tokenek visszaváltása következhetne. Ez egy súlyos működési zavar kezelésének terve; önmagában nem biztosítja, hogy tartalékhiány esetén minden tulajdonos veszteség nélkül jut a pénzéhez.
Havi jelentések és külön eljárás a bankoknak
A felügyelet nem kizárólag a kibocsátók belső nyilvántartására támaszkodna. A tervezet havi nyilvános jelentést ír elő a forgalomban lévő stabilcoinokról és a tartalékok összetételéről. Az adatokat bejegyzett könyvvizsgálónak kellene megvizsgálnia, a vezérigazgatónak és a pénzügyi vezetőnek pedig igazolnia kellene a jelentés pontosságát. A rendszer célja, hogy a felhasználók jobban lássák, milyen eszközök állnak a visszaváltási ígéret mögött.
A Fed egy második javaslatot is közzétett. Ez azt szabályozná, milyen kérelmet nyújtson be a Fed felügyelete alá tartozó érintett bank, ha leányvállalaton keresztül kíván fizetési stabilcoint kibocsátani. A kérelemnek többek között üzleti tervet és pénzügyi információkat kellene tartalmaznia. Mindkét javaslatnál a Federal Registerben történő közzététel után 60 nap áll rendelkezésre a nyilvános véleményezésre.
Barr szerint a nehéz kérdések még nyitva vannak
Michael Barr Fed-kormányzó támogatja a szabályalkotás irányát, de hangsúlyozta: a stabilcoin csak akkor megbízható fizetési eszköz, ha névértéken és időben visszaváltható piaci stressz idején is. Ilyenkor még az egyébként likvid állampapírok értékesítése is nehezebbé válhat, miközben sok tulajdonos egyszerre kérheti vissza a pénzét. Barr ezért azt is vizsgáltatná, megfelelően kezeli-e a tervezet a kamat- és devizakockázatot, valamint elég egyértelműen fogalmazza-e meg a visszaváltási jogokat.
A kormányzó a pénzmosás elleni felügyelet egyik tervezett korlátját is kifogásolta. Aggálya szerint problémás lehet, ha a Fed csak akkor léphetne fel egy ilyen hiányosság miatt, amikor azt „jelentősnek vagy rendszerszintűnek” minősítik. A következő hónapokban ezért nemcsak a százalékos tőkekövetelmények, hanem a felügyeleti mozgástér és a tulajdonosok tényleges visszaváltási joga is a vita középpontjába kerülhet.
A GENIUS Act várható alkalmazási kezdete 2027. január 18., de a törvény rendelkezései szerint bizonyos végleges végrehajtási szabályok korábbi kiadása ezt előrébb hozhatja. A most közzétett Fed-előírások még változhatnak a véleményezés során. A stabilcoinpiac szempontjából a fő kérdés az, hogy a végleges keret egyszerre tudja-e ellenőrizhetővé tenni a fedezetet és működőképessé tenni a visszaváltást olyan helyzetben is, amikor a bizalom gyorsan meginog.