Südzucker: kicsit édes, kicsit keserű gyorsjelentés
Negyedéves gyorsjelentés
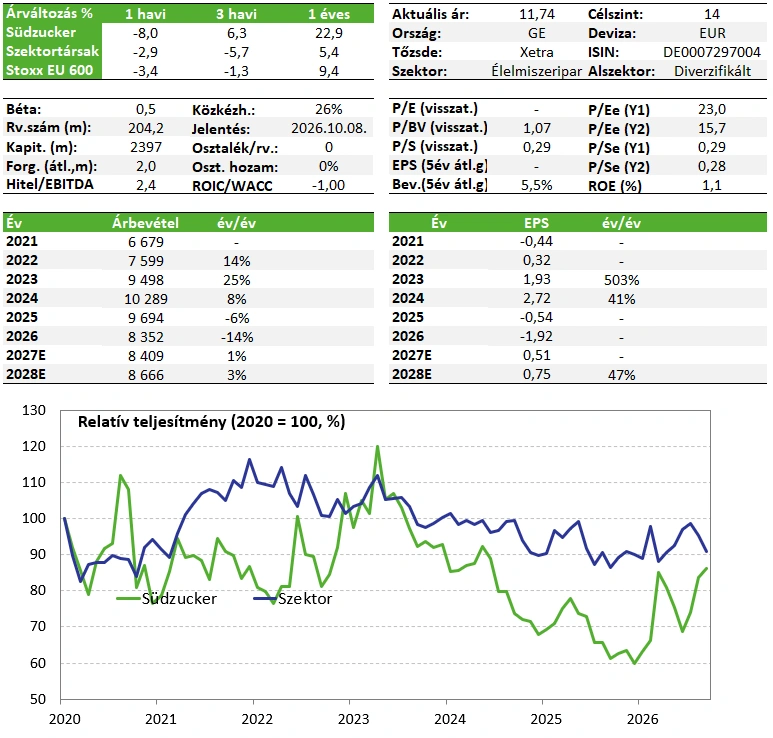
A társaság első pénzügyi féléve (március-augusztus) alapvetően kedvezően alakult év/év összehasonlításban. Az árbevétel ugyan nagyjából stagnált 4,19 milliárd euró környékén, de a csoportszintű EBITDA több mint 60%-kal 300 millió euró fölé emelkedett a tavalyi első félévhez képest, és ezzel párhuzamosan az EBITDA-marzs 4,5%-ról 7,2%-ra nőtt. A 153 millió eurós működési eredmény több mint háromszorosa a tavalyi 42 millió eurónak, míg a 61 millió eurós adózott eredmény jelentős javulás a korábbi 60 millió eurós veszteséghez képest. Hasonlóan erős lett a működési pénzáram, amely több mint 70%-kal 441 millió euróra ugrott év/év alapon.
Az egyes szegmensek tekintetében szintén többnyire kedvező kép bontakozik ki:
Speciális termékek (fagyasztott és hűtött pizzák, csomaagolt termékek): z árbevétel 5%-kal nőtt, míg az EBITDA közel 22%-kal 140 millió euróra emelkedett.
Növényi energia (etanolgyártás / bioüzemanyag): az üzletág kiemelkedően jól teljesít idén a magasabb üzemanyagárak miatt, amely a bioüzemanyagok jegyzését is feljebb húzta. Itt az árbevétel 9%-kal nőtt, míg az EBITDA 4-ről 68 millió euróra ugrott év/év alapon (17-szeres különbség).
Keményítők: az árbevétel itt enyhén csökkent (-4%), de az EBITDA ennek ellenére 24%-kal 36 millió euróra nőtt.
Gyümölcsök: ez a szegmens relatíve gyengébben teljesített az első félévben, az EBITDA 4,6%-kal 83 millió euróra csökkent az árbevétel több mint 4%-os emelkedése ellenére.
Cukorgyártás: a szegmens ugyan továbbra is gyengélkedik, az árbevétel 8,6%-kal csökkent, de a költséghatékonysági intézkedéseknek köszönhetően az EBITDA-veszteség 24 millió euróra csökkent a tavalyi 46 millió eurós mínuszhoz képest.
Az ötből három szegmens esetében tehát szignifikáns javulás látható az első pénzügyi félévben év/év alapon, a cukorgyártási üzletág veszteségei jelentősen csökkentek, és a gyümölcs részleg teljesítménye is csak enyhén gyengült.
Üzleti kilátások
Az idei pénzügyi évre a menedzsment 8,3-8,7 milliárd eurós árbevételre számít a korábbi 8,1-8,5 milliárd eurós sáv helyett (+200 millió euró középértéken). Az EBITDA-célsáv felső határát ugyan nem emelte meg a menedzsment, de a sávot szűkítették felfelé, így jelenleg 540-680 millió euró közé várható (480-680 millió euró helyett), ami középponton számítva 30 millió eurós emelésnek mondható.
A mai kereskedésben látható negatív befektetői reakciót vélhetően az EBITDA-sáv vártnál szerényebb javulása okozhatja (a sáv emelése helyett csak felfelé szűkítés látható a szignifikánsan javuló üzleti teljesítmény ellenére). Ebben véleményünk szerint szerepet játszhat a menedzsment óvatosabb hozzáállása a gyorsan változó közel-keleti helyzet miatt, amely jelentősen befolyásolhatja a bioüzemanyagok jegyzését is. Emellett szintén negatívum, hogy a szárazság miatt az európai cukorrépa terméshozama gyengébb lehet, illetve a termőterület is kisebb év/év alapon, így a cukorgyártás volumene is alacsonyabb lehet (alacsonyabb kapacitáskihasználtság). A társaság ugyanakkor javuló árazásra számít az év második felében (a szegmens EBITDA -60 millió euró és +40 millió euró közé várható).
Cukorpiaci helyzet
A Südzucker cukorgyártási szegmense ugyan egyelőre még gyengébben teljesít (bár látható a javulás a költséghatékonysági intézkedéseknek köszönhetően), de a cukor világpiaci ára jelentősen emelkedett az elmúlt hónapokban (év eleje óta 36%-os, az áprilisi mélypontok óta több mint 50%-os emelkedés). Ez részben annak köszönhető, hogy a világ legnagyobb cukorgyártója, Brazília a cukornád-termelésének egy jelentős részét az etanolgyártás (bioüzemanyag) felé irányította a cukorgyártás helyett a magasabb üzemanyagárak miatt. Ez természetesen az iráni háború miatt megugró energiaáraknak köszönhető elsősorban, ahol továbbra sem egyértelmű, hogy hogyan rendeződik majd a helyzet, így egyelőre maradhatnak a magasabb árak.
Másrészt a világ második legnagyobb cukorgyártója, India nehézségekkel szembesült az elmúlt hónapokban a háborús helyzet és a csapadékhiány miatt. Az idei nyári monszun időjárás (június-szeptember) kifejezetten gyengén alakult, a csapadékmennyiség közel 13%-kal maradt el a hosszú távú átlagtól (2015 óta a leggyengébb). Ez pedig negatívan befolyásolhatja az ottani cukornád terméshozamát. A következő hónapokban várhatóan erősödő El Nino időjárási jelenség pedig akár további problémákat is okozhat Indiában és Brazíliában, bár a nettó hatások megítélése nehéz.
Összességében a cukorpiaci kilátások továbbra is kedvezőnek tűnnek, az iráni háború és a szélsőséges időjárás is támaszt adhat a jelenlegi magasabb áraknak. Véleményünk szerint ez idővel megjelenik majd a Südzucker cukorgyártási szegmensének profittermelésében is, így az üzletág teljesítménye javulhat, míg az etanolgyártási részleg továbbra is erős számokat hozhat a magasan ragadó üzemanyagáraknak köszönhetően. A társaság papírjait így továbbra is tartjuk Kedvelt részvényeink listánkon, a mai negatív befektetői reakciót túlzásnak érezzük.
Forrás: OTP