Visa stabilcoin-kártyái már 160 programban működnek
A társaság szerint ezek fizetési volumene éves összevetésben közel 200 százalékkal emelkedett, miközben a stabilcoinos elszámolások évesített üteme meghaladta a 20 milliárd dollárt. A számok arra utalnak, hogy a stabilcoinok egyre kevésbé csupán kriptokereskedési eszközök: fokozatosan a hagyományos pénzügyi infrastruktúra működő részévé válhatnak.
Már 160 stabilcoin-kártyaprogram működik a Visa hálózatán
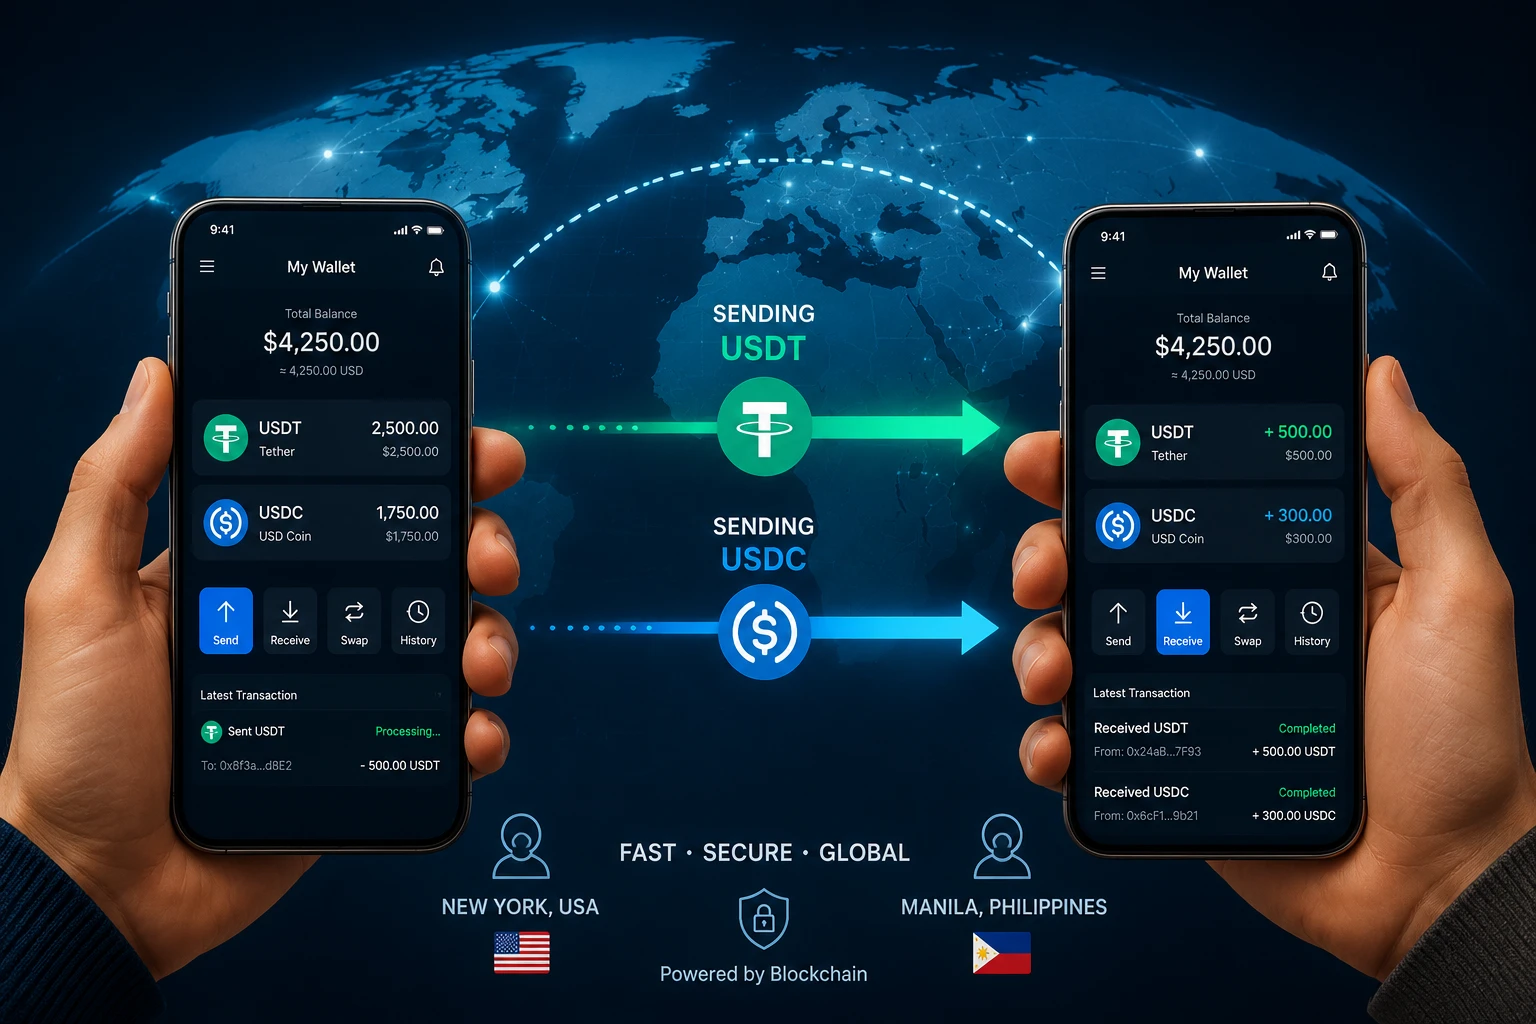
A Visa közlése szerint a 2026-os pénzügyi év második negyedévében világszerte 160 stabilcoinhoz kapcsolódó kártyaprogram működött aktívan. Ezek olyan konstrukciók, amelyek összekötik a felhasználó kriptotárcáját vagy stabilcoin-egyenlegét a Visa hagyományos kereskedői hálózatával, így a digitális eszközök felhasználhatók hétköznapi vásárlások finanszírozására is.
A háttérben azonban nem feltétlenül stabilcoin érkezik közvetlenül a kereskedőhöz. A kártyabirtokos stabilcoin-egyenlegét a rendszer felhasználhatja vagy átválthatja a tranzakció finanszírozásához, miközben az elfogadóhely a számára megszokott kártyás elszámolási infrastruktúrán keresztül kapja meg a pénzét. Ez azért fontos, mert a kereskedőnek nem szükséges külön kriptofizetési rendszert kiépítenie vagy blokklánc-technológiát kezelnie.
A Visa adatai alapján az ilyen programokon keresztül lebonyolított fizetések volumene közel 200 százalékkal nőtt az előző év azonos időszakához képest. A vállalat ugyanakkor nem közölte a mögöttes pontos dollárértéket, a tranzakciók számát vagy azt, hogy mely régiók járultak hozzá legnagyobb mértékben a növekedéshez, ezért a százalékos adat önmagában nem mutatja meg a piac teljes méretét.
A mostani számok mindenesetre érdemi előrelépést jelentenek a Visa néhány hónappal korábbi közléseihez képest. Júniusban a társaság még arról számolt be, hogy több mint 160 stabilcoin-kártyaprogram volt működőképes vagy fejlesztés alatt, miközben a stabilcoin-elszámolási volumen márciusban körülbelül 7 milliárd dolláros évesített ütemet ért el.
A stabilcoin-elszámolás évesített üteme már 20 milliárd dollár felett jár
A Visa most azt közölte, hogy stabilcoin-alapú elszámolási forgalmának évesített üteme meghaladta a 20 milliárd dollárt. Ez több mint tizenötszörös növekedést jelent az egy évvel korábbi szinthez képest, és azt is sugallja, hogy a márciusban közölt 7 milliárd dolláros ütemhez viszonyítva néhány hónap alatt csaknem megháromszorozódott az aktivitás.
Fontos ugyanakkor pontosan értelmezni az „évesített ütem” fogalmát. Az úgynevezett annualized run rate azt jelenti, hogy egy rövidebb időszak aktuális aktivitását egy teljes évre vetítik ki, vagyis a 20 milliárd dolláros adat nem azt jelenti, hogy a Visa 2026-ban már ténylegesen 20 milliárd dollárnyi stabilcoin-elszámolást dolgozott volna fel. Ez inkább azt mutatja meg, milyen éves forgalom adódna, ha a legutóbbi időszak aktivitása tartósan fennmaradna.
A fizetési volumen és az elszámolási volumen között szintén lényeges különbség van. A fizetési volumen azokat a vásárlásokat méri, amelyeket a kártyabirtokosok indítanak, míg az elszámolási volumen a Visa, a pénzügyi intézmények és a kártyaprogramok üzemeltetői között ténylegesen mozgó pénzeszközöket foglalja magában.
Ezért a 20 milliárd dolláros évesített stabilcoin-elszámolási volumen nem tekinthető azonosnak a Visa stabilcoin-kártyáival végrehajtott lakossági vásárlások értékével. A két adat eltérő folyamatokat mér, még akkor is, ha ugyanannak az egyre gyorsabban növekvő digitális fizetési ökoszisztémának a részei.
A Credit Coop a napi elszámolás finanszírozásában segít
A Visa friss bejelentésének egyik legfontosabb eleme a Credit Cooppal folytatott együttműködés bővítése. A konstrukció egy olyan működőtőke-problémát próbál megoldani, amely különösen az új vagy kisebb stabilcoin-kártyaprogramok esetében jelenthet komoly akadályt.
A kártyaprogramok üzemeltetőinek naponta teljesíteniük kell a Visa felé fennálló elszámolási kötelezettségeiket, miközben a kártyabirtokosoktól érkező pénzek egy része csak később folyik be. Ez rövid távú finanszírozási rést hozhat létre: a programnak már fizetnie kell a Visa felé, miközben az ehhez szükséges teljes összeg még nem érkezett meg hozzá.
A nagy, hosszú ideje működő kártyaportfóliók ezt a problémát hagyományos banki hitelkeretekkel, úgynevezett warehouse financing konstrukciókkal vagy értékpapírosítással is kezelhetik. Egy kisebb szereplő számára azonban, amelynek csupán néhány millió dollárnyi napi finanszírozásra van szüksége, egy klasszikus hitelkeret jogi és adminisztratív költségei aránytalanul magasak lehetnek.
A Credit Coop ezért stabilcoinban denominált, megújuló hitelkeretet biztosít, amelyet a jövőbeni elszámolási követelések fedeznek. A program üzemeltetője a hitelkeretből lehívja a napi Visa-kötelezettség teljesítéséhez szükséges összeget, majd ahogy a kártyabirtokosoktól befolyik a pénz, visszafizeti a felhasznált hitelt.
Okosszerződések automatizálják a visszafizetést
A rendszer egyik fontos technológiai eleme a Credit Coop Spigot nevű okosszerződése. Az okosszerződés, vagy smart contract olyan blokkláncon futó program, amely előre meghatározott feltételek teljesülése esetén automatikusan végrehajt bizonyos műveleteket, emberi beavatkozás nélkül.
A Credit Coop rendszerében a beérkező követelések ezen az okosszerződésen haladnak keresztül. A program automatikusan leválasztja a tőketörlesztéshez és a kamatfizetéshez szükséges összeget, majd csak a fennmaradó részt továbbítja a hitelfelvevő működési számlájára.
A konstrukció bizonyos szempontból a hagyományos banki lockbox rendszer blokkláncos megfelelője. A különbség az, hogy a pénz útját és a törlesztési szabályokat okosszerződés vezérli, miközben a tranzakciók egy része nyilvánosan ellenőrizhető blokkláncos nyomot is hagyhat.
A Visa emellett napi elszámolási adatokat továbbít az engedélyezett programokról a Credit Coop számára egy biztonságos adatkapcsolaton keresztül. Így a hitelbírálat, a hitelkeret mérete és a törlesztések ellenőrzése nem kizárólag onchain, vagyis blokkláncon rögzített adatokra, hanem a Visa saját elszámolási információira is támaszkodhat.
A Visa szerint a pontosabb elszámolási adatokhoz való hozzáférés egyes résztvevő programok esetében akár 30 százalékkal is csökkenthette a finanszírozási költségeket. A vállalat ugyanakkor nem közölt konkrét kamatlábakat, és azt sem részletezte, pontosan mely szereplők érték el ezt a költségcsökkenést.
A Rain már több milliárd dollárnyi finanszírozást használt
A konstrukció első fontos működési példája a Rain, amely stabilcoin-alapú kártyainfrastruktúrát biztosító Visa principal memberként működik. A vállalat 2023 augusztusa óta használja a Credit Coop megújuló hitelkeretét napi Visa-elszámolási kötelezettségeinek finanszírozására.
A folyamat során a Credit Coop a Visa napi elszámolási dokumentumai alapján pénzt utal a Rain számára, amely ezt felhasználja az aktuális elszámolási kötelezettség teljesítésére. Ezt követően a kártyabirtokosoktól érkező pénzek az okosszerződésen keresztül automatikusan fedezik a kamatot, illetve feltöltik a hitelkeretet.
A Visa szerint a konstrukcióval fedezett valamennyi elszámolási kötelezettséget időben finanszírozták. A Credit Coop arról számolt be, hogy platformján 2023 óta összesen több mint 2,5 milliárd dollárnyi finanszírozást biztosítottak, több mint 3000 hitellehívási és 9000 visszafizetési esemény mellett.
A társaság saját adatai szerint ez idő alatt egyetlen fizetési mulasztás sem történt. Fontos azonban hozzátenni, hogy ezek a vállalat által közölt teljesítményadatok, és a forrásszöveg szerint nem támasztja alá őket nyilvánosan elérhető, független audit.
A Rain önmagában a bejelentett kumulált finanszírozási volumenből mintegy 2 milliárd dollárt tett ki. A Visa szerint a konstrukció több mint 2000 hitellehívást és 7000 visszafizetést kezelt a Rain esetében, amelyek legalább 1,58 millió dollárnyi kamatbevételt generáltak.
A Rain korábban azt is közölte, hogy a Visa stabilcoin-elszámolási pilotprogramjának részeként USDC-ben rendezi kártyás kötelezettségeit a hét minden napján, beleértve a hétvégéket és ünnepnapokat is. Az USDC egy amerikai dollár értékéhez kötött stabilcoin, amelynek célja, hogy árfolyama nagyjából 1 dollár körül maradjon.
Az onchain finanszírozás csökkentheti a lekötött tőkét
A rendszer egyik legfontosabb gazdasági előnye az lehet, hogy a kártyakibocsátóknak kevesebb kihasználatlan pénzt kell készenlétben tartaniuk kizárólag az elszámolások miatt. A hagyományos modellben egy szolgáltató nagyobb összeget tarthat likvid tartalékként annak érdekében, hogy biztosan teljesíteni tudja a napi kifizetési kötelezettségeket.
Ha ehelyett a stabilcoin-alapú finanszírozás pontosan az adott napi szükséglethez igazítható, a működés tőkehatékonyabbá válhat. Ez különösen a gyorsan növekvő fintech- és kriptokártya-szolgáltatók számára lehet fontos, amelyek a rendelkezésükre álló tőkét inkább növekedésre, termékfejlesztésre vagy új piacokra fordítanák.
Az onchain visszafizetési előzmények további előnyt is teremthetnek. Ha egy kártyaprogram hosszabb időn keresztül bizonyíthatóan pontosan teljesíti kötelezettségeit, ez idővel olyan pénzügyi teljesítménytörténetet hozhat létre, amely alapján nagyobb intézményi hitelezők is hajlandóak lehetnek finanszírozást biztosítani.
Erre szolgál példaként a Karta amerikai prémium Visa-kártyaprogramja, amely szintén Credit Coop-finanszírozással indult a Rain kibocsátási infrastruktúrájára támaszkodva. A Visa szerint a Karta később, 2026 júniusában összesen 140 millió dollárnyi új finanszírozást jelentett be: ebből 15 millió dollár Series A részvényfinanszírozás, 125 millió dollár pedig intézményi hitelkeret volt.
A Visa szerint a Karta fejlődése jól mutatja, hogyan juthat el egy új kártyaprogram egy kisebb, megújuló hitelkerettől a nagyobb intézményi finanszírozásig. A napi elszámolási múlt és a megbízható törlesztési előzmények olyan adatokat szolgáltathatnak, amelyek csökkenthetik a nagyobb hitelezők kockázatát.
A MetaMask és a Phantom is kapcsolódik a Visa stabilcoin-stratégiájához
A Credit Coop együttműködés csak egy része a Visa jóval szélesebb stabilcoin-stratégiájának. A társaság már korábban is több szolgáltatóval dolgozott azon, hogy a blokkláncon tárolt dolláralapú digitális eszközök és a hagyományos kártyás fizetési infrastruktúra között közvetlenebb kapcsolat jöjjön létre.
Márciusban a Visa és a Stripe tulajdonában lévő Bridge közölte, hogy közös kártyaprogramjaik 18 országban működnek, és 2026 végére több mint 100 országot szeretnének elérni. A Bridge által támogatott kártyák többek között olyan kriptotárcákon és alkalmazásokon keresztül is használhatók, mint a Phantom vagy a MetaMask.
A Visa szerint a felhasználók stabilcoin-egyenlegeiket több mint 175 millió elfogadóhelyen költhetik el a kártyás infrastruktúrán keresztül. A modell egyik kulcseleme ismét az, hogy a kereskedők oldalán nem szükséges stabilcoin-elfogadást bevezetni: számukra a tranzakció a megszokott fizetési rendszer részeként jelenik meg.
A Visa emellett a stabilcoinokat egy tágabb, programozható fizetési stratégia részének tekinti. Ebbe nemcsak a kriptokártyák és az elszámolási pilotok tartoznak, hanem az olyan jövőbeli megoldások is, amelyekben mesterséges intelligencián alapuló ügynökök önállóan kezdeményezhetnek és hajthatnak végre fizetéseket előre meghatározott szabályok szerint.
Jöhet a „just-in-time” stabilcoin-finanszírozás
A Visa és a Credit Coop következő fontos fejlesztési iránya az úgynevezett just-in-time funding, vagyis a pontosan a szükséges pillanatban biztosított finanszírozás. Ennek lényege, hogy a kártyaprogram napi elszámolási fájlja automatikusan elindítana egy, a pontos nettó fizetési kötelezettségnek megfelelő stabilcoin-utalást.
Ebben a modellben a pénz közvetlenül a megfelelő Visa-elszámolási címre kerülhetne. A programoknak így nem kellene előre lehívniuk egy nagyobb hitelkeretet, majd annak fel nem használt részét órákig vagy napokig kihasználatlanul tartaniuk.
A Visa szerint ez akár napokról órákra csökkenthetné a tényleges hitelfelvételi időszakot. A hitelezők számára szintén előnyt jelenthetne, hogy kitettségük jobban igazodna a program aktuális napi finanszírozási szükségletéhez, nem pedig egy folyamatosan rendelkezésre tartott teljes hitelkerethez.
A modell ugyanakkor technológiai és pénzügyi kockázatokat is hordoz. Pontatlan elszámolási adatok, okosszerződés-hibák, hálózati fennakadások vagy elégtelen stabilcoin-likviditás esetén előfordulhat, hogy egy program nem tudja időben teljesíteni a Visa felé fennálló kötelezettségét, még akkor sem, ha maga a hitelkeret elméletileg megfelelően finanszírozott.
A stabilcoinok előtt továbbra is komoly kockázatok állnak
A Credit Coop eddigi nulla mulasztásról szóló állítása figyelemre méltó, de semmiképpen sem jelenti azt, hogy a jövőbeni veszteségek kizárhatók. A stabilcoinok árfolyamrögzítésének megbomlása, az úgynevezett depeg, az okosszerződések biztonsági hibái, a hitelfelvevők fizetésképtelensége vagy a szabályozási környezet változása egyaránt kockázatot jelenthet.
A stabilcoinok esetében különösen fontos a mögöttes fedezet minősége és likviditása. Bár a legnagyobb dolláralapú tokenek célja az 1 dolláros árfolyam fenntartása, ez nem jelent minden piaci körülmény között garantált értéket, ezért a pénzügyi infrastruktúrában történő egyre szélesebb felhasználás a kockázatkezelési követelményeket is növeli.
A Visa egyelőre nem jelentett be határidőt arra, hogy a just-in-time finanszírozási modellt mikor terjeszthetik ki a teljes, 160 programból álló hálózatra. Azt sem közölte, hogy a jövőben pontosan mely stabilcoinokat és blokkláncokat támogatja majd az ilyen típusú hitel- és elszámolási infrastruktúra.
A következő fontos kérdés így az lesz, hogy további kártyakibocsátók is képesek-e a Karta példájához hasonlóan a kisebb onchain finanszírozástól eljutni a nagy intézményi hitelkeretekig. A Visa arra számít, hogy több program is követheti ezt az utat, ez azonban egyelőre vállalati várakozás, nem pedig biztos jövőbeli fejlemény.
Mit jelent mindez a stabilcoinpiac számára?
A Visa számai arra utalnak, hogy a stabilcoinok felhasználása fokozatosan túlléphet a kriptotőzsdék kereskedési és likviditási funkcióin. Ha a dollárhoz kötött digitális tokeneket napi kártyás elszámolásokhoz, működőtőke-finanszírozáshoz és nemzetközi pénzmozgásokhoz is egyre szélesebb körben alkalmazzák, akkor a stabilcoinok a pénzügyi infrastruktúra egy új rétegévé válhatnak.
A Visa számára ebben nem feltétlenül az a cél, hogy a stabilcoinok leváltsák a kártyahálózatot. Sokkal inkább az látszik, hogy a vállalat a blokkláncos pénzt saját globális infrastruktúrájába próbálja beépíteni úgy, hogy a végfelhasználóknak és a kereskedőknek minél kevesebb technológiai változást kelljen érzékelniük.
A 160 aktív program, a közel 200 százalékos fizetésivolumen-növekedés és a 20 milliárd dollár feletti évesített stabilcoin-elszámolási ütem együtt már olyan méretet jelez, amelyet nehéz pusztán kísérleti projektként kezelni. Ugyanakkor a növekedési adatok nagy része továbbra is a Visa és partnerei saját közlésein alapul, ezért az iparág érettségének megítéléséhez hosszabb távú, részletesebb és lehetőség szerint függetlenül ellenőrzött teljesítményadatokra is szükség lesz.