Lehetséges, hogy egy fix kamatozású lakáshitel kamata mégis emelkedjen?
Egy futamidő végéig fix kamatozású lakáshitel kamatát a bank egyoldalúan nem változtathatja meg. Ennek a biztonságnak persze ára van, az ilyen kölcsönök jellemzően drágábbak, mint azok, melyek kamata a futamidő alatt módosulhat. De tényleg nem változtathatja meg a pénzintézet a kamatot, még egy rendkívüli helyzet esetén sem? Ennek járt utána a Bankmonitor.hu csapata.

Lehetséges, hogy egy fix kamatozású lakáshitel kamata mégis emelkedjen?

A teljesen kiszámítható, fix kamatozású lakáshitel egyre népszerűbb a magyarok körében. Ez nem is csoda, hiszen az elmúlt időszakban a kamatkörnyezet kifejezetten kedvező volt, igen olcsón lehetett hitelt igényelni. A vészhelyzet és gazdasági visszaesés miatt a hitelek ára nem emelkedett, csak a rövid kamatperiódusú – az az időszak, amelyen belül a bank egyoldalúan a kamatot nem módosíthatja – kölcsönök drágultak meg. Egyik olvasónkban felmerült a kérdés, hogy jogosult-e mégis bank bármilyen indokkal – rendkívüli állapot, vészhelyzet, válság – a kamatot módosítani? Ennek megválaszolásához a 2014. évi LXXVIII. – úgynevezett “fair bank” – törvény részleteit kellett átnéznünk.

Változtathatja a bank egyoldalúan fix kamatozású lakáshitelünk kamatát?

A jogszabály alapján 3 évnél hosszabb futamidőre az alábbi kamatozással kínálhat egy bank hiteleket:

- Referencia-kamatlábhoz kötött változó kamatozással, mely jellemzően a BUBOR szokott lenni. Ebben az esetben a referencia mutatót értékét megnöveli a bank a kamatfelárral, mely legalább 3 évig fix kell legyen.

- Legalább 3 éves kamatperiódusban rögzített kamattal.

- Futamidő végégig fix kamattal.

A jogszabályban nem találni olyan kitételt, hogy egy fix kamatozású hitel kamatát a bank egyoldalúan megváltoztathatná. Sőt az alábbi kitétel ezzel kifejezetten ellentétes:

“A fogyasztó számára hátrányosan kizárólag a hitelszerződésben megállapított hitelkamat, kamatfelár, költség és díj módosítható egyoldalúan, feltéve hogy e törvény ezt lehetővé teszi, és a felek ezt a szerződésben kifejezetten kikötötték. Egyéb feltétel, ideértve az egyoldalú módosításra vonatkozó kikötést is, egyoldalúan, a fogyasztó számára hátrányosan nem módosítható.”

Ez alapján, ha egy szerződés végig fix kamatozású, akkor attól a bank egyoldalúan nem térhet el. Ugyanakkor említi a törvény a hitelszerződéseket is, ezért megnéztük néhány bank szerződéstervezetét. Az általunk megismert tervezetek és a bankok üzletszabályzata sem teszi lehetővé a pénzintézetek számára a kamatok egyoldalú módosítását. Vagyis hitelszerződésünk kamatát a bank nem módosíthatja, ha fix kamatozású hitelt vettünk fel!

Mégis milyen esetben változhat egy fix kamatozású lakáshitel kamata?

Ettől függetlenül találtunk néhány olyan esetet, amikor a kamatunk megváltozhat. Ez pedig csak úgy lehetséges, ha a változtatás nem minősül egyoldalú módosításnak.

1. A hitelhez kapcsolódó kamatkedvezmény feltételeit nem teljesítjük

A legtöbb esetben a hitelt nyújtó bank számos kedvezményt kínál bizonyos feltételek teljesítéséért cserébe. Ezeket az elvárásokat – vonatkozhatnak a számlavezetésre, jövedelem érkeztetésre a hitelt nyújtó bankhoz, vagy épp a banknál kötött vagyon-, hitelfedezeti biztosításra is – számos esetben a futamidő végéig teljesítenünk kell. Ha valamelyiket nem teljesítjük, akkor elveszíthetjük a kedvezményt, és a normál kondícióknak megfelelően kellene tovább fizetni hitelünk.

Elképzelhető, hogy csak átmenetileg – a feltétel újrateljesítéséig – veszítjük el az akciós kamatot, de olyan hitel is akad, melynél a normál kondícióknak megfelelően szükséges a hitelt a futamidő végéig fizetnünk. Ennek komoly pénzügyi hatása lehet, a Bankmonitor Lakáshitel Kalkulátora szerint egy 10 millió forint összegű, 20 éves futamidejű és fix kamatozású lakáshitelnél az akció elvesztése miatt a kamat akár 0,85 százalékponttal is emelkedhet, ami 4 500 forint törlesztőrészlet növekedést eredményezhet.

Miért jogosultak a bankok egy ilyen módosításra? Ez nem minősül egyoldalú módosításnak, a hitelszerződésben rögzítették a kamatkedvezmény feltételeit és a normál kondíciókat is. Vagyis az adós előre tudta milyen következménye lenne, ha valamely feltétel elmaradna.
2. A futamidő módosítása miatt is változhat a kamat

Elképzelhető, hogy az adós hosszabbítani szeretné a kölcsön futamidejét. Ezzel például csökkentheti havi fizetési kötelezettségeit, ami jól jöhet a jelenlegi válságos helyzetben. A bank a kérelmet egyedileg elbírálja és jóváhagyása esetén készítenek egy szerződésmódosítást, melyet mindkét fél aláír. Ebben az esetben a bank jogosult lehet a kamatot is megváltoztatni.

Ez érthető lehet, hiszen az eredeti futamidőnél jóval hosszabb ideig kell viselnie a kockázatokat, biztosítani a forrást. Azonban ez sem minősül egyoldalú módosításnak, hiszen a szerződésmódosítást az adós is aláírja, vagyis innentől kezdve a változtatás mindkét fél akaratából történne. Fontos kihangsúlyozni, hogy az év végéig meghirdetett hitelmoratórium miatt is meghosszabbodik sok hitel futamideje. Ez azonban nem jelenti azt, hogy a bankoknak jogukban állna a kölcsönök kamatát is változtatni. Az MNB állásfoglalása alapján ebben az esetben a pénzintézeteknek a fix kamatozású kölcsönök esetében az új lejáratig az eredeti kamat mellett kell biztosítani a hitelösszeget.

3. Elképzelhető a jogszabály módosítása

Elképzelhető, hogy egy a mostanihoz hasonló veszélyhelyzetben (vagy válság alatt) a törvényt módosítják. Onnantól – ha a változás ezt lehetővé tenné – a fix kamatozású hitelek kondícióit is módosíthatná a bank. A jelenlegi vészhelyzet alatt is született számos rendelet, amely hatással volt a hitelszerződésekre.

Gondoljunk csak a törlesztési moratóriumra, vagy éppen a személyi kölcsönök új, 5,9%-os THM plafonjára. Arra azonban semmi esélyt nem látunk, hogy egy vészhelyzetben olyan jogszabálymódosítás történjen – ráadásul visszamenőleges hatállyal -, ami az adósokat hátrányosan érintse.

Hiszen hasonló helyzetben a lakosság, hiteladósok érdekeit szokta a jogalkotó elsődlegesen figyelembe venni. Ha lakáshitelt szeretnél és fontos számodra, hogy a kamatkockázatot minimalizáld, akkor nyugodtan választhatsz fix kamatozású lakáshitelt. A számodra legkedvezőbb ajánlat kiválasztásában pedig segítségedre lehet a Bankmonitor Lakáshitel Kalkulátora.
Szervezeti átalakulás és új felsővezetés az MBH Banknál

Szervezeti átalakítást hajtanak végre az MBH Banknál a hatékonyabb működés érdekében, átalakul a pénzintézet felsővezetése is - közölte a hitelintézet hétfőn az MTI-vel közleményben.
2026. 11. 02. 19:30
Megosztás:

Emelkedő bevétel mellett csökkent az ALTEO nyeresége

Az ALTEO Csoport árbevétele szeptember végéig 26 százalékkal nőtt, nyeresége 94 százalékkal csökkent a tavalyi azonos időszakhoz képest – olvasható a Budapesti Értéktőzsde (BÉT) honlapján hétfőn közzétett beszámolóban.
2026. 11. 02. 19:00
Megosztás:

Duna House: megugrott az ingatlanpiaci forgalom októberben

A múlt hónapban megugrott a forgalom az ingatlanpiacon az Otthon Start kivezetése miatt: októberben 11 277 lakóingatlan cserélt gazdát, ami 20,2 százalékkal magasabb, mint szeptemberben, de 2,1 százalékkal marad el az előző év azonos időszakától - közölte saját adatain alapuló becslése szerint a Duna House hétfőn az MTI-vel.
2026. 11. 02. 18:30
Megosztás:

A Notino és a Criteo együttműködése 27 európai piacon bővíti a beauty márkák hirdetési lehetőségeit

A Notino, Európa egyik vezető online szépségápolási termékforgalmazó vállalata stratégiai partnerségre lépett a globális kereskedelmi technológiai és adatelemzési platformmal, a Criteóval. Az együttműködés célja a Notino retail media szolgáltatásainak továbbfejlesztése, valamint a szépségipari márkák számára elérhető hirdetési lehetőségek bővítése a vállalat mind a 27 európai piacán, köztük Magyarországon is.
2026. 11. 02. 18:00
Megosztás:

Roham indult az Otthon Startért, a felújítási hitelek piacát is felpörgetheti az új program

A Wekerle Plusz Program új lehetőségeket teremthet a lakásvásárlók és a felújítást tervezők számára, és átalakíthatja a lakáshitelezés szerkezetét is – derül ki a Netrisk összefoglalójából. A program keretében felújítást tervezők akár 15 millió forintos, fix 3 százalékos kamatozású hitelhez juthatnak, amelynek havi törlesztőrészlete 15 éves futamidő esetén közel 105 ezer forint lehet, emellett pedig vissza nem térítendő támogatásra is jogosultak lehetnek. Az új és használt lakások megvásárlásához kínált, legfeljebb 50 millió forintos kedvezményes hitelek ugyanakkor az igénylők egy részénél adóstárs bevonását is szükségessé tehetik. A lakossági hitelezésben már most jelentős élénkülés tapasztalható, az Otthon Start kivezetéséről szóló bejelentés napján a hitelkalkulációk száma a korábbi átlag négyszeresére emelkedett, és az érdeklődés azóta is a megszokott szint két-háromszorosa.
2026. 11. 02. 17:30
Megosztás:

Olaszországban hároméves csúcsra gyorsult az éves

Olaszországban 5,4 százalékkal, 2023 szeptembere óta a leggyorsabb ütemben nőttek a fogyasztói árak októberben éves összevetésben, miután egy hónappal korábban 4,2 százalékkal emelkedtek - derült ki az olasz statisztikai hivatal, az Istat előzetes adataiból.
2026. 11. 02. 17:00
Megosztás:

Drágul a dízel és a cseppfolyós gáz Horvátországban

Egy centtel emelkedik a dízel és a mezőgazdaságban használt kék dízel legmagasabb kiskereskedelmi ára keddtől Horvátországban, miközben a benzin ára nem változik. A cseppfolyós gáz kilogrammonként tíz centtel drágul.
2026. 11. 02. 16:30
Megosztás:

Ezermilliárdos fejlesztésre készül a vasút

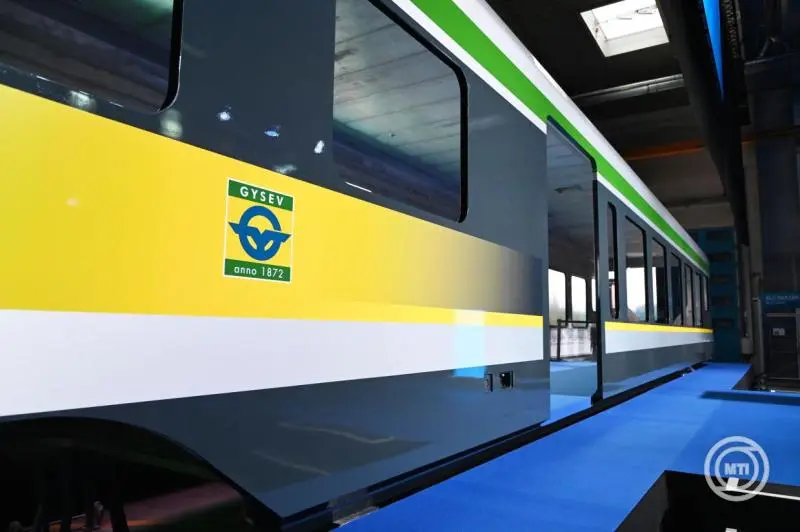
2035-ig több mint 3550 milliárd forintos vasútfejlesztési programot tervez a kormány, ennek keretében több pénzt fordítanának a pályák karbantartására, a felújítások és vágányzárak összehangolására pedig munkacsoportot hoznak létre a vasúti vállalatok és a szektor szereplőinek bevonásával. Erről Böde Csaba, a Közlekedési és Beruházási Minisztérium közösségi közlekedésért és vasútért felelős államtitkára beszélt a 6. Közép-Európai Intermodális Konferencián. A fejlesztések jelentőségét mutatja, hogy a Magyarországi Logisztikai Szolgáltató Központok Szövetsége (MLSZKSZ) adatai szerint az év első kilenc hónapjában több mint ötvenezer kamionnyi áru kényszerült vasútról közútra, melynek többletköltségeit a fogyasztók is fizetik.
2026. 11. 02. 16:00
Megosztás:

TRON staking: mit rejt a csábító TRX-hozam?

Egy látványos hozamszázalék még nem árulja el, mi történik a lekötött TRX-tokenekkel, ki rendelkezik felettük, és mikor lehet hozzájuk ismét hozzáférni. A TRON staking ajánlatok értékelésénél a jutalmak mellett a díjak, a letétkezelés és a kilépési feltételek is meghatározók. A megalapozott összehasonlítás ezért a termék működésének megértésével kezdődik.
2026. 11. 02. 15:30
Megosztás:

Több mint 120 ezer otthon újulhat meg: a jó fűtési rendszer kiválasztása lehet a Wekerle+ egyik kulcskérdése

A hőszivattyúk és a hatékony split klímák is bekerültek az új energetikai felújítási program támogatható technológiái közé. A Gree légkondicionálók szakértője szerint a következő hónapok legfontosabb kérdése az lesz, hogyan lehet a rendelkezésre álló forrásokból valódi és tartós energiamegtakarítást elérni.
2026. 11. 02. 15:00
Megosztás:

A Shopper Park Plus nyolc bevásárlóparkját érinti az Ahold Delhaize és a Tesco megállapodása

A Shopper Park Plus üdvözli az Ahold Delhaize és a Tesco között létrejött megállapodást. A tranzakció a Shopper Park Plus csoportjának nyolc bevásárlóparkját érinti, négyet Csehországban és négyet Szlovákiában, amelyekben jelenleg a Tesco a horgonybérlő.
2026. 11. 02. 14:30
Megosztás:

Keresleti rohamot hoztak az OSP utolsó napjai, hároméves csúcsra jutott a kínálat

Bár az Otthon Start kivezetése átmenetileg felpörgette a lakáspiaci keresletet októberben, az élénkülés mellett továbbra is több eladó ingatlan jutott a tavalyinál kevesebb érdeklődőre – derül ki az ingatlan.com havi kereslet–kínálati összesítőjéből. Októberben összesen mintegy 250 ezer telefonos érdeklődés érkezett az eladó lakásokra és házakra. A napi átlag szeptemberhez képest 3,8 százalékkal emelkedett, de az egy és két évvel korábbi szinttől ez 15, illetve 16 százalékos visszaesést takar.
2026. 11. 02. 14:00
Megosztás:

Jó hír a leárazások idején: 205 akciós ruhából csak 11-nél talált hibát a hatóság

A Nemzeti Kereskedelmi és Fogyasztóvédelmi Hatóság (NKFH) szakmai irányításával a kormányhivatalok országszerte több mint 200 akciós ruházati termék árfeltüntetését ellenőrizték. Az évek óta rendszeresen végzett hatósági vizsgálatok eredményességét jelzi, hogy a termékek mindössze 5 százalékánál merült fel kifogás, ugyanakkor a fogyasztóknak is érdemes tisztában lenniük az akciós ruházati termékek árazásának sajátosságaival.
2026. 11. 02. 13:30
Megosztás:

Kitart az innovációs lendület a magyar vállalatoknál

A magyar vállalatok innovációs lendülete a második félévben is kitartott: a K&H innovációs index 32 ponton áll, mindössze egy ponttal marad el az első félévi rekordértéktől. Az összkép mögött ugyanakkor jelentős különbségek rajzolódnak ki. Az egymilliárd forint feletti árbevételű vállalatok valamennyi vizsgált kategóriában eddigi csúcsukra jutottak, miközben a kisebb cégeknél visszaesett az innovációs aktivitás és várakozás. Az ágazatok közül a mezőgazdaságban látható a legnagyobb megtorpanás.
2026. 11. 02. 13:00
Megosztás:

NAV: napelemekkel csaltak áfát, 30 milliós bírságra számíthatnak

Felszámoltak egy napelem-kereskedelemben működő fiktív számlázási láncot Borsod-Abaúj-Zemplén megyében az adóellenőrök; 30 millió forint bírságra számíthat az érintett cég - közölte a Nemzeti Adó- és Vámhivatal (NAV) hétfőn az MTI-vel.
2026. 11. 02. 12:30
Megosztás:

Sokszorosára növelte az alacsony önerős lakáshiteleket az Otthon Start, a Wekerle Pluszban is marad a 10 százalék

Egy év alatt megnégyszereződött a 20 százalék alatti önerővel felvett lakáshitelek aránya. Ennek egyértelműen az Otthon Start az oka, hiszen ezt a kedvezményes kölcsönt már 10 százalékos önerővel is megkaphatták az igénylők – derül ki a BiztosDöntés.hu elemzéséből. Az Otthon Start helyébe lépő Wekerle Plusznál is megmarad ez a lehetőség. Az alacsony önerővel főleg a fiatalok élnek, hiszen nekik a legnehezebb ezt előteremteni, viszont így kénytelenek jobban eladósodni.
2026. 11. 02. 12:00
Megosztás:

Kisebb mozgások a kötvénypiacon, de a magyar hosszú hozamok jelentősen csökkentek

A kötvénypiaci hozamokban nagyobb mozgások inkább a rövidebb lejáratokon voltak: az amerikai 2 éves hozam pénteken 8 bázisponttal 4,58%-ra mérséklődött, a megelőző héthez képest pedig 10 bázisponttal került lejjebb, a német 2 éves pedig 3 bázisponttal 3,02%-ra csökkent.
2026. 11. 02. 11:30
Megosztás:

Szerbiai választási bizottság: az Egyetemista Lista a voksok 53 százalékát szerezte meg

A szavazatok 53,01 százalékát szerezte meg az Egyetemista Lista az október 25-i előrehozott szerbiai parlamenti választáson, míg az Aleksandar Vucic volt köztársasági elnök nevével fémjelzett Egyesült Szerbia lista a voksok 38,98 százalékát kapta - derült ki a szerbiai Köztársasági Választási Bizottság (RIK) hétfőre virradóra közzétett, teljes feldolgozottságú adataiból.
2026. 11. 02. 11:00
Megosztás:

Stabilcoinhozam a tilalom ellenére? Kiskaput látnak az amerikai bankok

Újabb vita bontakozott ki az Egyesült Államokban a stabilcoinok szabályozása körül: az amerikai bankszövetség szerint a végleges előírások mellett is maradhat lehetőség arra, hogy a felhasználók közvetítőkön keresztül hozamot kapjanak.
2026. 11. 02. 10:30
Megosztás:

Kifejezetten erős korrekció az amerikai részvénypiacon

Pénteken mindhárom meghatározó amerikai részvénypiaci index csökkent: a Dow Jones 1,1%-kal, a S&P 500 1,8%-kal, a Nasdaq pedig 2,9%-kal. A hét egészét is nagyjából ekkora mértékű mínuszban zárta mindhárom index.
2026. 11. 02. 10:00
Megosztás: