19 millió forintra bírságolták a Gránit Bankot
A Magyar Nemzeti Bank (MNB) 19 millió forint felügyeleti bírságot szabott ki a Gránit Bankra, a 2015. december 31-től 2018. május 22-ig tartó időszakban feltárt kisebb hitelkockázat-kezelési, adatszolgáltatási, vállalatirányítási és számviteli problémák miatt, és a jegybank a jogsértések megszüntetésére is kötelezte a pénzintézetet - közölte az MNB pénteken az MTI-vel.

Mennyire félünk a tartósítószerektől, ízfokozóktól?

Ha azt olvassuk a címkén, hogy E-500 nátrium-hidrogén-karbonát, vagy E-300, a legtöbben laborban előállított veszélyes kemikáliára gondolunk, pedig utóbbi maga a C-vitamin, az előbbi pedig a sütőpor. Számtalan tévhit és mítosz övezi az élelmiszerekben fellelhető adalékanyagokat, dacára annak, hogy sütés-főzés közben magunk is napi szinten használjuk őket.
9 tévhit az ingyenes OKJ képzésekkel kapcsolatban
Ha valaki továbbtanuláson gondolkodik, nem csak a főiskola vagy az egyetem jöhet szóba. Rengeteg szakmát lehet elsajátítani az OKJ-s képzéseken. Bár már egyre elterjedtebb ez a képzési forma, még mindig rengeteg tévhit terjeng a képzésekkel kapcsolatban. Szabó Andrea, a TanfolyamOKJ.hu tanfolyamkereső oldal munkatársa segít tisztázni a leggyakrabban felmerült kérdéseket.
Drágának találja a Balatoni ingatlanokat? Irány a Velencei-tó!
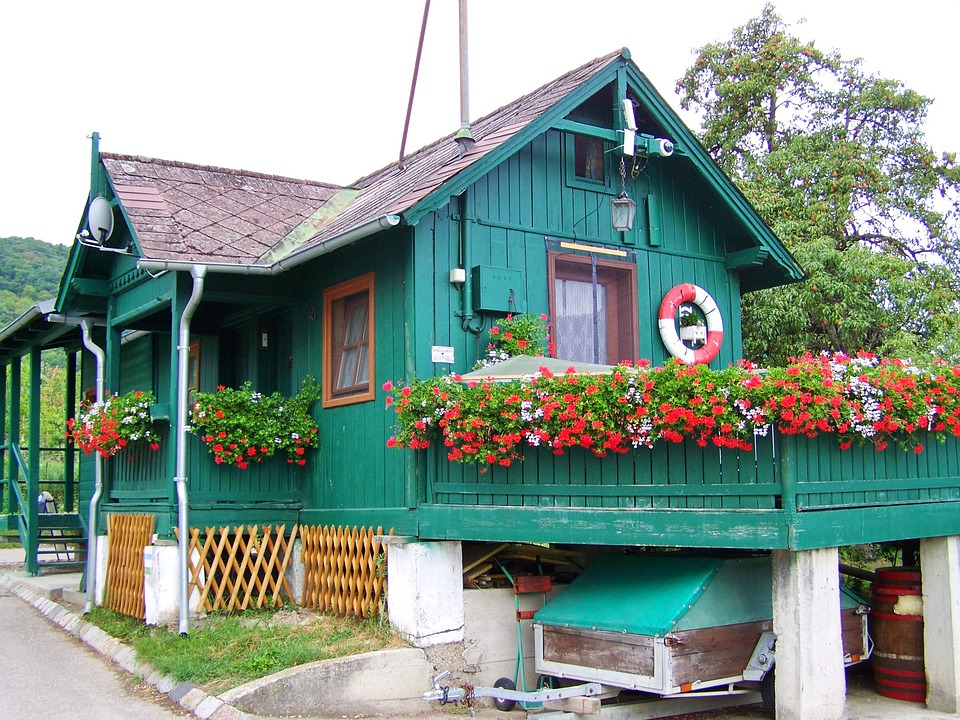
Az idei nyár egyelőre szeszélyes arcát mutatja, mégis ezekben a hetekben, hónapokban pörög leginkább a nyaralóvásárlás. A Balaton mellett kedvelt célterület a Velencei-tó partvidéke, amely elsősorban Budapesthez való közelségének köszönhető, így akár lakhatási szándékkal is megfontolandó lehetőség az ingatlanvásárlás.

Nyáron célszerű legalább az időarányos szabadságot kiadni

Az első félév végéhez közeledve a tapasztalatok szerint főleg a kisebb cégek vannak elmaradva a szabadságok időarányos kiadásával. Mivel jogszabálysértésnek számít, ha a munkáltató nem adja ki az adott évre járó szabadságot, a nyári időszakban nem csupán az elmaradások pótlásáról célszerű intézkedni, hanem lehetőség szerint az éves szabadságkeretek minél nagyobb mértékű további csökkentéséről is – figyelmeztet a Trenkwalder.

A lakáspiac továbbra is mielőbbi döntést vár a kormánytól a kedvezményes mértékű lakásáfa ügyében

Továbbra is bizakodóak az ingatlanfejlesztők és az építőipari vállalkozások a kedvezményes lakásáfa meghosszabbítása ügyében, miután a pénzügyminiszter a költségvetés június 13-ikai benyújtásakor jelezte, hogy még nem döntöttek az ügyben. Ugyanakkor az ingatlanfejlesztők arra is felhívják a figyelmet, hogy a kedvezményes lakásáfa körüli bizonytalanság elhúzódása visszavetheti a szektor gyorsuló növekedését, ezzel alacsonyabb költségvetési bevételt és a GDP-hez való hozzájárulás mérséklését is okozhatja – mondta Takács Ernő, a legnagyobb ágazati szereplőket tömörítő Ingatlanfejlesztői Kerekasztal Egyesület (IFK) elnöke. A piaci szereplők bíznak a kedvező döntésben, miután az IFK számításai szerint az áfakulcs megemelésének hatására közel 40 milliárd forinttal kevesebb adóbevétel folyna be a költségvetésbe 2019-2022 között, mint amennyi abban az esetben folyna be, ha az áfakulcs változatlan maradna tekintettel a lakásépítések számának alakulására.
Javította GDP-előrejelzését a Takarékbank

A Takarékbank elemzői a negyedévvel korábbi 4,5 százalékról enyhén, 4,6 százalékra növelték a GDP idei emelkedésére vonatkozó előrejelzésüket, alapvetően a beruházások fellendülésére alapozva - mondta Suppan Gergely, a Takarékbank vezető elemzője pénteken Budapesten, a pénzintézet sajtótájékoztatóján.


Csaknem 20 éve létező törvényt kezd el számon kérni a NAV
Mivel a nemzetközi nagyvállalatok egyre inkább a belső összhang és a könnyebb kezelhetőség irányába terelik a belső könyvelési eljárásaikat, az egyes országok, így Magyarország, adóhatóságai számára egyre komolyabb fejtörést okoz a cégek helyi szabályok szerinti adózását meghatározó könyvelési adatok rendelkezésre állása. Ezért valószínűleg a jövőben aktívabban alkalmazhatja a magyar adóhatóság is a már 18 éve hatályos számviteli törvényt, hívta fel a figyelmet a nemzetközi adótanácsadó és könyvvizsgáló Crowe FST.