Lakáshitelt pont most? Lehet okosan!
A hitelkamatok, az infláció és a bizonytalanság egyre növekszenek az utóbbi hónapokban, ez a trió pedig sok mindenre sarkallhat bennünket, de lakáshitel felvételére biztosan nem. Kerülhetünk azonban olyan élethelyzetbe, hogy mégis most van szükségünk lakáscélú hitelre. Mit tehetünk ilyenkor? A jó hír, hogy van megoldás arra, hogy okosan léphessük ezt meg!

Lakáshitelt pont most? Lehet okosan!

Nehéz elképzelni olyan piaci környezetet, amely a mostaninál kedvezőtlenebb feltételeket mutatna a lakásvásárláshoz. Az utóbbi években töretlenül emelkedtek az ingatlanárak, és a magas árakhoz még számos további nehezítő tényező is társult újabban. Hónapról hónapra új rekordokat dönt az infláció szintje, a háborús konfliktusok miatt fokozódik a bizonytalanság a lakáspiacon is, ráadásul az erősödő hozamkörnyezetben a hitelek kamatai is felszöktek.

Egekben a lakásárak

Az elemzők adatai szerint szeptemberben 8 százalékkal csökkent a lakások és 13 százalékkal a házak iránti érdeklődés. Eközben a kínálat 7 éves rekordot döntött, de még ezzel együtt is töretlennek tűnik az ingatlanok évek óta tartó drágulása.

Az értékesítési adatok szerint a vidéki panellakások négyzetméterára elérte az átlag 443 ezer forintot, míg a fővárosban ez már 716 ezer forintra rúg. A téglaépítésű lakásoknál ennél is magasabb, 532, illetve 846 ezer forinttal lehet kalkulálni átlagosan. Mindeközben drasztikusan nőtt az egymillió forintos négyzetméterárat meghaladó ingatlanok aránya. Országosan 2,5-szörös szorzóról beszélhetünk, Budapesten így már több mint minden ötödik lakás ebbe a kategóriába esik.
Forrás: KSH

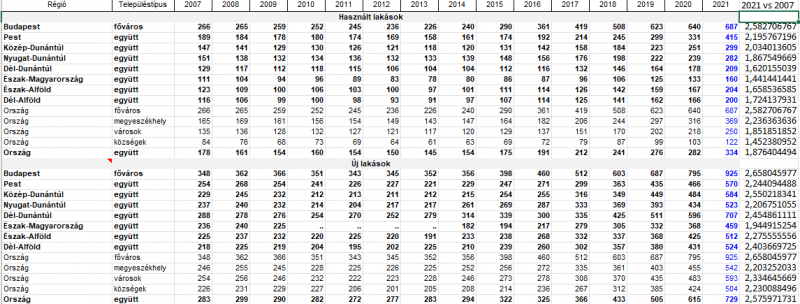
Ahogy a Központi Statisztikai Hivatal fenti adataiból is kiolvashatjuk:

- a budapesti használt lakások négyzetméterárai 2007 óta két és félszeresre,

- a budapesti új lakásoké pedig több mint 2,6-szorosra nőttek.

- Ezzel a fővárosban tapasztalható a legerősebb drágulás, de a legkisebb mértékű árnövekedés is több mint 1,6-szoros volt (használt lakások a Dél-Dunántúlon és az Észak-Alföldön).

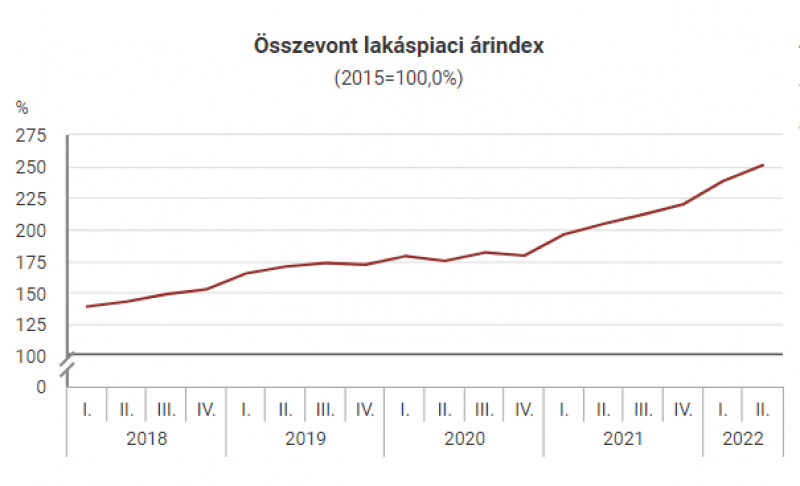
Mindezt jól megmutatja a KSH összevont lakáspiaci árindexe is. Eszerint 2015-höz képest 2022 második negyedévére ugyancsak 2,5-szeres árnövekedés állt be. Ebben a trendben 2020 negyedik negyedéve hozott még további erősödést.
Forrás: KSH

Elszálló infláció

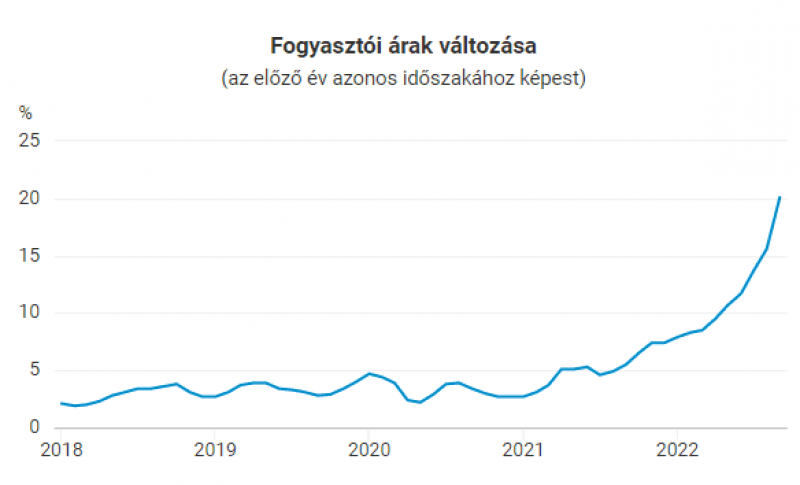
Ami az inflációt illeti, 2022 szeptemberére eljutottunk a 20,1 százalékos szintre. Miközben a nyersanyagok és a rezsi árai tovább emelkednek, ez sem segít annak, aki most szeretne lakáshoz jutni. Akár építkezésben, akár vásárlásban gondolkodunk, egyre komolyabb költséggel kell ugyanis számolnunk, miközben a megtakarításunk egyre kevesebbet ér, és a napi megélhetésünk is egyre többet vesz el a félretett pénzünkből.
Forrás: KSH, LifeRisk

A KSH számítása mindig az előző év azonos időszakát veszi alapul az inflációs értéknél. Ez azt jelenti, hogy 2021 szeptembere óta több mint 20 százalékkal ér kevesebbet a jövedelmünk: ha akkor kerestünk 300 ezer forint nettót, az ma váráslóerőben csak 240 ezret ér.

Erősödő hozamkörnyezet

Végül pedig számolnunk kell azzal is, hogy a Magyar Nemzeti Bank – válaszul a piaci hatásokra – többszöri kamatemelést eszközölt. Ennek megfelelően a bankok is egyre magasabb kamatokat kérnek a lakáshitelekre. Egy évvel ezelőtt például még csak 1,5 százalék volt a jegybanki alapkamat, ami idén augusztusra már 11,75 százalékra emelkedett.

Ennek következményeként egy ma felvett lakáshitel esetén akár több tízezer forinttal magasabb törlesztőt kell fizetnünk havonta, mintha egy ilyen szerződést 2021 nyarán kötöttünk volna meg. 2021 nyarán ez a szám ugyanis 120 ezer forint körül alakult egy 20 milliós, 20 évre szóló hitelnél, ami ma már 150-200 ezer forintos törlesztőt is könnyűszerrel megkövetelhet.

Mennyiért vehetünk fel ma lakáshitelt?

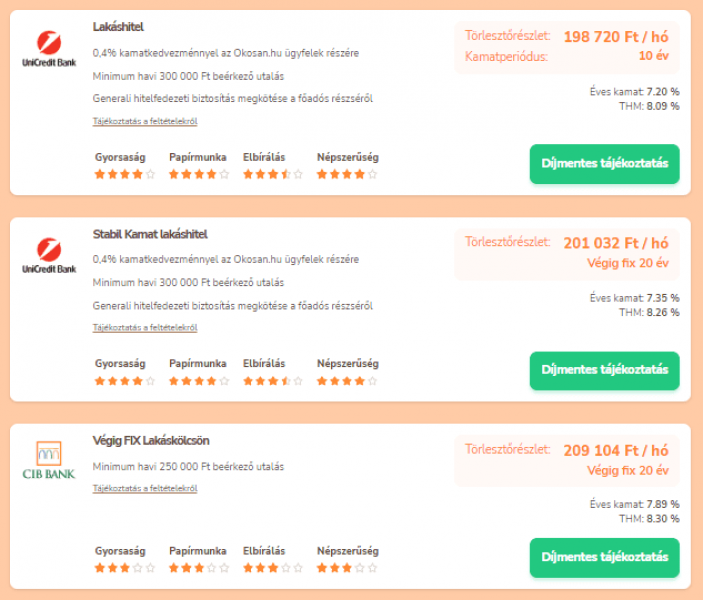
Nézzünk minderre egy konkrét példát! Hiszen élethelyzetünkből adódóan elképzelhető, hogy még a fentiek ismeretében is most kényszerülünk lakást venni. Tételezzük fel, hogy egy budapesti 80 millió forintos vételárú lakást szeretnénk megvásárolni. Ehhez legyen szükségünk mondjuk 25 millió forint hitelre, amit 20 év alatt tervezünk visszafizetni.

Az Okosan.hu lakáshitel-kalkulátora szerint – a cikk megírásának pillanatában – ezekkel a feltételekkel a három legjobb ajánlat havi törlesztője 198 és 209 ezer forint között alakul:
Forrás: okosan.hu

Ez havonta nagyjából 50 ezer forintos többletterhet jelent számunkra, ami 20 éves futamidő alatt összesen mintegy 12 millió forintos veszteség. 12 millió forint pusztán azért, mert nem 1 évvel ezelőtt, hanem most szeretnénk felvenni ugyanazt a lakáshitelt…

Hogyan érdemes mégis lakáshitelt felvenni?

Ezeket a számokat látva nem kétszer, hanem sokkal többször is meggondoljuk, bevállaljuk-e a megcélzott ingatlanvásárlást és hitelfelvételt. Ha azonban másik városban vállalnánk munkát, vagy a család bővülésével kinőttük a mostani otthonunkat, lehet, hogy valóban nem várhatunk a költözésprojekttel.

Ha ez a helyzet, és ennyire kedvezőtlen piaci környezetben kell lépnünk, még fontosabb, hogy az alábbiak figyelembevételével, felelősen és okosan döntsünk.

● Derítsük fel a lehetőségeket, ne akadjunk le egyetlen ajánlatnál! Első látásra talán legyintenénk, hogy a bank az bank, a hitel az meg hitel, biztos nincsenek nagy különbségek. Viszont ahogy a fenti kalkulátor is megmutatja, igenis jelentős eltérések lehetnek egyik és másik ajánlat között. Ezért is fontos feltérképezni a lehetőségeket. Lehet, hogy számlavezető bankunkénál kedvezőbb feltételeket találunk másutt, de akár az is, hogy hűségkedvezményeivel saját bankunk teszi le a legjobb ajánlatot az asztalra. A jó hír, hogy például az Okosan.hu lakáshitel-kalkulátorának köszönhetően nem kell egyesével átböngésznünk minden szolgáltató dokumentumait, hiszen a főbb adatokat megadva egy kattintással egy szűrt listához juthatunk.

● Fix kamatozású hitelt válasszunk! Különösen olyan környezetben, ahol nagy a bizonytalanság, nagy könnyebbség, ha tudjuk: nem szállhat el a törlesztőnk egyik hónapról a másikra. Aki például 2021-ben tudta még elindítani új hitelszerződését és fix kamatozást választott, az áldhatja ma a döntését, amiért bevállalta a némileg magasabb folyósítási díjat, hogy ne kelljen ma több tízezer forinttal nagyobb törlesztőt fizetnie.

● Biztosítsuk be magunkat a kockázatok ellen! 20 év hosszú idő, és ez idő alatt, ahogy arra az elmúlt pár év is rávilágított,  tényleg bármi megtörténhet. Ezért mindenképp érdemes saját magunkat is bebiztosítani. Erre valók a különböző, egyénre szabható életbiztosítások, amelyeket akár hitelfedezeti védelemmel is kiegészíthetünk.

Így segít az életbiztosítás!
Akár már felvett meglévő, akár új hitelünk van, fontos bebiztosítanunk, hogy minden körülmények között tudjuk ezt törleszteni. Változik körülöttünk a piac, recessziók jönnek, szektorok veszíthetik el jelentőségüket, netalán mi magunk is elveszíthetjük a munkánkat, megromolhat az egészségünk, a legrosszabbról nem is beszélve.

Ha ezek közül bármelyik miatt megbillen családunk pénzügyi helyzetének egyensúlya, az súlyos következményekkel járhat, nem beszélve arról, ha ezáltal képtelenek leszünk fizetni a több tízmilliós hitelt. Lakáshitel esetén például elképzelhető, hogy a hitel fedezetéül szolgáló ingatlant elárverezi a család feje felől a bank, hogy a bevételből megkapja a hitelezett összeget.

Ezért lesz elengedhetetlen, hogy megfelelő életbiztosítási fedezettel gondoskodjunk arról, hogy a legrosszabb forgatókönyvnél se kerüljön veszélybe a család megélhetése. A különféle életbiztosítási konstrukciók nemcsak haláleset, baleset vagy súlyos egészségkárosodás esetén jelenthet anyagi segítséget, de akár munkaképtelenség vagy munkanélküliségi fedezeteket is választhatunk.

A hitelfedezeti védelmet is tartalmazó életbiztosítás pedig éppen a piaci helyzet bizonytalanságából fakadó kételyeket is segíthet eloszlatni bennünk, hiszen ha ilyen konstrukciót választunk, biztosak lehetünk benne, hogy ha történne velünk valami, a biztosító akkor is átvállalná (a szerződésünk szerint részben vagy egészben) a hitel visszafizetését.

A részletekről természetesen érdemes lehet a LifeRisk.hu független szakértőit is megkérdezni, hogy megtudjuk, hogyan és milyen faktorokat figyelembe véve hozzuk meg az optimális döntést.
Erősödött a forint csütörtök estére

Erősödött a forint a főbb devizákkal szemben csütörtökön kora estére a bankközi devizapiacon reggelhez képest.
2026. 10. 29. 20:30
Megosztás:

Ma jó hangulatban kereskedtek a magyar tőzsdén

Jó hangulatban kereskedtek csütörtökön a Budapesti Értéktőzsdén, a BUX 1857,35 pontos, 1,28 százalékos emelkedéssel, 147 188,22 ponton zárt csütörtökön.
2026. 10. 29. 20:00
Megosztás:

Agrometeorológia: sokat javult a talaj nedvessége

Az elmúlt egy hét esői sokat javítottak a talaj felső rétegének nedvességviszonyain, sokfelé jó körülményeket teremtettek az őszi kalászosok keléséhez, korai fejlődéséhez - írta a HungaroMet Zrt. csütörtöki agrometeorológiai elemzésében.
2026. 10. 29. 19:30
Megosztás:

Országos sztrájk és tüntetések lesznek pénteken Olaszországban

Országos szakszervezeti sztrájkot hirdettek meg péntekre, és ezzel egy időben diáktüntetések várhatók: Milánó központját lezárják, Rómában biztonsági gyűrű övezi a Colosseumot.
2026. 10. 29. 19:00
Megosztás:

Magyarország és Csehország bővíti az együttműködéseit

Magyarország és Csehország bővíti az együttműködéseit - közölte Kapitány István gazdasági és energetikai miniszter, aki csütörtökön Facebook-oldalán arról írt: az egységes piac lehetőségeire építve azon dolgoznak, hogy egy közös munkacsoport létrehozásával segítsék a magyar és cseh kis- és középvállalkozásokat, valamint a nagyvállalatokat a nemzetközi terjeszkedésben, az exportpiacok kiépítésében és a pénzügyi háttér megteremtésében.
2026. 10. 29. 18:30
Megosztás:

Koronavírus: Stagnál az örökítőanyag koncentrációja a szennyvízben

Az elmúlt héten országos szinten stagnált a koronavírus örökítőanyagának koncentrációja a szennyvízben.
2026. 10. 29. 18:00
Megosztás:

A Magyar Nemzeti Bank felügyeleti biztost rendelt ki a Quartz Befektetési Alapkezelő Zrt.-hez

A Magyar Nemzeti Bank (MNB) felügyeleti biztost rendelt ki a Quartz Befektetési Alapkezelő Zrt.-hez a további jogszerű működés szavatolása érdekében. A társaság vezérigazgatója jelenleg nem tudja ellátni a feladatát - közölte a jegybank csütörtökön az MTI-vel.
2026. 10. 29. 17:00
Megosztás:

Az EKB is a kamattartás mellett döntött októberben

Az Európai Központi Bank a várakozásunknak és a széleskörű piaci várakozásoknak megfelelően 2,50%-on tartotta a betéti rátát. Az aktív oldali rendelkezésre állás kamatlába 2,90%-on, az irányadó refinanszírozási műveletek kamatlába 2,65%-on maradt.
2026. 10. 29. 16:40
Megosztás:

Rekordot döntött a Bukaresti Értéktőzsde befektetőinek száma

Rekordot döntött a Bukaresti Értéktőzsde (BVB) befektetőinek száma - derül ki a befektetők kártalanítási alapjának (FCI) legfrissebb jelentéséből.
2026. 10. 29. 16:00
Megosztás:

Azok a lakások, melyekre egy éve még lecsaptak volna a vevők, most csak állnak az ingatlanpiacon

A dél-pesti ingatlanpiacra továbbra is leginkább a bizonytalanság jellemző, melyből következően nagyon gyenge a kereslet, egyre duzzad a kínálat, az árak pedig korrekcióba kezdtek. Az Otthon Start megszűnése és a Wekerle Plusz hitel elindulása ugyan rövid távon megmozgathatja a vevőket, de ennek nyilvánvaló jelei egyelőre nem láthatók.
2026. 10. 29. 15:30
Megosztás:

Már minden 9. ember végrendeltet ír Magyarországon

Harmincöt százalékkal nőtt a végintézkedéssel érintett hagyatéki eljárások száma az elmúlt öt évben, és az arányuk pedig tavaly először haladta meg a tíz százalékot (11,25 százalék) a Magyar Országos Közjegyzői Kamara adatai szerint. Már nemcsak a nagyobb vagyonnal rendelkezők körében népszerű a végrendelkezés, hanem többek között az élettársaknál is, hiszen ők a törvény alapján nem örökölnének egymás után. Sok mozaikcsaládban élő is így osztja el igazságosan vagyonát. Azok pedig, akiknek nincs örökösük, civil szervezetek, egyházi intézmények javára végrendelkeznek. Egyre többen fordulnak közjegyzőhöz: több mint húsz százalékkal nőtt a közvégrendeletek száma, amelynek egyik előnye, hogy biztosan előkerül a hagyatéki eljárás során.
2026. 10. 29. 15:00
Megosztás:

A kivárás és értékelés útján a Fed

A Fed októberi kamatdöntő ülésén változatlanul, 3,75-4,00%-on hagyta az irányadó rátát, ami megfelelt a mi várakozásunknak és a széles körű piaci várakozásoknak. A döntés nem volt egyhangú, ketten kamatot emeltek volna. A sajtótájékoztatón a Fed-elnök, ahogyan várható volt, nem adott iránymutatást.
2026. 10. 29. 14:30
Megosztás:

Rossz címre kerülhetett volna az ETH: biztonsági rést zártak be az Ethereum kliensei

Biztonsági frissítést adtak ki a Teku és a Besu fejlesztői, miután egy tanúsítványhiba bizonyos Ethereum-validátorok bevételeit is veszélyeztethette. A sérülékenység lehetőséget teremthetett arra, hogy egy támadó megbízhatónak látszó külső szolgáltatásnak adja ki magát, és saját címére irányítsa a blokkokhoz kapcsolódó díjbevételeket.
2026. 10. 29. 14:00
Megosztás:

A Coca-Cola HBC Magyarország rekordértékű, 35 milliárd forintos beruházást jelentett be közép-európai termelési és exportközpontjának bővítésére

A Coca-Cola HBC Magyarország ma bejelentette, hogy rekordértékű, 35 milliárd forintos, több évre szóló beruházást valósít meg dunaharaszti gyártóközpontjában, amely a vállalat magyarországi történetének eddigi legnagyobb fejlesztési programja. A beruházás bővíti a termelési és logisztikai kapacitásokat, támogatja az export további növekedését, valamint új technológiák és csomagolási megoldások bevezetésével erősíti Magyarország szerepét, mint a Coca-Cola HBC egy kulcsfontosságú közép-európai központja.
2026. 10. 29. 13:30
Megosztás:

Most akkor munkaszüneti nap lesz Dec. 24. vagy mégsem?

Társadalmi egyeztetésre bocsátották a december 24-ét munkaszüneti nappá nyilvánító törvényjavaslatot, amelynek véleményezése december 5-ig tart.
2026. 10. 29. 13:00
Megosztás:

Csaknem 10 százalékkal nőtt a fizikai dolgozók átlagos órabére a harmadik negyedévben

A fizikai munkát végző szak- és betanított munkások átlagos bruttó órabére 2440 forint volt a harmadik negyedévben, 9,9 százalékkal haladta meg az előző év azonos időszakában mért 2220 forintos szintet - közölte a Trenkwalder és az RSM Hungary az MTI-vel.
2026. 10. 29. 12:00
Megosztás:

A spekulációtól a stratégiáig: kriptovaluták a hosszú távú befektetési portfólióban

A Bitcoin 2009-ben indult útjára olyan közvetítők nélkül használható pénznemként, amelyet a hagyományos pénzügyi rendszereken kívül történő használatra terveztek. Korai történetének nagy részében az árfolyamot inkább a köré épülő narratíva és a spekuláció határozta meg, nem pedig a fundamentumok. A 2017-es és 2021-es nagy fellendüléseket követő visszaesések megerősítették azt a nézetet, hogy a kriptovaluták alapvetően a spekulatív kereskedés eszközei.
2026. 10. 29. 11:30
Megosztás:

Hogyan tanítsuk meg a gyerekeket arra, hogy ne költsék el azonnal a pénzüket?

Hogyan érhetjük el, hogy a gyerekek tudatos pénzügyi döntést hozzanak költekezés helyett? Az október 31-i takarékossági világnap közeledtével érdemes lehet arról beszélni, hogyan alakíthatók ki már gyermekkorban a megtakarítási szokások. Ehhez nem feltétlenül van szükség komolyabb összegekre: a közösen kitűzött célok, a szülői példamutatás és az iskolai pénzügyi edukáció egyaránt segíthet abban, hogy a gyerekek megtanuljanak előre tervezni.
2026. 10. 29. 11:00
Megosztás:

A modern ipari termelés alapjai: mitől működik jól egy üzem?

A mai rohanó gazdasági környezetben a gyártóvállalatok számára a siker egyik kulcsa egyértelműen a belső folyamatok folyamatos optimalizálásában rejlik. Egy modern üzem napi működése rendkívül összetett, ahol minden apró részletnek mérnöki pontossággal a helyén kell lennie ahhoz, hogy a termékek kifogástalan minőségben, a tervezett költségkereteken belül és időre elkészüljenek.
2026. 10. 29. 10:30
Megosztás:

Eltérő irányban mozogtak a nemzetközi és a hazai kötvénypiacok

A hosszabb lejáratú amerikai állampapírhozamok emelkedtek, miután a Fed javította a gazdasági helyzetértékelését; a 10 éves hozam 5,2 bázisponttal 5,05%-ra nőtt. Eközben a 2 éves érdemben nem mozdult el az előző naphoz képest, így a két lejárat közötti hozamkülönbség 31 bázispontra tágult, ami a piac javuló növekedési kilátásait tükrözheti.
2026. 10. 29. 10:00
Megosztás: