SpaceX-eredmények: elbírja-e a Starlink az AI-beruházások súlyát?
Eredmények
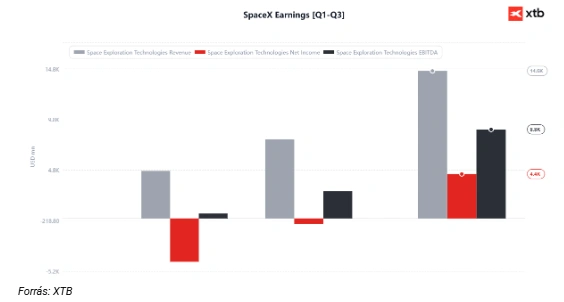
Pénzügyi szempontból a SpaceX még az optimista várakozásokat is jelentősen felülmúlta, aminek hatására a részvény árfolyama mintegy 5%-kal emelkedett a tőzsdezárás utáni kereskedésben.
A bevétel 14,58 milliárd USD lett, szemben a 12,7–12,8 milliárd USD közötti piaci konszenzussal.
Az eredményközlés „sztárja” a 4,4 milliárd USD-t elérő nyereség volt, amely jóval több mint kétszerese az 1,5 milliárd USD körüli piaci konszenzusnak.
A korrigált EBITDA 8,8 milliárd USD-re emelkedett, miközben a piac mintegy 6,4 milliárd USD-re számított.
Pozitív meglepetést okozott a Starlink-előfizetők száma is, amely 13,6 millióra nőtt a piac által várt 12–12,2 millióval szemben.
A CAPEX szintén meghaladta a várakozásokat, és a negyedév végére 19,6 milliárd USD-t tett ki.
Félrevezető lehet a nyereség?
A legtöbb vállalat esetében egy, a konszenzust ilyen jelentős mértékben meghaladó nyereség kérdéseket vet fel, és ez a SpaceX esetében sincs másként. A magyarázatot a pénzügyi kimutatásokban és az Amerikai Értékpapír- és Tőzsdefelügyelethez (SEC) benyújtott dokumentumok részleteiben találhatjuk meg.
A több mint 4 milliárd USD-s nyereségből mindössze 2,79 milliárd USD tekinthető „organikus” működési eredménynek. A fennmaradó összegből 1,025 milliárd USD meg nem magyarázott „egyéb” tétel, mintegy 200 millió USD nettó kamatbevétel, és további 390 millió USD pedig nettó adóelőny. Ez azt jelenti, hogy a vállalat működési hatékonysága valóban javult, ugyanakkor az organikus eredmény minősége lényegesen gyengébb annál, mint amit a közzétett nyereségből első látásra gondolnánk.
Több mint űripari vállalat?
Az egyes üzleti szegmenseket vizsgálva egyre összetettebb kép rajzolódik ki a vállalatról. A Starlink 5,2 milliárd USD bevételt és jelentős, 2,4 milliárd USD nyereséget ért el. Ami talán még ennél is fontosabb, hogy a vállalat nemcsak jelentősen felülmúlta a Starlink-előfizetők számát illető piaci várakozásokat, hanem az egy felhasználóra jutó nyereséget is 66 USD-ről 69 USD-re növelte. Ez az eredmények egyik legnagyobb pozitívumának tekinthető, hiszen a vállalat kulcsfontosságú üzletága egyszerre mutat mennyiségi és minőségi növekedést.
Kérdéseket vet fel ugyanakkor a „SuperIntelligence” szegmens, amelynek 7,6 milliárd USD-s bevétele már a Starlinkét is meghaladta, miközben működési eredménye mindössze 431 millió USD volt. Érdemes kiemelni, hogy a vállalat mintegy 19 milliárd USD-s CAPEX-éből 16,4 milliárd USD-t mesterséges intelligenciára fordítottak.
Röviden tehát: a SpaceX AI-üzletága a vállalat teljes beruházásainak több mint 85%-át emészti fel, és a bevételek körülbelül 50%-át termeli, miközben a nyereség kevesebb mint 10%-át adja.
Nehéz egyértelműen pozitívan értékelni a „Space” szegmens teljesítményét is, amely működési szinten is veszteséget termelt. Bevétele mintegy 1,8 milliárd USD volt, ami mérsékelt, 6%-os éves növekedést jelent. A Starship monetizációja továbbra is kezdeti szakaszban jár, ugyanakkor még mindig nem olyan tőkeigényes, mint a vállalat AI-beruházásai. A rakétaindítások száma továbbra is negyedévente 35 körül alakul, ráadásul az indítások több mint fele a vállalat saját, belső céljait szolgálja. A szegmens egyik fontos eredménye a Starship első nyereséges konfigurációja, amely egyszerre akár 26 Starlink V3 műholdat is képes pályára állítani.
Starlink Mobile
A részvényesek számára fontos fejlemény volt, hogy a SpaceX megvásárolta a 800 MHz-es frekvenciasávot, amely lehetővé teheti a vállalat számára egy saját, részben műholdas mobilhálózat kiépítését.
A társaság arról is beszámolt, hogy megkapta az FCC engedélyét egy 15 ezer, mobilkommunikációt támogató műholdból álló hálózat kiépítésére, amely a körülbelül 2 GHz-es frekvenciasávot használná. A kezdeményezés egy újabb ambiciózus projekthez is kapcsolódhat, erről azonban egyelőre nincs biztos információ. Jelenleg a projekt jövőjével kapcsolatban még a konkrét pénzügyi, technológiai, sőt még a marketingjellegű információk is hiányoznak.
Konklúzió
A vállalat korábbi tájékoztató anyagai több kérdést is felvetettek, nemcsak a bennük szereplő filozófiai fejtegetések, hanem az időnként az Enron-korszakát idéző számviteli gyakorlatok miatt is. Ehhez képest a harmadik negyedéves eredmények már jóval kedvezőbb képet mutatnak a vállalat pénzügyi teljesítményéről.
A Starlink kiemelkedően teljesített, és minden lényeges mutató tekintetében felülmúlta a várakozásokat.
A vállalat űripari tevékenységei továbbra is jelentős növekedési és monetizációs problémákkal küzdenek, ugyanakkor némi pozitívumot jelenthet a részvényesek számára, hogy a Starship teljesítménye következetes maradt, még ha a növekedés üteme el is marad a várakozásoktól.
A legnagyobb kérdőjel továbbra is az AI. Nehéz megállapítani, hogy a vállalat pontosan hol és milyen módon termel bevételt a mesterséges intelligenciából, mennyire fenntarthatók az elért árrések, illetve milyen monetizációs lehetőségekkel rendelkezik hosszabb távon. Ezek különösen fontos kérdések a rendkívül magas CAPEX fényében, amely idővel komoly problémává válhat.