A jövő nagy befektetési sztorija lehet - ujjlenyomat biznisz
A cég részvényeiről el kell mondani, hogy az év eleje óta 24 százalékot veszítettek értékükből, mivel a befektetői hozzáállás némileg visszahűlt a rekord évnek tekinthető 2015 után, amely évben a részvények árfolyama 1.600 százalékkal emelkedett. A vállalat bevételei a negyedik negyedévben 1.187 százalékos növekedést mutattak az előző év hasonló időszakához képest, köszönhetően a kínai mobiltelefon-gyártók (például a Xiaomi) megnövekedett érdeklődésének.
A Fingerprints bevételeinek körülbelül 95 százaléka Ázsiából ered, a 10 legnagyobb kínai mobiltelefon-gyártóból kilenc a Fingerprint technológiáját használja. A Fingerprint részvényei a globális elektronikai alkatrészek gyártóihoz viszonyítva 18 százalékos prémium mellett forognak, a vállalat 12 hónapra előretekintő EV/EBITDA mutató (ahol az EV – Enterprise Value a cég tartós finanszírozásának piaci értéke) 8,9, szemben a versenytársak 7,6-os szintjével.
A részvény tavaly nagyon beindult
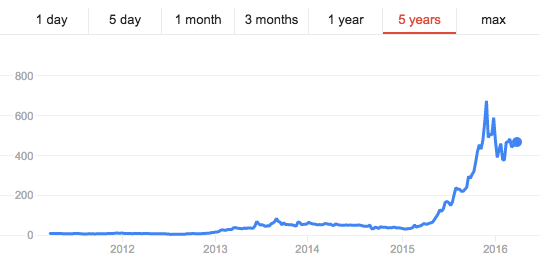
A termékportfólió és az aktuális növekedési ráták fényében a prémium mértéke túlzottan alacsonynak tűnik. A vállalattal kapcsolatos várakozások nagyok, a növekedés várható üteme 2016-ban 182 százalék, 2017-ben pedig 16 százalék. A vállalat kiemelkedően magas hozamot kínál a befektetett tőkére, illetve rendkívülinek mondható a társaság működéséhez szükséges eszközök cashflow-termelő képessége is.
A főbb kockázatokként a kínai okostelefonok iránti kereslet csökkenése és a svéd korona (SEK) erősödése említhető meg. A társaság részvényei (FING_B:xome) jelenleg 470 SEK körül forognak, a mi célárunk 2016 végére 700 SEK.
Ha érdekel ez, vagy ehhez hasonló befektetési sztori, ne habozz, regisztrálj és értesítünk!