Figyelmeztető jel az Nvidia részvényénél: mitől tart a piac?
Olcsóbb lett a részvény, miközben emelkedett az árfolyam
A Bloomberg szeptember 22-i összeállítása szerint az Nvidia részvénye a következő 12 hónapra várt profit kevesebb mint 17-szeresén forog. Ez nagyjából a fele a 2025-ös értékeltségi szintnek, és jelentősen elmarad a májusban még 25 feletti szorzótól.
Az úgynevezett előretekintő P/E mutató azt jelzi, hányszorosát fizetik meg a befektetők az egy részvényre jutó várható éves nyereségnek. Minél magasabb a mutató, annál nagyobb árat hajlandó adni a piac a jövőbeli profitért.
Az értékeltség csökkenése azonban nem azonos az árfolyam esésével. Az Nvidia papírjai a cikkben vizsgált időpontig 22 százalékot emelkedtek 2026-ban. A két folyamat azért fér meg egymás mellett, mert a nyereségvárakozások az árfolyamnál is gyorsabban nőhetnek.
A valódi kérdés tehát az: a részvény kedvezőbb árazása lehetőséget jelez, vagy a piac már a későbbi lassulást készül beárazni?
A profitkilátások egyelőre rendkívül erősek
A Bloomberg által idézett elemzői várakozások szerint az Nvidia 2027 januárjában záruló, 2027-es pénzügyi évében a bevétel 90 százalékkal, a nettó eredmény pedig 99 százalékkal emelkedhet. Az előző pénzügyi évben mindkét mutató növekedése körülbelül 65 százalék volt.
A vállalat méretét érzékelteti, hogy a 2023 januárjában lezárt üzleti évben még mintegy 27 milliárd dollár bevételt ért el, míg a jelenlegi pénzügyi évre a beszámoló hozzávetőleg 410 milliárd dolláros elemzői becslést ismertet.
Eli Horton, a TCW vezető portfóliómenedzsere szerint az alacsonyabb értékeltség arra utal, hogy a befektetők kételkednek a mostani nyereségtermelő képesség tartósságában. Vagyis a piac óvatosabb lehet annál, mint amit az elemzői előrejelzések összessége sugall.
Az erős üzleti teljesítmény önmagában nem garantál kiemelkedő részvényhozamot: az is számít, mennyit várnak már eleve a befektetők, és mennyire bíznak a növekedés folytatódásában.
A chiprészvények versenyében az Nvidia lemaradt
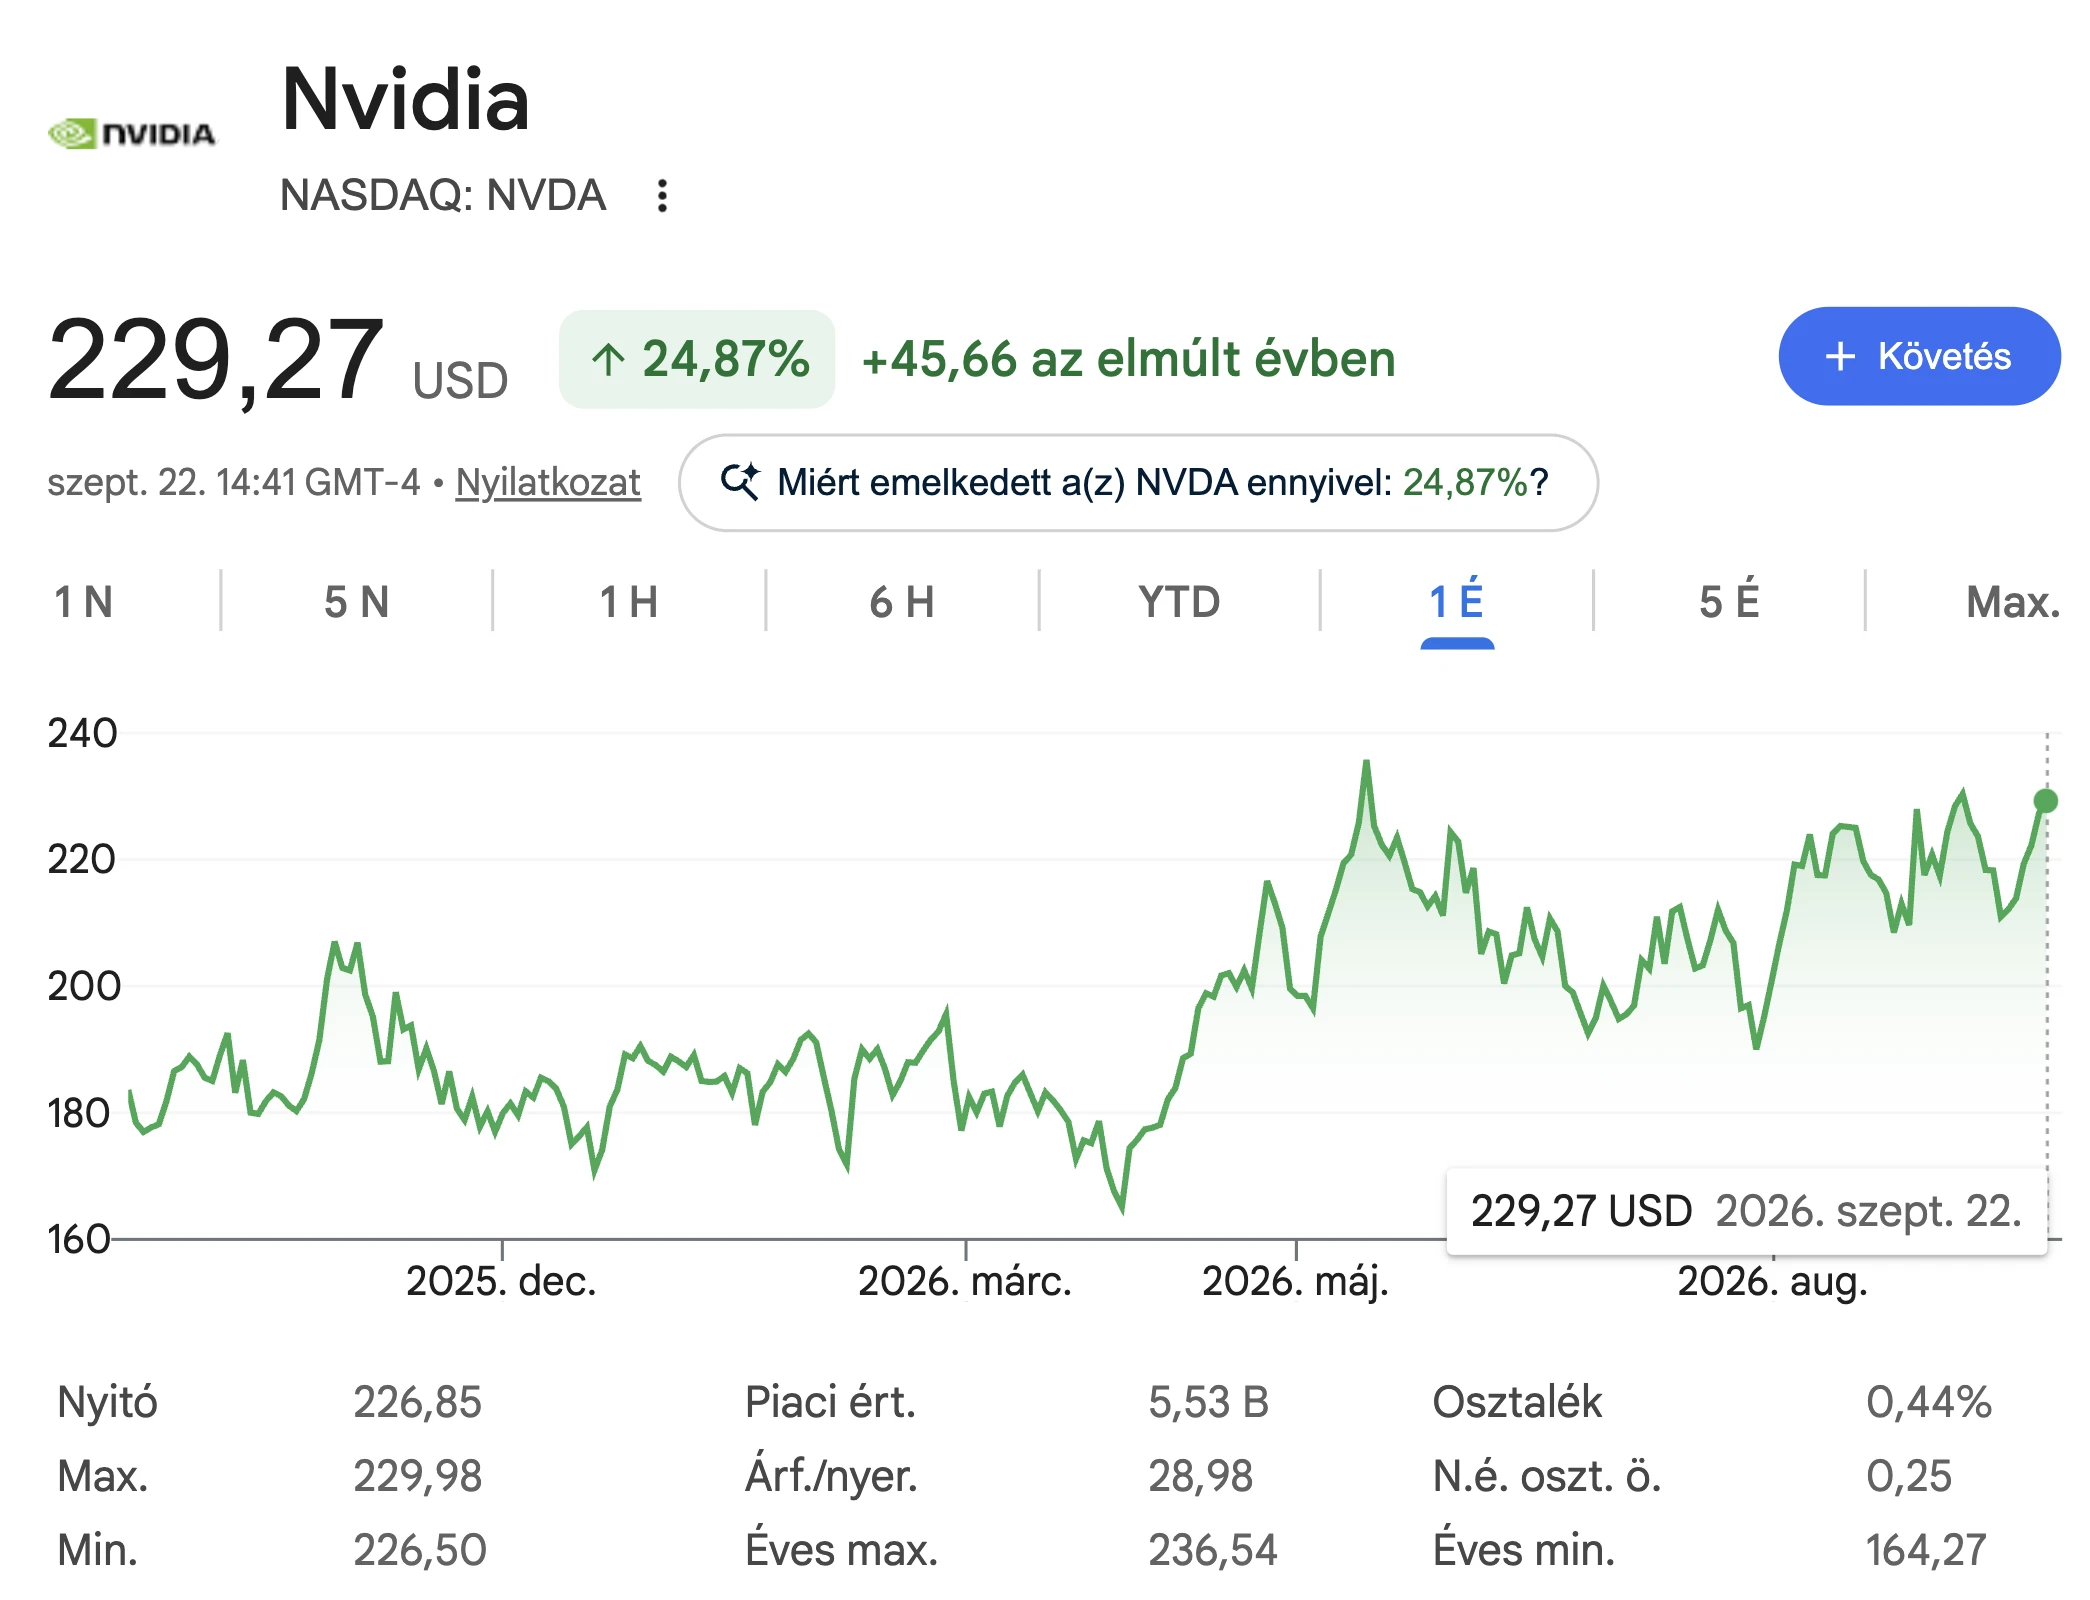
A 22 százalékos idei árfolyam-emelkedés önmagában jelentős eredmény. A félvezetőipar más szereplőihez képest ugyanakkor visszafogottnak számít.
A Bloomberg szeptemberi adatai szerint a félvezetőgyártók teljesítményét követő SOX index közel 76 százalékot emelkedett az év eleje óta. A Micron, az Intel és az AMD részvényeinek drágulása egyenként meghaladta a 180 százalékot.
A szektor megítélése közben gyorsan változik. A SOX szeptember 14-én közel 6 százalékot esett, majd szeptember 21-én 4,3 százalékkal ugrott meg. Utóbbi emelkedéshez a Meta új AI-asszisztensének kedvező fogadtatása is hozzájárult: a befektetők a chipkereslet további erősödését remélték.
Az Nvidia így olyan piacon maradt le több versenytársától, ahol az AI-hoz kapcsolódó növekedési várakozások továbbra is erősek.
A magas árrés lehet a következő csatatér
Az egyik legfontosabb aggodalom a bruttó árrés, vagyis az árbevétel közvetlen értékesítési költségek levonása után megmaradó hányadának alakulása. Ez még nem a vállalat végső nyeresége: ebből további működési és egyéb kiadásokat is fedezni kell.
Az Nvidia bruttó árrése a második negyedévben 75 százalék volt. A Bloomberg által összesített elemzői becslések szerint azonban a negyedik negyedévben 72 százalék alá csökkenhet, mielőtt a következő negyedévekben ismét javulna. A nyomás egyik forrása a fontos alkatrészek, köztük a memóriachipek drágulása.
Hosszabb távon a verseny is kockázatot jelent. David Russell, a TradeStation piaci stratégiai vezetője arra hívta fel a figyelmet, hogy az Nvidia nagy ügyfelei közül többen saját AI-chipeket fejlesztenek. A Meta és az Alphabet törekvései csökkenthetik a külső beszállítóktól való függőségüket.
Ha ez a folyamat erősödik, az idővel az Nvidia árazási mozgásterét is szűkítheti. A gyors bevételnövekedés mellett ezért az is döntő, mennyi nyereség marad minden újabb dollárnyi eladásból.
Lehetőség vagy indokolt óvatosság?
Jensen Huang vezérigazgató másként látja a helyzetet. A Bloomberg beszámolója szerint egy szeptemberi Goldman Sachs-konferencián olyan vállalatként jellemezte az Nvidiát, amely egyszerre kínál erős növekedést és kedvező értékeltséget.
Horton szintén lát lehetőséget a részvényben. Értelmezése szerint a jelenlegi szorzó már az AI-infrastruktúrára fordított beruházások lassulását feltételezheti. Ehhez a nagy felhőszolgáltatók költekezésének visszafogása vagy a fejlesztéseket akadályozó szabályozás vezethetne, ő azonban ezeket egyelőre nem tartja valószínűnek.
A két forgatókönyv közötti különbség jelentős. Ha a profitvárakozások teljesülnek és a befektetői bizalom erősödik, a piac ismét magasabb szorzót fizethet az Nvidia eredményéért. Ha viszont a nyereség elmarad a becslésektől, a most alacsonynak tűnő P/E is kevésbé lesz vonzó.
Az Nvidia körüli vita ezért már a növekedés tartósságáról szól. A következő időszakban a bevételek mellett az árrések és a legnagyobb ügyfelek beruházási döntései mutathatják meg, mennyire megalapozott a piac óvatossága.