2017. 01. 24. 21:00
A Magyar Nemzeti Bank Monetáris Tanácsa a várakozásoknak megfelelően változatlanul hagyta a jegybanki alapkamatot, így az most is 0,90%-on áll.
A Magyar Nemzeti Bank Monetáris Tanácsa a várakozásoknak megfelelően változatlanul hagyta a jegybanki alapkamatot, így az most is 0,90%-on áll.
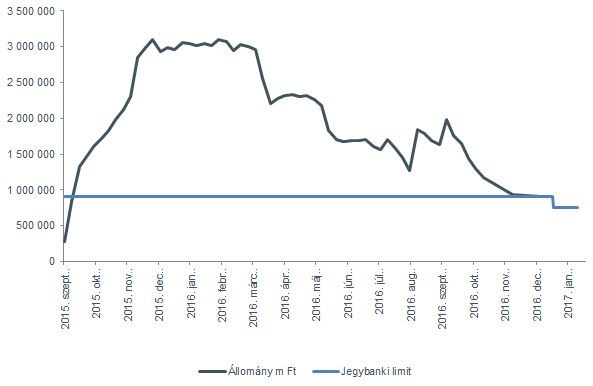
A mai kamatdöntő ülésen nem vártunk változást, hiszen decemberben a Monetáris Tanács 750 milliárd forintra szűkítette az irányadó három hónapos eszköz tenderére vonatkozó korlátot 2017 első negyedév végére. Amíg az intézkedés végrehajtása zajlik, egyedül a jegybanki kommunikáció lehet fontos a 2017-es trendek szempontjából. A mai közlemény semmilyen új információt nem tartalmazott, a jegybank továbbra is figyelemmel kíséri a monetáris kondíciók alakulását és a piaci fejleményeket. Amennyiben a későbbiekben az inflációs cél elérése indokolja, a Monetáris Tanács kész a monetáris kondíciók további lazítására nem-hagyományos, célzott eszközök alkalmazásával. |
|
Az alábbi grafikonon látható a 3 hónapos jegybanki betétállomány, és a jegybanki limit alakulása.
Forrás: Bloomberg, Equilor
Az MNB valószínűleg 2017 nagy részében is kivár a további intézkedésekkel. A jegybank előtt álló kihívás kettős: továbbra is rekord alacsony szinten tartani az alapkamatot és minden más monetáris feltételt, segítségül hívva az EKB lejárófélében lévő lazító ciklusát, miközben az ébredező inflációs veszélyre és emelkedő amerikai kamatszintből származó következményekre is figyelnie kell. Ebben a helyzetben várakozásunk szerint a jegybank kommunikációjával összhangban nem módosít az alapkamaton, azaz az emelkedő infláció mellett is megmarad a rekord alacsony kamatszint. |
|
| 2017 második felében azonban jó eséllyel átalakul majd a monetáris politika keretrendszere, így arra számítunk, hogy a sikeres kiszorítás után a három hónapos eszközt akár már a harmadik negyedév végére már felválthatja egy aktív oldali, az EKB-hoz hasonló hitelezési rendelkezésre állás. Ezt a váltást korábban 2018-ra tették a pénzpiaci szereplők.Jelenleg az MNB a passzív oldalon áll, azaz a betéti oldalon lévő eszközével kívánja meghatározni a rövid lejáratú kamatokat. Ez a jegybank mérlegében kamat oldalon veszteségként jelenik meg, amely azonban az alacsony kamatszint mellett egyre kisebb, valamint a jegybank mérlegének szűkülése is erodálja a veszteséget. Az MNB vezetőinek néhány nyilatkozata arra enged következtetni, hogy a jövőben a testület a hitelezési oldalon álljon rendelkezésre. |
|
| Ebben az esetben már a hitelkihelyezéseken elért kamatok határozzák meg a pénzpiaci kondíciókat, azaz kamatemelés esetén már nem csökken, hanem nő a jegybanki nyereség, miközben a külső pozícióban nettósítva nem történik változás. Ez azonban csak akkor valósulhat meg, ha a jegybanki mérleg kellően összezsugorodik, valamint a bankok likviditáshiánnyal küzdenek, hogy a jegybanki hitelre szükség legyen. Amennyiben ebben az évben az ÁKK a deviza államadósság forintra cserélését államkötvények kibocsátásával tovább folytatja, az megfelelően csökkenti az MNB mérlegét, miközben a bankrendszerben lévő likviditás is csökken, közelebb hozva az aktív oldalra való átállás időpontját. |
|
Az alábbi grafikonon látható a hazai kötvényhozamok alakulása, a hosszú hozamok csökkenése megtorpant az elmúlt hetekben.
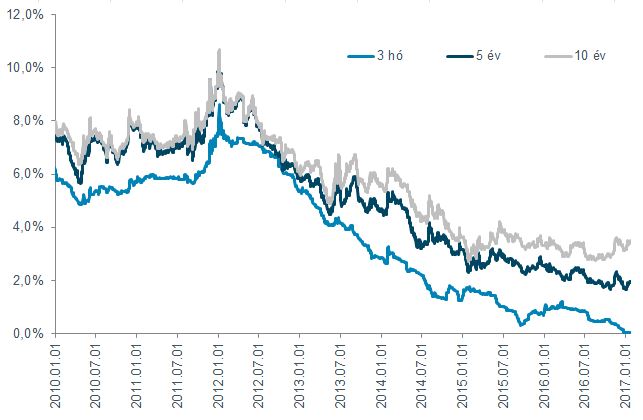
Forrás: Bloomberg, Equilor
A forint árfolyamában továbbra sem számítunk trendszerű elmozdulásra, az euróval szemben maradhatunk a 303-315-ös sávban. A forint stabilitása egyrészt a kedvező hazai fundamentumoknak, másrészt a jegybanki politikának köszönhető. Hosszú hónapok óta jól látható, hogy bizonytalanabb befektetői hangulat esetén sem gyengül érdemben a hazai fizetőeszköz, néhány napos megingásokat követően erősödni kezd. E tekintetben az idei évben sem várunk érdemi változást, így a szélesebb sávot (303-315) érdemes kereskedni az euróval szemben.
Kalkulátor ajánlónk:
Fix számokkal lottózol? Akkor ez neked való kalkulátor
Összeilletek-e a pároddal? Párkapcsolati kalkulátor
Mekkora az agyam a magyar átlaghoz képest?