Kriptokártyák: a stabilcoinok beköltöznek a pénztárcánkba
A legérdekesebb fordulat mégsem az, hogy a blokklánc megjelent a kasszáknál. Sokkal inkább az, hogy a vásárló és a kereskedő számára ebből gyakran szinte semmi nem látszik. A felhasználó stabilcoint tart, a bolt pedig hagyományos fizetési hálózaton kapja meg a pénzt – vagyis a kriptó úgy kezd beépülni a mindennapi költésbe, hogy közben a megszokott bankkártyás élmény alig változik.
Rekordot döntött a kriptokártyás költés
A kriptoeszközökhöz kapcsolt fizetési kártyák nem új találmányok. Már évekkel ezelőtt is léteztek olyan konstrukciók, amelyek lehetővé tették, hogy a felhasználó Bitcoinból vagy más digitális eszközből finanszírozza a kártyás vásárlásait, a rendszer pedig a háttérben automatikusan elvégezze az átváltást.
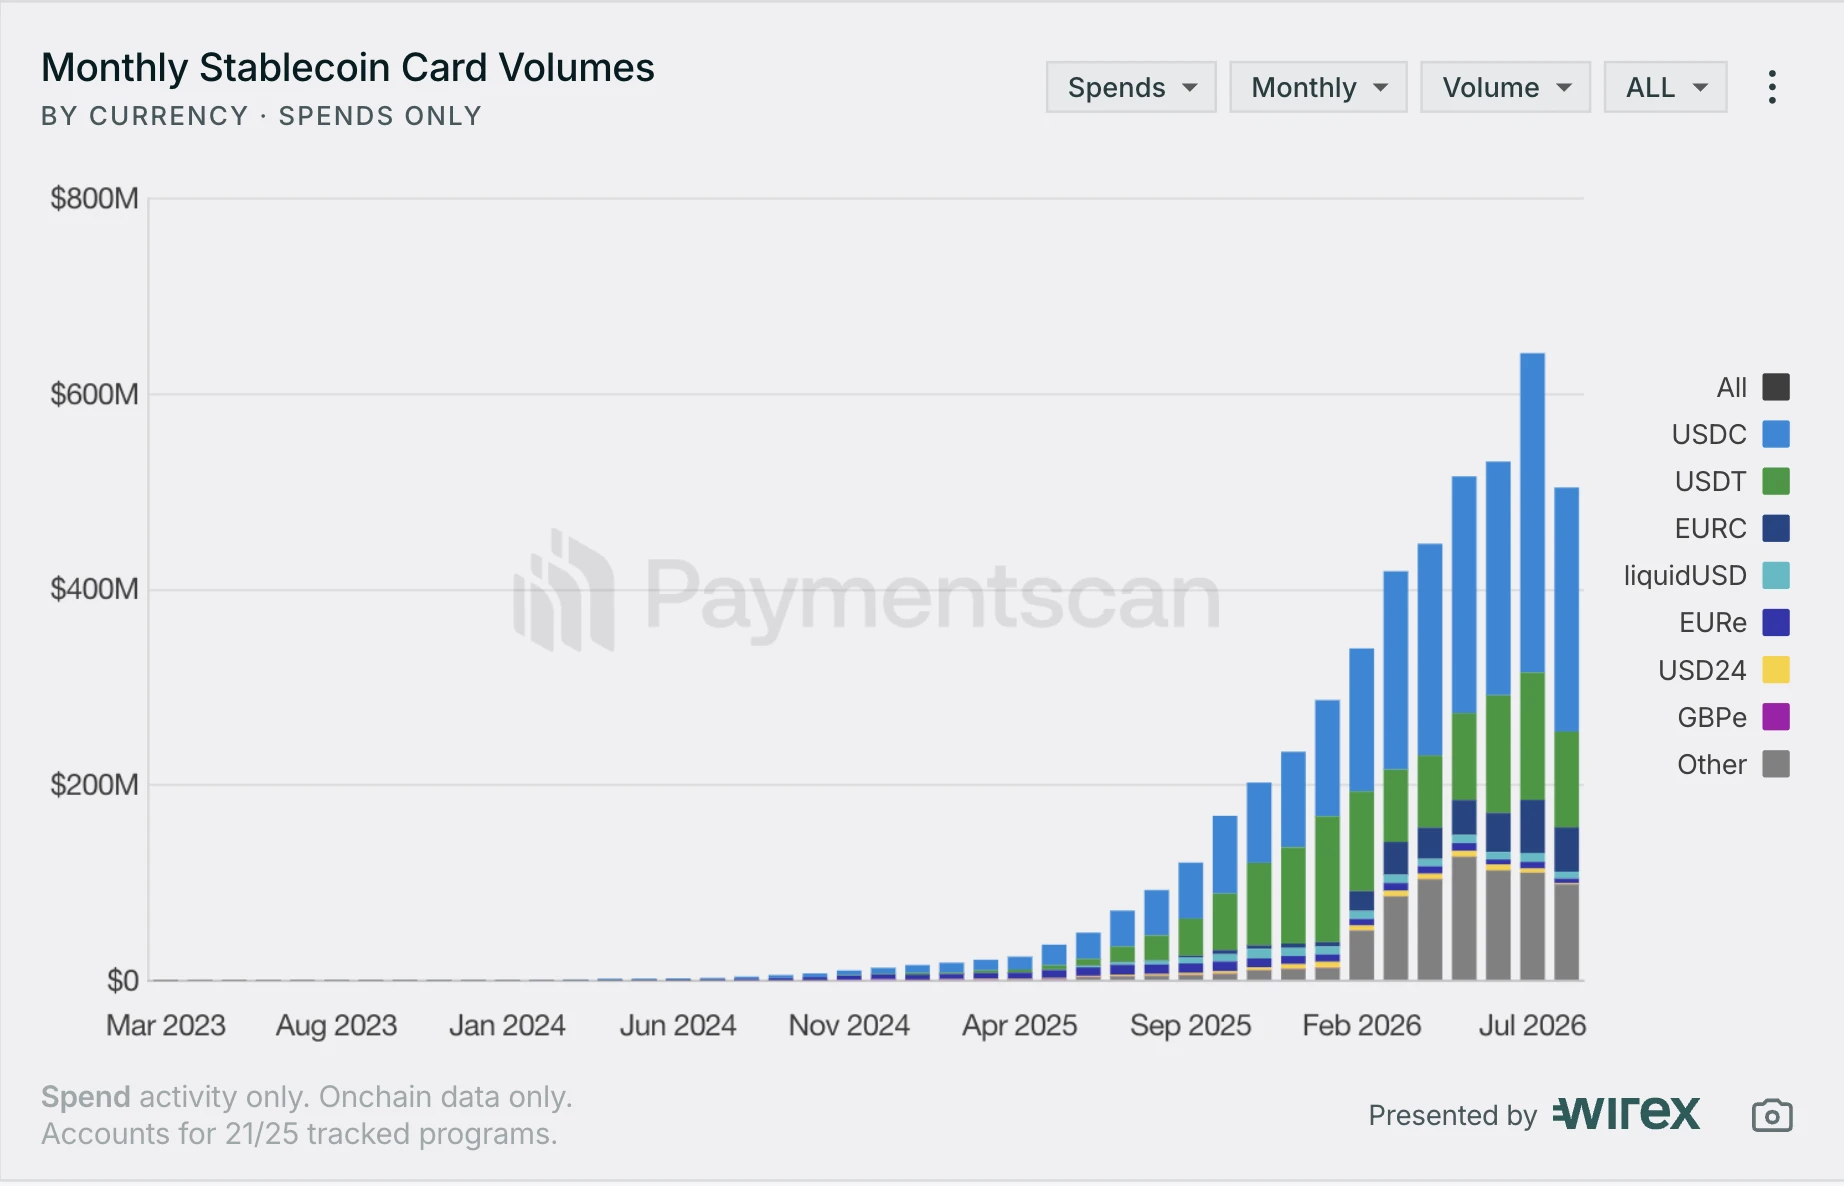
A mostani növekedési hullám azonban minőségében különbözik a korábbi kriptokártyás korszaktól. A rendelkezésre álló adatok szerint 2026 júliusában a nyomon követett havi költés elérte az 1,04 milliárd dollárt, ami több mint háromszorosa az egy évvel korábbi szintnek. A vizsgált időszakban több mint 10 millió tranzakció történt, miközben az átlagos vásárlási összeg körülbelül 59 dollárról 86 dollárra emelkedett.
Ez a tranzakciós profil azért fontos, mert egy egészen más felhasználási mintára utal, mint amikor valaki néhány havonta nagyobb összeget próbál „kivenni” a kriptóból egy bankkártyán keresztül. Az adatok alapján a kártyák egyre gyakrabban jelennek meg hétköznapi költéseknél, például élelmiszervásárlásnál, ételrendelésnél, utazásnál vagy más mindennapi szolgáltatásoknál.
A változás tehát nem pusztán az összforgalomban látható. A tranzakciók számának növekedése arra utal, hogy a kriptokártya egyre több felhasználónál rendszeresen használt fizetési eszközzé válhat.
A stabilcoin lett a kriptokártyák valódi üzemanyaga
A legnagyobb változás a kártyák mögött használt eszközök összetételében történt. A júliusi adatok szerint a megfigyelt költés közel 70 százalékát dollárhoz kötött stabilcoinok finanszírozták, vagyis a hétköznapi kriptofizetések világában ma már messze nem a Bitcoin a domináns.
Az USDC önmagában a teljes nyomon követett kártyás volumen 50,8 százalékát adta, míg az USDT részesedése 20,3 százalék körül alakult. Egy évvel korábban az USDC már akkor is erős, közel 48 százalékos pozícióval rendelkezett, az USDT részesedése viszont mindössze nagyjából 7 százalék volt, vagyis utóbbi azóta jóval nagyobb teret nyert.
A trend könnyen magyarázható. A stabilcoin olyan kriptoeszköz, amelynek értékét egy hagyományos pénznemhez, leggyakrabban az amerikai dollárhoz kötik, így nem kell ugyanazzal a napi árfolyamkockázattal számolni, mint például Bitcoinnál vagy Ethereumnál.
Ez a tulajdonság fizetésnél kulcsfontosságú. A vásárló nem akarja azt érezni, hogy egy reggeli kávé kifizetése közben egy befektetési pozíciót is lezár, és a kereskedő sem szeretne egy olyan eszközben elszámolni, amelynek értéke akár néhány óra alatt több százalékot változhat.
A stabilcoinok ezért sokkal természetesebben illeszkednek a mindennapi pénzhasználathoz. Egy USDC-ben vezetett egyenleg sokkal inkább digitális dollárként viselkedik a felhasználó szemében, mint spekulatív kriptoeszközként.
A kriptokártyák megoldják az egyik legnagyobb fizetési problémát
A blokkláncalapú fizetések egyik visszatérő problémája mindig ugyanaz volt: hogyan lehet rávenni a kereskedőket arra, hogy egy teljesen új fizetési infrastruktúrát fogadjanak el?
Technikailag semmi nem akadályozza meg, hogy valaki USDC-t vagy USDT-t küldjön közvetlenül egy kereskedő tárcájába. A gyakorlatban viszont ehhez a boltnak vagy webáruháznak saját kriptotárcára, megfelelő elszámolási rendszerre, pénzügyi és adózási folyamatokra, valamint blokkláncos integrációra lenne szüksége.
A legtöbb kereskedő erre egyszerűen nincs felkészülve, és nincs is feltétlenül motivációja arra, hogy egy új technológiai réteget építsen a már működő bankkártyás rendszere mellé.
A kriptokártya ezt az utolsó lépést hidalja át. A vásárló stabilcoinban tarthatja az egyenlegét, miközben a kereskedő továbbra is ugyanazon a megszokott kártyás infrastruktúrán keresztül kapja meg az ellenértéket.
Így a blokklánc a háttérbe kerül.
A felhasználó egy kártyával vagy mobiltelefonjával fizet, a terminál számára ez hagyományos kártyás tranzakciónak tűnik, miközben a vásárlás mögötti forrás valójában egy onchain, vagyis blokkláncon nyilvántartott stabilcoin-egyenleg lehet.
Ez óriási előnyt jelent a tömeges elterjedés szempontjából, mert nem a kereskedőtől vár alkalmazkodást.
Visa és Mastercard nélkül is működhetne – mégis velük terjed gyorsabban
Elméletben a kriptovilág egyik nagy ígérete éppen az volt, hogy nincs szükség hagyományos pénzügyi közvetítőkre. A stabilcoin közvetlenül mozoghat két tárca között, akár bank vagy kártyatársaság nélkül is.
A valóság azonban azt mutatja, hogy a technológiai lehetőség és a kereskedelmi használhatóság két külön dolog. A globális kártyahálózatok mögött évtizedek alatt kiépített elfogadói rendszer, tranzakcióengedélyezés, csaláskezelés, visszatérítési mechanizmusok, chargeback folyamatok és fogyasztói védelem működik.
Ez olyan infrastruktúra, amelyet egy új kriptofizetési rendszernek rendkívül nehéz lenne gyorsan lemásolnia. Ezért a jelenlegi modell jóval pragmatikusabb: a stabilcoin nem feltétlenül váltja le a kártyás fizetést, hanem a kártya mögötti pénzt változtatja meg.
A felhasználó továbbra is ugyanúgy érinti a terminált, ugyanúgy rendel online és ugyanúgy használja a kártyáját, mint korábban. A különbség az, hogy az egyenlege már nem feltétlenül egy hagyományos bankszámlán lévő dollár vagy euró, hanem blokkláncon tárolt digitális dollár.
Ez a modell jóval kisebb viselkedésbeli változást követel meg, ezért gyorsabban skálázható, mint az a megközelítés, amely minden boltot arra próbál rávenni, hogy közvetlenül kriptót fogadjon el.
A kriptokártyák forgalma már korábban is meredeken nőtt
A legfrissebb júliusi rekord nem a semmiből érkezett. A szélesebb piaci adatok már korábban is azt mutatták, hogy a kriptokártyás költés gyors ütemben nő. A vizsgált piacokon a havi forgalom 2023 elején még nagyjából 100 millió dollár körül mozgott, 2025 végére azonban már meghaladta az 1,5 milliárd dollárt a szélesebb mintában. Ez évesítve több mint 18 milliárd dolláros fizetési volument jelent.
Az eltérő adatbázisok és módszertanok miatt az egyes számokat nem érdemes közvetlenül egymásra vetíteni, az irány azonban egyértelmű. A kriptokártyák több piacon is kiléptek a szűk, korai felhasználói réteg világából, és egyre nagyobb pénzforgalmat kezelnek.
A lényeg ráadásul nem pusztán a dollárban mért összeg. Ha a tranzakciók száma gyorsabban emelkedik, miközben az átlagos vásárlás továbbra is viszonylag alacsony marad, az sokkal erősebb bizonyíték a hétköznapi használatra, mint néhány nagy összegű kifizetés.
Éppen ezért a következő időszakban a piac egyik legfontosabb mutatója nem feltétlenül az újabb havi volumenrekord lesz, hanem az, hogy hány különálló vásárlás történik.
A fejlődő piacokon egészen más problémát oldanak meg
A kriptokártyák jelentősége a világ különböző részein nem ugyanaz. Egy fejlett piacon élő felhasználó számára, aki könnyen hozzáfér dollár- vagy euróalapú bankszámlához, olcsó bankkártyához és gyors átutalásokhoz, a stabilcoinalapú kártya sokszor egyszerűen technológiai alternatíva.
Egészen más a helyzet olyan országokban, ahol a helyi valuta gyorsan veszít az értékéből, korlátozott a dollárhoz való hozzáférés, vagy drága és lassú a nemzetközi banki pénzmozgás. Ezeken a piacokon egy dollárhoz kötött stabilcoin már nem csupán fizetési eszköz, hanem akár megtakarítási forma is lehet.
A rendelkezésre álló adatok szerint az alacsonyabb GDP-jű régiók egyre nagyobb részét adják a növekedésnek. Egyes szolgáltatók 2025 eleje és 2026 között többszörös, akár 600 százalék körüli növekedést is mértek a bruttó tranzakciós értékben ezeken a piacokon.
Ez teljesen megváltoztatja a kriptokártya szerepét.
Egy európai vagy amerikai felhasználó esetében az USDC-kártya lehet egy kényelmes fintechtermék. Egy inflációval küzdő gazdaságban viszont ugyanaz a kártya olyan dolláralapú egyenleghez adhat napi hozzáférést, amelyet a felhasználó nem tudna ugyanilyen egyszerűen hagyományos bankszámlán tartani.
A kártya ebben az esetben nem egyszerűen fizetési eszköz, hanem egyben híd a dolláralapú digitális megtakarítás és a helyi mindennapi fogyasztás között.
A nagy előny: nem kell visszaváltani helyi pénzre minden vásárlás előtt
A hagyományos modellben annak, aki dollárhoz kötött digitális eszközben tartja a pénzét, előbb gyakran helyi fiat pénzre kell váltania azt, majd bankszámlára vagy más fizetési szolgáltatóhoz utalnia, mielőtt el tudná költeni.
A stabilcoinalapú kártyák ezt a plusz lépést tüntetik el. A felhasználó megtarthatja USDC-ben vagy USDT-ben az egyenlegét, miközben ugyanazzal az összeggel közvetlenül fizethet egy hétköznapi kereskedőnél.
Ez különösen fontos ott, ahol a helyi pénz gyorsan veszít az értékéből. A felhasználónak nem kell napokkal vagy hetekkel előre helyi valutára váltania a megtakarítását, hanem akár közvetlenül a vásárlás pillanatában történhet meg az elszámolás.
Ez a funkcionalitás egyre közelebb viszi a stabilcoint ahhoz, hogy ne pusztán kriptoeszközként, hanem folyószámla-szerű digitális pénzként használják.
A valódi verseny már nem a kártyáért, hanem az egyenlegért folyik
A kriptokártyás piac következő fejlődési szakaszában egyre kevésbé az lesz a legfontosabb kérdés, hogy ki képes újabb látványos kártyát kibocsátani. Sokkal értékesebb lehet annak megszerzése, hogy kinél tartja a felhasználó magát az egyenleget.
Ha valaki a fizetését vagy bevételének egy részét stabilcoinban kapja, ugyanabban a walletben tárolja, majd ugyanarról az egyenlegről fizeti a mindennapi vásárlásait, egyre kevesebb oka marad arra, hogy a pénzt hagyományos bankszámlára utalja.
Ez stratégiai szempontból óriási lehetőség a kriptotőzsdék, wallettárcák, neobankok és stabilcoin-szolgáltatók számára.
Aki megszerzi a felhasználó elsődleges digitális egyenlegét, az nemcsak egy-egy tranzakcióból profitálhat. Kapcsolódhat hozzá megtakarítás, fizetés, devizaváltás, hitelezés, befektetés, biztosítás vagy más pénzügyi szolgáltatás is.
A nagy csata tehát hosszabb távon nem azért zajlik, hogy milyen logó szerepel a plasztikkártyán. A valódi kérdés az, hogy melyik alkalmazás lesz a felhasználó digitális pénzügyi főszámlája.
Miért nem a Bitcoin nyeri meg a mindennapi fizetéseket?
A Bitcoin a kriptoszektor legismertebb és legnagyobb eszköze, mégsem ez válik a kriptokártyás költések természetes alapjává. Ennek egyik legfontosabb oka a volatilitás.
Ha valaki Bitcoinban kap fizetést vagy BTC-t tart befektetésként, minden egyes kártyás vásárlás lényegében egy apró Bitcoin-eladás. Ha az árfolyam később jelentősen emelkedik, a vásárló utólag úgy érezheti, túl drága volt a korábban megvett termék.
Ugyanez lefelé is működik: ha a Bitcoin árfolyama gyorsan esik, a felhasználó vásárlóereje is csökkenhet. A stabilcoin ezzel szemben megszünteti a mindennapi fizetéshez szükségtelen árfolyamkockázatot. A felhasználó 100 dollárnyi USDC-t nagyjából 100 dollárnyi elkölthető egyenlegként kezelhet, ami intuitívabb pénzügyi élményt biztosít.
Ezért a Bitcoin sokkal inkább befektetési, tartalék- vagy értékőrző eszközként találhatja meg a helyét, miközben a stabilcoinok a fizetési rétegben válnak meghatározóvá.
A hagyományos és a kriptós pénzügy furcsa keveréke születik
A most kialakuló modell elsőre paradoxonnak tűnhet. A kriptoszektor eredeti narratívájának egyik központi eleme a bankok és fizetési közvetítők megkerülése volt. Ehhez képest a stabilcoinok éppen a Visa, Mastercard és más hagyományos infrastruktúrák segítségével jutnak el a tömeges kiskereskedelmi használathoz.
A két világ azonban nem feltétlenül zárja ki egymást. A blokklánc átveheti az érték tárolásának és háttérben történő elszámolásának egy részét, miközben a jól működő kártyás elfogadói rendszer megmarad a fogyasztó és a kereskedő között.
Ez a hibrid modell sokkal reálisabbnak tűnik, mint az, hogy egyik napról a másikra minden üzlet QR-kódos kriptofizetésre áll át. A fogyasztók általában nem technológiát vásárolnak.
Kényelmet, gyorsaságot, kiszámíthatóságot és széles körű elfogadottságot szeretnének. Ha mindezt egy stabilcoin tudja biztosítani úgy, hogy közben a vásárlási folyamat ugyanaz marad, a blokklánc akár úgy is tömegessé válhat, hogy a legtöbb felhasználó alig érzékeli a jelenlétét.
A következő nagy mutató már nem a dollármilliárd lesz
A júliusi 1,04 milliárd dolláros költési rekord látványos mérföldkő, de önmagában még nem bizonyítja, hogy a kriptokártyák valóban mindennapi fizetési eszközzé váltak. Ehhez a tranzakciók számát és gyakoriságát kell figyelni.
A több mint 10 millió júliusi vásárlás már ebbe az irányba mutat. Ha a következő hónapokban a tranzakciószám tovább növekszik, miközben az átlagos költés nem ugrik irreálisan magasra, az egyre erősebb bizonyíték lesz arra, hogy a felhasználók rendszeresen fizetnek stabilcoin-egyenlegükről.
Egészen más képet mutatna ugyanis egy olyan piac, ahol havonta néhány százezer ember egyszeri, több ezer dolláros összegeket költ el, mint az, ahol több tízmillió kis értékű vásárlás történik.
A valódi tömeges adoptációt ezért nem feltétlenül egy újabb rekordméretű dollárérték jelzi majd. Hanem az a pillanat, amikor a kriptokártyával történő kávé-, taxizás- vagy élelmiszervásárlás már annyira hétköznapi lesz, hogy senki nem tartja különösebben érdekesnek.
A stabilcoin lehet a kriptó első igazán hétköznapi terméke
A kriptoszektor hosszú éveken át kereste azt a felhasználási területet, amely a kereskedésen és spekuláción túl is tömeges keresletet teremthet. A stabilcoinok egyre inkább úgy tűnnek, hogy éppen ezt a szerepet tölthetik be.
Nem azért, mert látványosak. Éppen ellenkezőleg: azért, mert unalmasan kiszámíthatók szeretnének lenni.
A fogyasztó számára egy jó fizetési eszköz nem attól értékes, hogy árfolyama egy hét alatt 30 százalékot emelkedhet, hanem attól, hogy holnap ugyanannyit ér, bárhol elkölthető és nem okoz külön technikai problémát.
A kriptokártyák most ezt a stabilcoin-logikát kapcsolják össze a világ már meglévő fizetési infrastruktúrájával. A háttérben digitális dollár mozoghat a blokkláncon, az előtérben pedig továbbra is ugyanaz az érintéses bankkártyás fizetés történik, amelyet emberek milliárdjai ismernek.
Ez talán kevésbé látványos forradalom, mint amit a kriptoszektor első éveiben sokan elképzeltek. De éppen ezért lehet sokkal reálisabb.