Éles tesztre készül a digitális euró
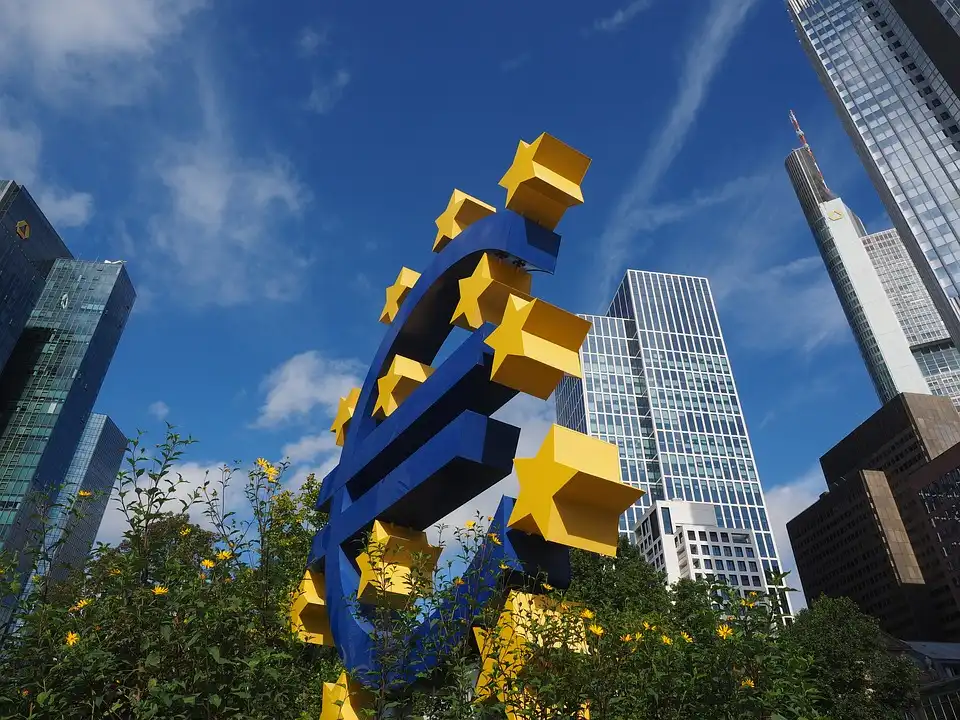
A digitális euró lassan kilép a tervezőasztal mögül. Az Európai Központi Bank, vagyis az ECB most már nemcsak elméleti modelleket és technikai specifikációkat vizsgál, hanem bankokkal, fizetési szolgáltatókkal és kereskedőkkel közösen készül a gyakorlati tesztekre.
A jegybank több mint 50 jelentkező közül választotta ki azt a 36 pénzforgalmi szolgáltatót, amelyek bekapcsolódhatnak a 12 hónapos kísérleti programba.
A névsorban hagyományos nagybankok és fiatalabb fintechcégek egyaránt szerepelnek. Ez azt mutatja, hogy az ECB nem egyszerűen új pénzt akar létrehozni, hanem azt is vizsgálja, miként lehetne azt beilleszteni a már létező mobilbanki, internetes és kereskedői fizetési rendszerekbe.
Bankok és fintechcégek ugyanazon a pályán
A pilot résztvevői között olyan ismert vállalatok találhatók, mint: a Deutsche Bank; az UniCredit; a Revolut; a Stripe; az Adyen; a SumUp; a Nexi; a Worldline; valamint a Poste Italiane.
A listán szereplő vállalatok eltérő tapasztalatot hoznak a projektbe.
A nagybankok az ügyfél-azonosítás, a számlavezetés és a pénzügyi szabályozás területén rendelkeznek erős háttérrel. A fintechcégek eközben gyorsabb mobilos szolgáltatásokban, online fizetésekben és egyszerű felhasználói felületekben lehetnek erősebbek.
A Stripe és az Adyen különösen az internetes kereskedelem szempontjából lehet fontos. A Revolut pedig azt mutathatja meg, hogyan lehetne a digitális eurót egy olyan alkalmazásba beépíteni, amelyet az ügyfelek már most is napi pénzügyekre használnak.
A projekt egyik legnagyobb kérdése éppen az lesz, hogy ezek a különböző rendszerek mennyire tudnak zökkenőmentesen együttműködni.
Olaszország vezeti a mezőnyt
A kiválasztott szolgáltatók közül a legtöbb Olaszországból érkezik. Hét olasz pénzügyi szereplő kapcsolódhat be a tesztbe, köztük az UniCredit, a Poste Italiane, a Nexi Payments és a Banca Monte dei Paschi di Siena.
Németországból öt szolgáltatót választottak ki, míg Portugália és Görögország három-három résztvevőt ad.
A földrajzi sokszínűség nem véletlen. Az euróövezet országai ugyanazt a pénznemet használják, fizetési szokásaik és banki rendszereik azonban jelentősen eltérhetnek.
Ami jól működik egy német banki alkalmazásban, nem biztos, hogy ugyanúgy használható egy olasz kisboltban vagy egy portugál webáruházban.
Az ECB ezért olyan környezetet akar létrehozni, amelyben a digitális eurót több országban, többféle ügyféllel és különböző kereskedői rendszerekkel is kipróbálhatják.
Mit tesztelnek valójában?
A 2027 második felében induló pilot nem jelenti azt, hogy a digitális euró akkor már mindenki számára elérhető lesz.
A program korlátozott bétaüzemként működik majd. A tesztekben várhatóan az ECB és a részt vevő nemzeti jegybankok kiválasztott munkatársai, valamint egy kisebb kereskedői kör vesz részt.
A digitális euró béta-verzióját több hétköznapi helyzetben is kipróbálhatják:
- két magánszemély közötti pénzküldésnél;
- fizikai üzletben történő vásárlásnál;
- internetes fizetésnél;
- mobilalkalmazásban végzett tranzakciónál;
- valamint offline pénzküldésnél.
A felhasználói oldalon egyes szolgáltatók digitáliseuró-számlát vagy mobiltárcát biztosíthatnak. Más vállalatok azt tesztelik majd, hogyan fogadhatnak el digitális eurót a kereskedők.
Néhány résztvevő mindkét feladatot elláthatja.
Ez azért fontos, mert egy új fizetési rendszer csak akkor működik, ha egyszerre vannak benne vásárlók és elfogadóhelyek. Hiába van digitális euró a felhasználó telefonján, ha sehol sem tud vele fizetni.
Offline fizetés internet nélkül
A digitális euró egyik legérdekesebb tervezett funkciója az offline fizetés.
Ez azt jelenthetné, hogy két közeli készülék bizonyos feltételek mellett aktív internetkapcsolat nélkül is képes lenne pénzt továbbítani egymásnak.
A megoldás hasznos lehetne gyenge mobilhálózat, átmeneti szolgáltatáskiesés vagy olyan területek esetén, ahol nincs folyamatos internetelérés.
Ez a funkció közelebb hozná a digitális eurót a készpénzhez. Egy bankjegy átadásához sincs szükség banki szerverre vagy mobilhálózatra.
Az offline digitális fizetés ugyanakkor komoly technikai kihívás.
A rendszernek meg kell akadályoznia, hogy valaki ugyanazt a digitális pénzt többször költse el. Azt is kezelnie kell, mi történik elveszett vagy ellopott telefon esetén, illetve hogyan kerülnek be később a tranzakciók a központi rendszerbe.
A pilot ezért nemcsak látványos mobilfizetésekről szól. A háttérben komoly biztonsági és elszámolási tesztek is zajlanak majd.
Nem Bitcoin és nem stabilcoin
A digitális eurót gyakran a kriptoeszközök között említik, valójában azonban lényegesen különbözik a Bitcointól és a stabilcoinoktól.
A digitális euró egy jegybanki digitális pénz, vagyis CBDC lenne. Közvetlenül az Európai Központi Bank által kibocsátott eurót képviselné.
A Bitcoin mögött nincs központi kibocsátó. Árfolyama szabadon változik, kínálatát pedig a hálózat előre meghatározott szabályai korlátozzák.
A stabilcoinokat jellemzően magánvállalatok hozzák létre. Ezek értékét euróhoz vagy dollárhoz próbálják kötni, miközben a stabilitást tartalékokkal és visszaváltási mechanizmusokkal biztosítják.
A digitális eurónak nem kellene másik eszközhöz rögzítenie az árfolyamát. Maga lenne az euró hivatalos digitális változata.
Ezért a digitális euró nem befektetési terméknek készül. Nem az lenne a célja, hogy emelkedjen az árfolyama, hanem hogy gyors és biztonságos fizetési eszközként működjön.
Miért van szükség bankokra?
Felmerülhet a kérdés: ha a digitális eurót az ECB bocsátaná ki, miért kell hozzá ennyi bank és fizetési szolgáltató?
Azért, mert az Európai Központi Bank nem működtet lakossági mobilbankot, nem kezel napi ügyfélkapcsolatokat, és nincs saját kereskedői hálózata.
A felhasználók várhatóan továbbra is bankokon vagy engedéllyel rendelkező pénzügyi szolgáltatókon keresztül férnének hozzá a digitális euróhoz.
Ezek a közvetítők végezhetnék:
- az ügyfelek azonosítását;
- a digitális tárca vagy számla kezelését;
- a fizetések elindítását;
- a csalások felismerését;
- az ügyfélszolgálati feladatokat;
- valamint a kereskedői elfogadás kiépítését.
Az ECB a központi elszámolási rendszert biztosítaná, a bankok és fintechcégek pedig a felhasználói élményt építenék köré.
A digitális euró sikere így nemcsak a jegybank technológiáján múlik. Legalább ennyire fontos lesz, hogy az alkalmazások egyszerűek, gyorsak és megbízhatók legyenek.
Versenybe szállhat a kártyás fizetéssel
A digitális euró hosszabb távon az európai fizetési piac erőviszonyait is megváltoztathatja.
Jelenleg az európai elektronikus fizetések jelentős része nemzetközi kártyatársaságok és globális technológiai cégek rendszerein keresztül történik.
Egy egységes digitális euró önálló európai fizetési infrastruktúrát teremthetne.
A kereskedők számára az egyik legfontosabb kérdés a költség lesz. Ha a digitális euró elfogadása olcsóbbnak bizonyul a bankkártyás fizetéseknél, könnyebben terjedhet el az üzletekben és webáruházakban.
A vásárlók számára azonban nem feltétlenül a háttérben működő rendszer lesz a döntő.
A legtöbben azt fogják figyelni, hogy:
- egyszerű-e a fizetés;
- gyorsan teljesül-e a tranzakció;
- biztonságban vannak-e az adatok;
- és működik-e minden üzletben.
Ha a digitális euró használata bonyolultabbnak tűnik egy bankkártyánál vagy mobilfizetésnél, nehezen szerez majd széles közönséget.
A stabilcoinokra is nyomást gyakorolhat
A digitális euró közvetlenül nem versenyezne a Bitcoinnal, az euróhoz kötött stabilcoinokra azonban már komolyabb hatást gyakorolhatna.
Egy magánvállalat által kibocsátott stabilcoin esetén a felhasználónak bíznia kell a kibocsátóban, a tartalékokban és a visszaváltási rendszerben.
A digitális euró mögött ezzel szemben közvetlenül az eurórendszer állna.
A hétköznapi fizetéseknél ezért sok felhasználó előnyben részesíthetné a jegybanki digitális pénzt.
A stabilcoinok ugyanakkor továbbra is fontosak maradhatnak a nyilvános blokkláncokon, a kriptotőzsdéken és a decentralizált pénzügyi alkalmazásokban. Ezeken a területeken a digitális euró funkcionalitása kezdetben korlátozottabb lehet.
A két rendszer tehát várhatóan nem teljesen váltja ki egymást. Inkább eltérő felhasználási területeken versenyezhetnek.
Európa más utat jár, mint Amerika
Az Európai Unió és az Egyesült Államok jelenleg eltérő választ ad a digitális pénz jövőjére.
Európa továbbra is vizsgálja egy jegybank által kibocsátott digitális euró lehetőségét.
Az Egyesült Államok ezzel szemben inkább a magánvállalatok által kibocsátott, dollárhoz kötött stabilcoinokra építene, miközben a szövetségi jegybanki digitális pénz bevezetése politikailag erős ellenállásba ütközik.
A két modell közötti különbség alapvető.
Az európai megközelítés szerint a digitális korban is szükség van közvetlenül jegybank által kibocsátott pénzre. Az amerikai modell nagyobb szerepet hagyna a szabályozott magánvállalatoknak.
A következő évek mutathatják meg, melyik rendszer bizonyul vonzóbbnak a lakosság és a kereskedők számára.
A pilot még nem jelent bevezetést
A 36 szolgáltató kiválasztása fontos mérföldkő, de a digitális euró kibocsátásáról még nem született végleges döntés.
A 2027-es pilot korlátozott teszt lesz. A béta digitális euró nem rendelkezik majd törvényes fizetőeszköz-státusszal, és a teljes lakosság sem férhet hozzá.
A tényleges bevezetéshez uniós jogszabályokra és újabb jegybanki döntésekre lesz szükség.
A pilot éppen azt mutathatja meg, hogy a rendszer alkalmas-e a szélesebb használatra, illetve milyen technikai, adatvédelmi vagy működési problémákat kell még megoldani.
Nyitott kérdés marad többek között:
- mekkora digitáliseuró-egyenleget tarthat egy felhasználó;
- hogyan védik a fizetési adatokat;
- milyen díjakat fizetnek majd a kereskedők;
- és hogyan kezelik a csalásokat vagy téves tranzakciókat.
A teszt sikeréből ezért nem következik automatikusan, hogy a digitális euró rövid időn belül megjelenik minden európai telefonon.
Következtetés
Az Európai Központi Bank 36 szolgáltató bevonásával végre valós fizetési helyzetekben is próbára teszi a digitális euró koncepcióját.
A Deutsche Bank, az UniCredit, a Revolut, a Stripe és a többi résztvevő azt vizsgálhatja, hogyan férhetnek hozzá a felhasználók a digitális jegybankpénzhez, és miként fogadhatják el azt az üzletek vagy webáruházak.
A 2027 második felében induló pilot még nem nyilvános bevezetés, de jóval több egyszerű technológiai kísérletnél.
A program azt próbálja eldönteni, hogy lehet-e a digitális euróból valóban egyszerű, biztonságos és egész Európában használható fizetési eszköz.
Ha a rendszer beválik, hosszabb távon a bankkártyás fizetések, a mobilbankok és az euróalapú stabilcoinok piacára is jelentős hatást gyakorolhat.