Ha több hitelük lenne az embereknek, az előnyösebb lenne a magyar gazdaságnak
Noha a hazai háztartások alacsony eladósodottsága első ránézésre előnyös adottságnak tűnik, ugyanakkor több kutatás is rámutat: bizonyos esetekben a magasabb – de nem extrém – hitelállomány kifejezetten serkentőleg hat a gazdaságra, és a lakosság jóléte szempontjából is előnyös. Az MBH Elemzési Centrum szakértői szerint a magyarországi háztartási adósságállomány jelenleg alacsonyabb a régiós átlagnál, s így valószínűleg a növekedési szempontból optimális szinttől is elmarad.

Ha több hitelük lenne az embereknek, az előnyösebb lenne a magyar gazdaságnak

A gazdasági növekedés korábban vártnál lassabb helyreállása kapcsán az utóbbi időben többször is felmerült, hogy a magyar háztartások erős megtakarítási hajlama ott lehet a legfontosabb magyarázó tényezők között. Ennek oka, hogy jövedelmeikből leginkább úgy tudnak nagyobb arányban megtakarítani a háztartások, ha fogyasztásukat visszafogják, de legalábbis a jövedelem emelkedésénél alacsonyabb ütemben növelik azt.

Számos nemzetközi összehasonlító cikk is napvilágot látott (többek között elemzésünk szerzőitől is: Lanczová és Oszlay, 2025), amely rámutatott arra, hogy a GDP-arányos nettó pénzügyi vagyon alapján a kelet-közép-európai régióban a magyar háztartások valóban az élmezőnyben foglalnak helyet.

Amellett azonban, hogy ez a klasszikus megtakarítási eszközök (betétek, értékpapírok) jelentős állományában is megnyilvánul, a nettó pénzügyi vagyon magas mértékében az is szerepet játszik, hogy a magyar háztartások kötelezettségei (elsősorban a hitelek) nemzetközi összevetésben viszont kifejezetten alacsonyak.

Annál jobb, vághatnák rá a legtöbben, hiszen ez azt jelenti, hogy a háztartások kevésbé sérülékenyek komolyabb gazdasági problémák felmerülése esetén. Ez önmagában természetesen igaz, de jelentheti-e azt, hogy az lenne az ideális, ha a háztartások egyáltalán nem, vagy csak a lehető legminimálisabb mértékben lennének eladósodva?

A hitel serkentheti a gazdaságot

A háztartások fogyasztási, lakhatási igényei sokszor nem akkor jelentkeznek, amikor elegendő pénzük, megtakarításuk van rá. A hitelfelvétel lehetőségével viszont a háztartások időben előrehozhatják vásárlásaikat, hogy azt a később keletkező jövedelmeikből finanszírozzák. A gazdasági folyamatok alakulása szempontjából ráadásul ez sokkal ideálisabb, mintha nagy értékű vásárlások esetében ki kellene várni, amíg összegyűlik a teljes pénzügyi fedezet.

A hitelfelvétel lehetősége tehát a vásárlást előre hozva élénkítheti a gazdaságot, ezen keresztül pedig növeli az általános jólét szintjét. Ellenben a túlzott eladósodottság rendszerszintű kockázatokat is hordoz magában, hiszen negatív sokkok hatására akár tömegével fizetésképtelenné válhatnak a háztartások. A bankok portfólióminősége megromlik, magas sebezhetőség esetén pénzügyi stabilitás is veszélybe kerülhet. Úgy tűnik tehát, hogy sem a túl alacsony, sem a túl magas eladósodottság nem kívánatos egy stabil növekedési pálya eléréséhez és fenntartásához.

2024 végén Magyarországon a háztartási hitelek állománya a GDP-arányában 13% körül alakult. Vajon magas vagy alacsony ez az érték? Ennek megítélésére a főbb mutatók alapján régiós összevetésben vizsgáltuk a háztartási eladósodottság szintjét. Az 1. ábrán a háztartások GDP-arányos hitelállományát láthatjuk, külön ábrázolva a lakáscélú és a fogyasztási szándékkal felvett kölcsönöket.

Azonnal látszik, hogy a magyar háztartások fent említett 13%-os GDP-arányos eladósodottsága a régiós országok sorában a legalacsonyabbak közé tartozik. Sőt, valójában csak Románia marad el mögöttünk ezen mutatókban, a többi régiós országban viszont lényegesen magasabb mértékben vannak eladósodva a háztartások. Második pillantásra azonban azt is észrevehetjük, hogy igazából csak a lakáscélú hitelekben van tetemes elmaradásunk – Románia kivételével – a többi régiós gazdaság mögött, akik közül Szlovákia kimagaslik 30%-ot is meghaladó mutatójával. Utánuk Ausztria, majd Csehország következik, mindkét esetben 20%-ot meghaladó aránnyal, míg Lengyelország esetében a GDP 15%-a körüli a háztartások lakáscélú hiteleinek a szintje.
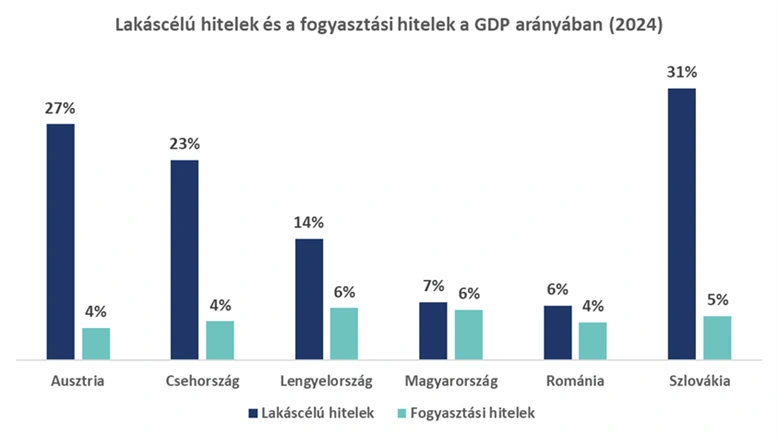
1. ábra. Lakáscélú hitelek és fogyasztási hitelek a GDP arányában (2024). Forrás: ECB adatok alapján saját szerkesztés

A 2. ábra alapján arra tudunk következtetni, hogy a fogyasztási hitelek mértékét tekintve lényegesen jobb a régión belüli pozíciónk: a magyar háztartások esetében a fogyasztási hitelek súlya csaknem eléri a lakáscélú hitelekét. Más országokban viszont egyértelműen dominálják a háztartási hitelállományt a lakáscélú hitelek. Mi lehet az oka ennek az eltérésnek?
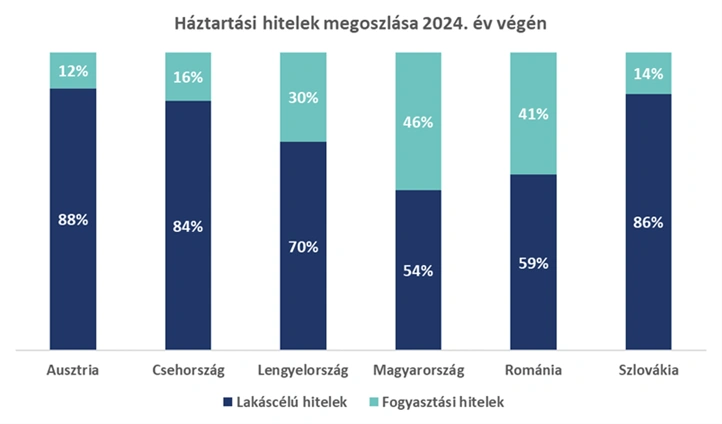
2. ábra. Háztartási hitelek megoszlása 2024. év végén. Forrás: ECB adatok alapján saját szerkesztés

A fogyasztási hitelek közé tartozik a szabad felhasználású jelzáloghitel, a személyi kölcsön, az áruvásárlási és a gépjárműhitel, illetve hazánkban a Babaváró- valamint 2025 eleje óta a Munkáshitel is. A Magyarország-specifikus hitelek közül a Babaváró hitel volumene igen jelentős (a fogyasztási hitelek csaknem felét ez teszi ki), és túlnyomó többségben lakáscélra (ingatlanvásárlás, felújítás, korszerűsítés) használják fel az igénybe vevők. Hasonló konstrukció a régiós országokban nem létezik. Bár Szlovákiában, Csehországban, Romániában a fiatal, első lakásszerzők számára van lehetőség kedvezőbb kamatkondíciókra vagy adóvisszatérítésre a lakáscélú hiteleken belül, Lengyelországban még ennyi támogatás sem érhető el. Ha a Babaváró hiteleket az elsődleges felhasználási céljuknak megfelelően inkább a lakáscélú hitelek közé sorolnánk, akkor Magyarországon is egyértelműen a lakáscélú hitelek dominálnák a háztartási hitelek állományát.  

Hogyan függ össze a hitel és a növekedés?

Ez azonban önmagában mit sem változtatna azon, hogy GDP-arányosan továbbra is mélyen a régiós országok legtöbbje alatt helyezkedne el a magyar háztartások hitelállománya. Túlzott eladósodottságról tehát egészen biztosan nem beszélhetünk a magyar háztartások esetében, sőt, inkább amellett tanúskodnak ezek a számok, hogy ha velünk – Ausztria kivételével – közel azonos gazdasági fejlettségű és hasonló társadalmi szerkezetű országok GDP-arányos háztartási adósságállománya szignifikánsan magasabb a nálunk látható 13%-nál, akkor ez inkább az optimálisnál alacsonyabb eladósodottságot jelent. A gyakorlatban ez azt jelenti, hogy nem használjuk ki kellő mértékben a hitelfelvétel lehetőségéből fakadó növekedési és jóléti hatásokat, más szóval: valamivel magasabb hitelállomány extra előnyt adna mind a gazdaság, mind a lakosság számára.

Ezt az összefüggést kettő, a témában készült nemzetközi tanulmány is alátámasztja, melyek szerzői arra a megállapításra jutnak, hogy a Magyarországéhoz hasonló intézményrendszerrel rendelkező országok esetében pozitív összefüggés áll fenn a nemzeti jövedelem növekedése és a háztartási eladósodottság között.
Esetünkre vonatkoztatva ebből az következhet, hogy az alacsony magyar háztartási eladósodottság mögött a nemzeti jövedelem alacsony ütemű növekedése is felsejlik.

Valóban, az elmúlt évtizedre visszatekintve Magyarország átlagos gazdasági növekedése elmaradt a régió országainak legtöbbjétől, és még ezen növekedésnek egy részét is külföldi jövedelemtulajdonosok élvezhették. Jó hír azonban, hogy a háztartások hitelfelvételi hajlandóságának serkentésével – a tanulmányok eredményét alapul véve – a növekedés is magasabb fokozatba kapcsolható. A hitelfelvételi hajlandóság növeléséhez elengedhetetlen az alacsonyabb kamatkörnyezet megteremtése,  pénzügyi tudatosság, pénzügyi intézményekbe vetett bizalom és pénzügyi bevonódás erősítése.

Összefoglalva, a régiós országokhoz képest Magyarországon a háztartási eladósodottság alacsony szinten ragadt. Ennek okai között csak lassan változó (és változtatható) tényezők is szerepelnek, mint például a pénzügyi tudatosság és pénzügyi bevonódás. Számít a hitel ára is, amely a kamatot és az igénylés során felmerülő addicionális költségeket jelenti. A háztartási eladósodottság növekedése ugyan kockázatot is jelenthet, viszont hazánkban a pozitív hatások felülmúlhatják azt a hitelállomány – esetünkben jellemző – növekedésserkentő hatása miatt.
A 2027-es költségvetés nem adócsökkentést, hanem az adóterhek átrendezését hozhatja

A nagyvállalatok társasági adójának emelése, a kiskereskedelmi különadó növelése és a reklámadó újbóli alkalmazása egyes vállalkozások terheit emelheti, miközben a minimálbérhez kapcsolódó szja csökkentése növelheti a munkavállalók nettó keresetét. A 2027-es költségvetés tervezett intézkedései így jelentősen átrendezhetik az adóterheket – véli a Niveus.
2026. 10. 20. 21:30
Megosztás:

Kamattartásról határozott az MNB

A vártnak megfelelő döntést hozott a jegybank. Az alapkamat 5,5 százalékon, az overnight jegybanki betéti kamat 4,5 százalékon, az overnight fedezett hitel kamata 6,5 százalékon maradt.
2026. 10. 20. 21:00
Megosztás:

Részlegesen feloldják a kamionstopot csütörtök éjjel és péntek hajnalban

A fuvarozói érdekképviseletekkel folytatott egyeztetést követően a közlekedési miniszter úgy döntött, hogy részlegesen felfüggeszti a kamionstopot ezen a héten csütörtök 22 óra és péntek 6 óra között, a szombat-vasárnapi korlátozás a megszokott rend szerint érvényben marad - közölte a Közlekedési és Beruházási Minisztérium (KBM) kedden az MTI-vel.
2026. 10. 20. 20:30
Megosztás:

Tízmilliókat jelent, hová költözünk Pest megyében egy budapesti fizetéssel

Egy budapesti fizetésből nagyságrendekkel könnyebb megfinanszírozni egy fővároson kívüli otthont, de egyáltalán nem mindegy, hogy Pest megyén belül melyik településre esik a választás. A money.hu kiköltözési kalkulációja a 2026-os nettó kereseti és lakásár-adatok összevetésével mutatja be: aki hajlandó egy kicsit távolabb költözni a főváros határától, tízmilliókat spórolhat.
2026. 10. 20. 20:00
Megosztás:

Mínuszban zártak a vezető nyugat-európai tőzsdék, csökken az olajár

Gyengüléssel zárták a kereskedést a vezető nyugat-európai tőzsdék kedden.
2026. 10. 20. 19:30
Megosztás:

Gyengült a forint kedd estére

Gyengült a forint a főbb devizákkal szemben kedden kora estére a bankközi devizapiacon reggelhez képest.
2026. 10. 20. 19:00
Megosztás:

Franciaország: pénzügyi vagy bizalmi válság fenyeget?

A francia államadóssággal kapcsolatos aggodalmak nem csupán az adósság nagyságáról szólnak. A fő problémát jelenleg az jelenti, hogy nehéz olyan hiteles és politikailag is megvalósítható tervet felmutatni, amely megfékezné a költségvetési hiány növekedését és stabilizálná az államadósságot. Ez a bizonytalanság a francia tőkepiacok teljesítményére is rányomja a bélyegét. A kialakult helyzet hátterét, a francia államadóssággal kapcsolatos legfontosabb kockázatokat, valamint azt, hogy mindez mit jelenthet a befektetők és a tőkepiacok számára, a Magyarországon is jelen lévő globális befektetési alkalmazás, az XTB szakértői elemezték.
2026. 10. 20. 18:30
Megosztás:

Az oktatási tárca a bombafenyegetések miatt egyeztet a Belügyminisztériummal

Az oktatási intézményeket ért bombafenyegetések miatt az oktatási tárca folyamatosan egyeztet a Belügyminisztériummal, Pósfai Gábor belügyminiszterrel, illetve a Klebelsberg Központon keresztül szoros kapcsolatot tartanak az érintett tankerületekkel - közölte az oktatási és gyermekügyi miniszter kedden a Facebook-oldalán.
2026. 10. 20. 18:00
Megosztás:

Nem változott a hazai alapkamat, az MNB fenntartja az óvatos megközelítést

Várakozásunknak és a piaci konszenzusnak megfelelően októberben sem változott a hazai 5,50%-os alapkamat. Az előretekintő iránymutatásba bekerült a következő mondat, reflektálva a friss költségvetési tervekre: „A gazdaságpolitikai intézkedések és azok piaci fogadtatása befolyásolja a monetáris politika mozgásterét.”
2026. 10. 20. 17:30
Megosztás:

Lakásfelújítás vagy autócsere? Akár évi 9,39 százalékos kamattal is elérhető az MBH Személyi Kölcsöne

Egy lakásfelújítás vagy autócsere többmilliós kiadást jelenthet, amelyet a megtakarítások csak részben fedeznek. Ilyenkor személyi kölcsön is szóba jöhet: az MBH Bank online ajánlata meghatározott feltételekkel évi 9,39 százalékos kamattal, 10,0 százalékos THM mellett érhető el. A felhasználási lehetőségek mellett a kedvezmény feltételeit és az igénylés menetét is érdemes áttekinteni.
2026. 10. 20. 17:00
Megosztás:

Digitális gyermekvédelmi protokollra van szükség

Egységes digitális gyermekvédelmi protokollra van szükség az oktatási intézményekben - ezt hangsúlyozták a meghívott szakértők az Országgyűlés oktatási bizottságának keddi ülésén.
2026. 10. 20. 16:30
Megosztás:

Bocsánatot kért a Médiatanács a Klubrádiótól és új frekvenciapályázatot készít elő

Elnézést kért a közel hat éve csak interneten hallható Klubrádiótól Polyák Gábor, a Nemzeti Média- és Hírközlési Hatóság (NMHH) Médiatanácsának elnöke a testület nevében, annak október 19-i ülésén. Erre a korábbi Médiatanács döntései miatt került sor. Polyák Gábor bejelentette: rövidesen új frekvenciapályázatot hirdet a Médiatanács, amelyre a Klubrádió is pályázhat. Arató András, a Klubrádió igazgatóságának elnöke megköszönte a bocsánatkérést, de jelezte: szerintük nem pályázati lehetőséget, hanem frekvenciát kellene kapniuk.
2026. 10. 20. 16:00
Megosztás:

Miért olyan merevek az ízületei a pénzügyi szektorban dolgozóknak?

A pénzügyi szektorban dolgozók munkája sokszor számokból, elemzésekből, táblázatokból és hosszú órákon át tartó koncentrációból áll.
2026. 10. 20. 15:30
Megosztás:

Mennyire jó befektetés, ha új autót vásárolunk?

Az új autó vásárlása sokak számára mérföldkő, ami kényelmet, biztonságot és kiszámíthatóbb közlekedést jelenthet, ugyanakkor komoly anyagi döntés is.
2026. 10. 20. 15:00
Megosztás:

Wekerle Plusz: nem feltétlenül drágulás, hanem átrendeződés jöhet a magyar lakáspiacon 2027-ben

A támogatott hitelek, a felújítási program és a bérlakásépítések egyaránt befolyásolhatják a következő évek lakáspiacát. A Balla Ingatlan elemzése szerint azonban a támogatott kereslet önmagában nem garantál sem több adásvételt, sem további általános lakásár-emelkedést. A kínálati korlátok, a már kialakult árszint és a háztartások fizetőképessége legalább ilyen fontos tényezők lesznek.
2026. 10. 20. 14:30
Megosztás:

Új lendületet adhat a kkv-knak az újragondolt KATA, amelybe több mint 100 ezer vállalkozó térhet vissza

A hazai kkv-szektor számára valódi fordulatot hozhat a KATA-rendszer újraélesztése és átalakítása – véli Rammacher Zoltán, a K&H lakossági- és kkv-szegmens marketingvezetője. A szakember szerint a változások nemcsak a legkisebb vállalkozások mozgásterét bővíthetik, hanem hosszabb távon a munkahelyek megőrzését, a beszállítói hálózatok erősítését és a vidéki vásárlóerő növekedését is támogathatják.
2026. 10. 20. 14:00
Megosztás:

Felszámoltak egy félmilliárdos számlagyárat

Különösen nagy értékre, bűnszövetségben és üzletszerűen elkövetett költségvetési csalás és más bűncselekmények elkövetésének gyanúja miatt folytat nyomozást a Nemzeti Adó-és Vámhivatal egy számlagyár ügyében, amely mintegy félmilliárd forinttal károsította meg a költségvetést - közölte az adóhatóság kedden az MTI-vel.
2026. 10. 20. 13:30
Megosztás:

Folytatódnak a jövő évi bértárgyalások a VKF keddi ülésén

Kedden délután ül össze a Versenyszféra és a Kormány Állandó Konzultációs Fóruma (VKF), ahol folytatódnak a jövő évi bértárgyalások, és akár már konkrét százalékokról is tárgyalhatnak a felek az MTI értesülése szerint.
2026. 10. 20. 13:00
Megosztás:

Fejlesztésekkel a tisztább levegőért Szolnokon

Fejlesztések valósulnak meg Szolnokon a tisztább levegőért a LIFE IP HungAIRy projekt keretében - közölte Szolnok megyei jogú város az MTI-vel.
2026. 10. 20. 12:30
Megosztás:

A Revolut működése leállt - a Google lehet a háttérben

Megtalálhatták mi okozza a Revolut teljes lehalását, a probléma feltehetően a Google oldalán lehet.
2026. 10. 20. 11:50
Megosztás: