A stabilcoinok a dollár új fegyverei lehetnek – de komoly kockázatot is rejtenek
A történet középpontjában az USDT és az USDC áll. A két legnagyobb dolláralapú stabilcoin kibocsátói 2025 végére közel 150 milliárd dollárnyi rövid lejáratú amerikai állampapírt tartottak, miközben egyetlen év alatt mintegy 33 milliárd dollárral növelték ilyen eszközökből álló állományukat. A stabilcoinok így fokozatosan a globális dollárrendszer és az amerikai államadósság-finanszírozás új szereplőivé válhatnak.
A stabilcoinok új piacokra vihetik el a dollárt
A Bank of England szerint a dollárhoz kötött stabilcoinok olyan piacokon is erősíthetik az amerikai deviza szerepét, ahol a hagyományos dollárbankolás nehezen hozzáférhető. Carolyn Wilkins, a brit jegybank Financial Policy Committee külső tagja szerint az amerikai dollár már most jelentős „first-mover advantage”, vagyis elsőként megszerzett piaci előnyt élvez a stabilcoinok világában.
Ez nem túlzás: jelenleg a globális stabilcoinpiac értékének mintegy 98%-a valamilyen formában az amerikai dollárhoz kötődik. A szektor mérete 2020 elején még az 5 milliárd dollárt sem érte el, 2026-ra viszont már nagyjából 300 milliárd dolláros nagyságrendre nőtt.
Mi is az a stabilcoin, mit jelent a stabilcoin fogalma? A stabilcoin olyan kriptoeszköz, amelynek kibocsátója arra törekszik, hogy annak árfolyama egy hagyományos pénznemhez – legtöbbször az amerikai dollárhoz – kötött maradjon. Az USDT és az USDC esetében például a cél az, hogy egy token értéke megközelítőleg egy amerikai dollár legyen.
Ezeket a tokeneket jelenleg még elsősorban kriptokereskedésre, hitelezésre, fedezetként és a digitális eszközpiacokon történő likviditásmozgatásra használják. A következő fejlődési szakaszt azonban már a hétköznapi fizetések, a nemzetközi utalások és a globális pénzügyi elszámolás jelentheti.
A határokon átnyúló fizetések hozhatják a nagy áttörést
A stabilcoinok egyik legkézenfekvőbb előnye a hagyományos nemzetközi banki átutalásokhoz képest a folyamatos működés. A blokkláncok a hét minden napján, napi 24 órában képesek tranzakciókat feldolgozni, miközben egy hagyományos banki utalásnál hétvégék, banki zárási időpontok és közvetítő pénzintézetek egész sora lassíthatja a folyamatot.
A hagyományos levelezőbanki rendszerben egy nemzetközi fizetés több bankon is áthaladhat, mire eljut a címzetthez. A stabilcoin ezt a folyamatot részben lerövidítheti azzal, hogy a dollárhoz kötött érték közvetlenül blokkláncon mozog.
Ennek különösen azokban a régiókban lehet jelentősége, ahol a nemzetközi átutalás drága. Egy 200 dolláros hazautalás átlagos költsége 2024-ben világszerte körülbelül 6,4% volt, míg a Szaharától délre fekvő afrikai országokban az átlag megközelítette a 8,5%-ot.
Egy 200 dolláros tranzakció 8,5%-os költsége már 17 dollárt jelent. Egy alacsonyabb jövedelmű háztartás esetében ez messze nem jelentéktelen összeg, ezért a gyorsabb és olcsóbb digitális fizetési csatornák valódi gazdasági előnyt kínálhatnak.
Digitális dollár egy mobiltelefonon
A stabilcoinok másik komoly vonzereje, hogy olyan emberek számára is hozzáférést biztosíthatnak dollárhoz kötött eszközökhöz, akiknek nincs amerikai bankszámlájuk. Elméletileg elegendő lehet egy kompatibilis digitális tárca és internetkapcsolat.
Ez különösen olyan országokban válhat fontossá, ahol a helyi pénznem gyors értékvesztéssel küzd, vagy a dollárhoz való hozzáférést devizakorlátozások nehezítik. Egy felhasználó ebben az esetben helyi valutája helyett dollárhoz kötött stabilcoinban tarthatja megtakarításainak egy részét.
A Bank of England ezt a folyamatot a digitális dollarizáció egyik lehetséges új formájaként kezeli. A dollár használata így anélkül terjedhet tovább, hogy az Egyesült Államok hagyományos bankrendszerének fizikailag jelen kellene lennie az adott piacon.
A modellnek természetesen vannak korlátai. A stabilcoin csak akkor használható széles körben fizetésre, ha megfelelő helyi likviditás, megbízható kriptotőzsdék, ki- és beutalási lehetőségek, valamint szabályozott pénzügyi szolgáltatók is rendelkezésre állnak.
A dollár versenytársai egyelőre messze le vannak maradva
A stabilcoinpiac dollárdominanciája azért is figyelemre méltó, mert más nagy devizákhoz kötött tokenek egyelőre töredékét teszik ki a piacnak. Az euróhoz kötött stabilcoinok ugyan növekednek, de méretük továbbra is messze elmarad az USDT és az USDC mögött.
Ez egy önmagát erősítő folyamatot hozhat létre. Minél több felhasználó, kriptotőzsde, fizetési szolgáltató és pénzügyi alkalmazás használ dolláralapú stabilcoint, annál vonzóbbá válik más szereplők számára is ugyanennek az infrastruktúrának a használata.
A klasszikus pénzügyi világban ezt hálózati hatásnak nevezik. A világkereskedelemben és a nemzetközi pénzügyekben az amerikai dollár már most hatalmas előnyt élvez, a stabilcoinok pedig ezt a meglévő dominanciát egy új, digitális pénzügyi infrastruktúrára is átvihetik.
A stabilcoinok milliárdokat terelnek amerikai állampapírokba
A legérdekesebb kapcsolat azonban nem feltétlenül maga a fizetés, hanem az, mi történik azzal a pénzzel, amelyet a felhasználók stabilcoinra váltanak.
A nagy, fedezett stabilcoinok kibocsátói tartalékeszközöket tartanak azért, hogy szükség esetén vissza tudják váltani a forgalomban lévő tokeneket. Ezek között készpénz, bankbetét, rövid lejáratú amerikai állampapír és állampapír-fedezetű repoügylet is lehet.
Amikor például új USDT vagy USDC kerül forgalomba, a kibocsátóhoz beáramló dollár jelentős része ilyen biztonságosnak és likvidnek tekintett eszközökbe kerülhet. A stabilcoinpiac növekedése ezért közvetetten új keresletet generálhat az amerikai államadósság iránt.
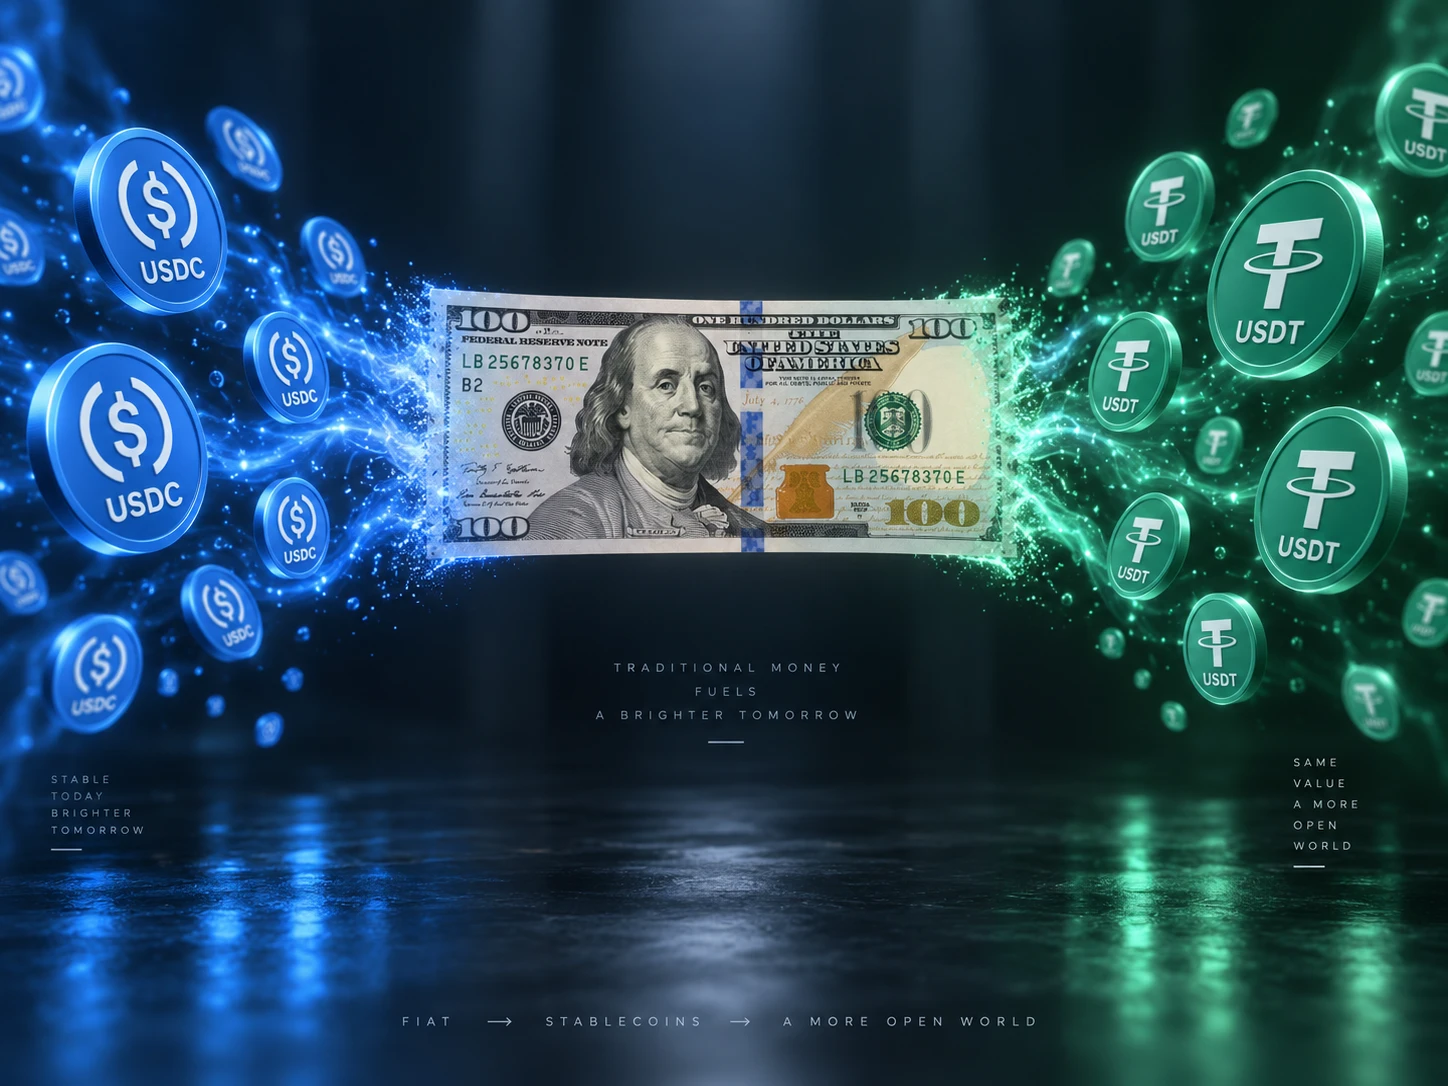
A BIS adatai szerint az USDT-t kibocsátó Tether és az USDC mögött álló Circle 2025 végén együttesen közel 150 milliárd dollárnyi amerikai Treasury billt tartott. Az év során nettó mintegy 33 milliárd dollárnyi rövid lejáratú amerikai állampapírt vásároltak.
Önmagában ez még mindig kis rész az óriási amerikai állampapírpiachoz képest. A legnagyobb stabilcoin-kibocsátók azonban már akkora pozíciókat kezelnek, amelyekkel érdemi szereplővé váltak a rövid lejáratú Treasury-piacon.
Több stabilcoin, nagyobb kereslet az amerikai adósságra?
Ha a stabilcoinpiac tovább növekszik, elméletileg még több pénz kerülhet rövid lejáratú amerikai állampapírokba. Ez növelheti a Treasury-k iránti keresletet, ami minden más tényező változatlansága mellett lefelé nyomhatja a rövid lejáratú állampapírok hozamát.
A hatás azonban nem automatikus. Nagyon nem mindegy, honnan érkezik az a pénz, amelyből a felhasználó stabilcoint vásárol.
Ha valaki egy amerikai állampapírokat tartó pénzpiaci alapból veszi ki a pénzét, majd USDC-t vásárol, amelynek kibocsátója ugyanabból a pénzből szintén Treasury billt vesz, a teljes állampapír-kereslet lényegében alig változik.
Egészen más a helyzet, ha például egy külföldi befektető euróból, más devizából vagy egy teljesen más eszközosztályból vált dolláralapú stabilcoinra. Ebben az esetben valóban új forrás kerülhet az amerikai állampapírpiacra.
A harmadik lehetőség, hogy a pénz bankbetétekből áramlik stabilcoinokba. Ez már a bankok finanszírozását is befolyásolhatja, hiszen a betétek csökkenése megemelheti finanszírozási költségeiket, és szélsőséges esetben a hitelezési kapacitásukat is visszafoghatja.
A Tether és a Circle üzleti modelljének kulcsa is a Treasury
A stabilcoin-kibocsátók számára az amerikai állampapír nem egyszerűen tartalékeszköz, hanem jelentős bevételi forrás is. A kibocsátók a felhasználók stabilcoinjai mögött tartott tartalékot kamatozó eszközökbe fektethetik, miközben maga a token tulajdonosa jellemzően nem kapja meg közvetlenül ezt a kamatot.
Ez különösen jövedelmező modell magas kamatkörnyezetben. A Tether 2026 második negyedévében körülbelül 1,5 milliárd dolláros működési nyereséget termelt, amelyhez jelentősen hozzájárultak állampapír- és repobefektetéseinek hozamai.
A Circle üzleti modelljében szintén alapvető szerepet játszik az USDC mögötti tartalékállomány hozama. Ahogy nő a forgalomban lévő USDC mennyisége, úgy növekedhet az a tartalékportfólió is, amelyen a vállalat kamatbevételt termelhet.
Ez jól mutatja, hogy a stabilcoinpiac már nem független a hagyományos pénzügyi rendszertől. Éppen ellenkezőleg: a legnagyobb szereplők üzleti modellje közvetlenül kapcsolódik az amerikai állampapírhozamokhoz.
A folyamat visszafelé is működhet
A stabilcoinok és a Treasury-piac kapcsolata azonban kétirányú. Amikor nő a stabilcoinok kínálata, a kibocsátók tartalékeszközöket vásárolnak. Amikor viszont nagy mennyiségű tokent váltanak vissza, a kibocsátóknak készpénzt kell előteremteniük.
Ez azt jelentheti, hogy állampapírokat kell eladniuk.
Normális piaci környezetben ez nem feltétlenül jelent komoly problémát. Az amerikai rövid lejáratú állampapírok piaca a világ egyik legnagyobb és leglikvidebb pénzügyi piaca.
Stresszhelyzetben azonban más lehet a helyzet. Ha több nagy stabilcoin-kibocsátónál egyszerre indulna jelentős visszaváltási hullám, miközben a Treasury-piac egyébként is nyomás alatt áll, az eladások tovább ronthatnák a likviditást és növelhetnék a hozamok kilengését.
Mi történne egy stabilcoin-roham esetén?
A probléma egyik lényeges eleme, hogy a stabilcoinok folyamatosan, napi 24 órában kereskedhetők. Egy bizalmi válság során ezért nagyon gyorsan elindulhat a visszaváltási hullám.
A tulajdonosok azt várják, hogy például egy USDC-t vagy USDT-t bármikor megközelítőleg egy dollár értékben tudjanak visszaváltani. Ehhez azonban a kibocsátónak gyorsan mozgósítható tartalékokra van szüksége.
A pénzügyi rendszer már többször megtapasztalta, hogy még a normál környezetben rendkívül likvid eszközök piaca is befagyhat stresszhelyzetben. 2020 márciusában, a koronavírus-járvány kezdetén még az amerikai Treasury-piac is súlyos likviditási problémákkal szembesült, ami végül Federal Reserve-beavatkozást tett szükségessé.
A Bank of England szerint ezért nem elegendő csak azt megvizsgálni, hogy egy stabilcoin mögött megfelelő mennyiségű eszköz áll-e. Legalább ilyen fontos kérdés, hogy ezeket az eszközöket milyen gyorsan lehet készpénzzé alakítani egy pánikszerű visszaváltási hullám során.
Az USDC már megmutatta, milyen gyorsan eltűnhet a bizalom
A stabilcoinpiacnak már volt olyan eseménye, amely jól szemléltette ezt a kockázatot. Amikor 2023 márciusában összeomlott a Silicon Valley Bank, kiderült, hogy a Circle mintegy 3,3 milliárd dollárnyi USDC-tartalékot tartott a pénzintézetnél.
A piac azonnal megkérdőjelezte, hogy minden USDC mögött rendelkezésre áll-e a teljes visszaváltáshoz szükséges dollár. Megugrottak a visszaváltások, az USDC pedig átmenetileg elveszítette az egy dollárhoz kötött árfolyamát.
A stabilcoin később visszatért az egy dolláros szint közelébe, miután az amerikai hatóságok garantálták a Silicon Valley Bank betéteit. Az eset azonban megmutatta, hogy egy stabilcoin értéke nem kizárólag a blokklánctól függ: legalább ilyen fontos a mögötte lévő tartalék, banki infrastruktúra és a kibocsátóba vetett bizalom.
A GENIUS Act még szorosabban összekötheti a stabilcoinokat a Treasury-piaccal
Az Egyesült Államok 2025-ben elfogadott GENIUS Actje országos szabályozási keretet teremtett a fizetési stabilcoinok számára. A szabályozás egyik legfontosabb előírása szerint minden egyes forgalomban lévő dollárnyi stabilcoin mögött legalább ugyanekkora értékű elfogadható tartaléknak kell állnia.
A megengedett tartalékok között szerepelhet készpénz, biztosított bankbetét, rövid lejáratú amerikai Treasury bill, állampapír-fedezetű repo és bizonyos pénzpiaci alapok. A szabályozás emellett közzétételi követelményeket ír elő, és egy esetleges fizetésképtelenség esetén kiemelt helyzetet biztosít a stabilcoin-tulajdonosoknak.
A rendszer így növelheti a stabilcoinok biztonságát, ugyanakkor tovább erősítheti a kapcsolatot az amerikai állampapírpiaccal. Minél nagyobb lesz a szabályozott dollár-stabilcoinok állománya, annál nagyobb tartalékportfóliót kell mögöttük fenntartani.
Ez pedig potenciálisan újabb Treasury-keresletet jelenthet.
A brit modell nagyobb hangsúlyt helyez a likviditásra
A Bank of England saját, fontalapú rendszere más megközelítést alkalmaz. A brit szabályozás a rendszerszinten jelentős sterling stabilcoinokra vonatkozik, és a tartalékeszközök mellett különösen nagy hangsúlyt helyez a likviditási vészforgatókönyvekre.
A brit modell fizetési rendszerhez való hozzáférést, válságkezelési terveket és a kibocsátó esetleges összeomlására vonatkozó mechanizmusokat is tartalmaz. Bizonyos feltételek mellett még jegybanki likviditáshoz való hozzáférés is elképzelhető.
Ennek hátterében éppen az a felismerés áll, hogy egy megfelelően fedezett stabilcoin sem feltétlenül biztonságos, ha a mögöttes eszközök egy válság során nem értékesíthetők gyorsan.
A Bank of England rendszerszintű fontalapú stabilcoinokra vonatkozó végleges szabályozási kerete várhatóan 2026 végére készül el. A brit pénzügyi hatóságok eközben szabályozói tesztkörnyezeteken keresztül is vizsgálják, hogyan működhetnek ezek a tokenek a gyakorlatban.
A stabilcoinok akár tovább erősíthetik a dollár dominanciáját
A stabilcoinpiac fejlődése végül jóval nagyobb kérdéshez vezet, mint hogy gyorsabbá válhatnak-e a kriptós átutalások. A tét az is, hogy milyen pénznemre épül majd a következő generáció digitális pénzügyi infrastruktúrája.
A dollár jelenleg hatalmas előnnyel indul. A stabilcoinok körülbelül 98%-a dolláralapú, miközben az USDT és az USDC már több százmillió felhasználóhoz és számtalan kriptós, fintech- és fizetési szolgáltatáshoz kapcsolódik.
Ha ez a rendszer tovább terjeszkedik, egy érdekes pozitív visszacsatolás alakulhat ki. Több dollár-stabilcoin növeli a digitális dollár használatát, a kibocsátók több amerikai állampapírt vásárolnak, az erős és likvid dollárpiac pedig még vonzóbbá teszi a dolláralapú stabilcoinokat.
A mechanizmus azonban negatív irányban is működhet. Bizalomvesztés esetén a stabilcoin-visszaváltások állampapír-eladásokat válthatnak ki, amelyek egy már eleve stresszes piacon tovább fokozhatják a problémákat.
A stabilcoinok tehát egyszerre válhatnak az amerikai dollár nemzetközi erejének új eszközeivé és a pénzügyi rendszer új kockázati csatornájává. A szektor jelenlegi mérete még nem jelent rendszerszintű fenyegetést a hatalmas amerikai Treasury-piac számára, de ha a stabilcoinok a kriptokereskedésből valóban áttörnek a globális fizetések és megtakarítások világába, ez a kapcsolat egyre fontosabbá válhat.
A nagy kérdés ezért már nem csupán az, hogy tovább nő-e a stabilcoinpiac. Hanem az, hogy ha egyszer több billió dolláros méretűvé válik, ki biztosítja majd a likviditást akkor, amikor mindenki egyszerre akar kiszállni.