Bitcoin: az ETF-ek indították a ralit, de nő a tőkeáttétel veszélye
Erős ETF-beáramlás kísérte a Bitcoin emelkedését
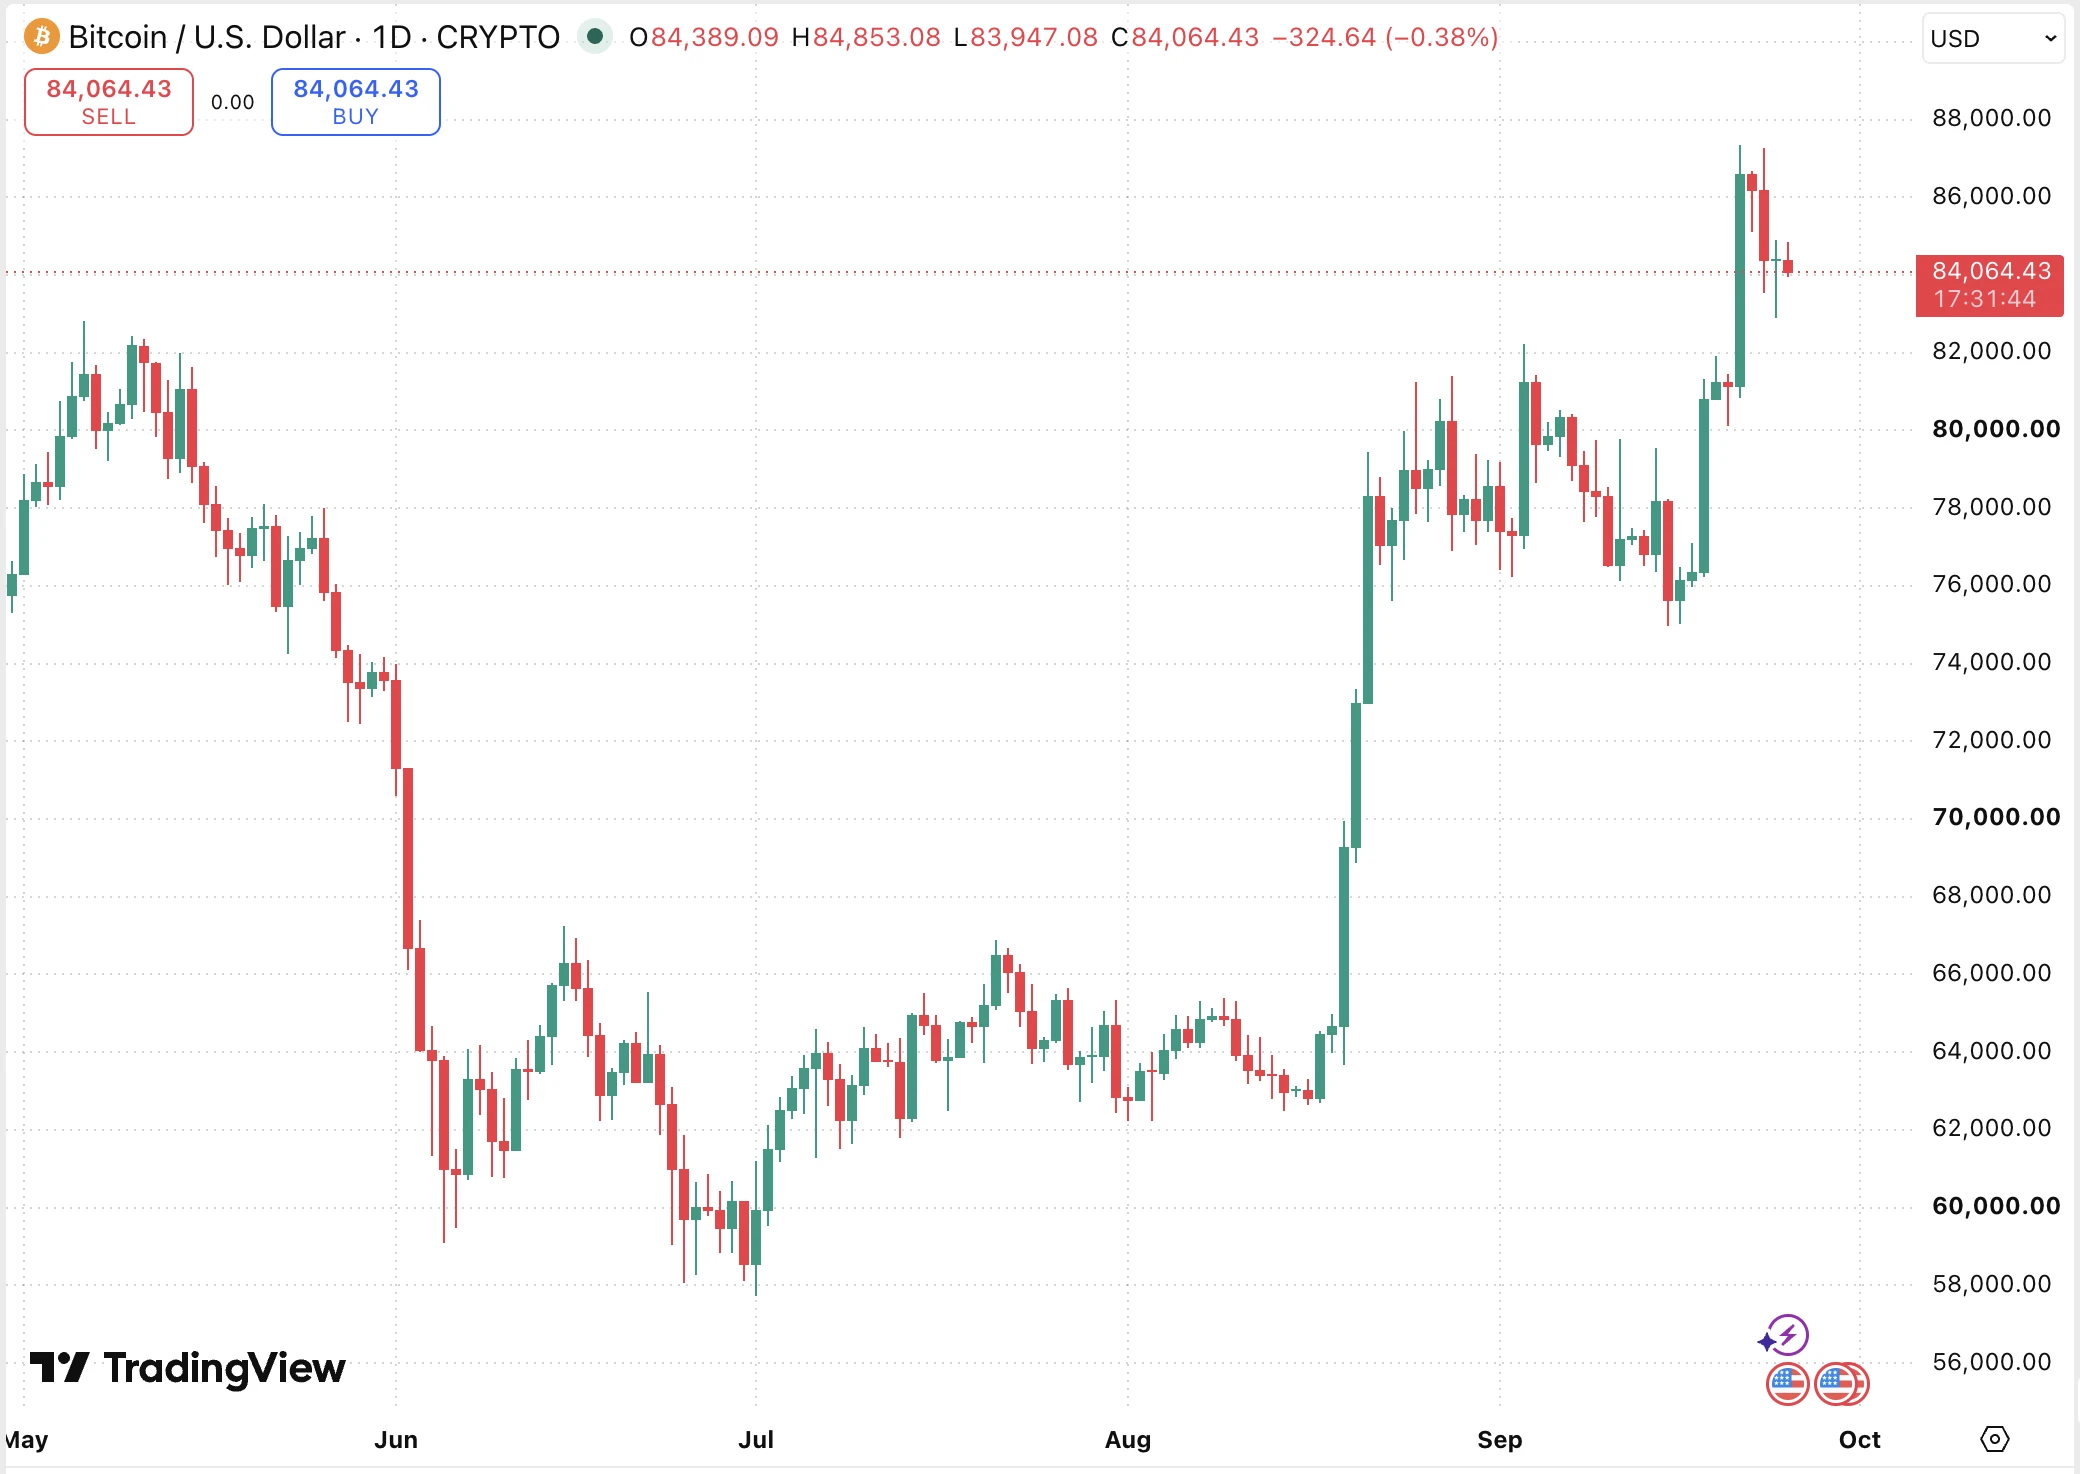
A Bitcoin szeptember 21-én 87 392 dollárig jutott, ami a Bitfinex mérése szerint január 29. óta a legmagasabb érték volt. Az árfolyam később visszahúzódott: szeptember 24-én már nagyjából 84–85 ezer dollár körül mozgott. A rövid idő alatt bekövetkezett fordulat jól mutatja, hogy az erős intézményi kereslet híre sem garantál folyamatos drágulást.
Az amerikai, azonnali Bitcoin-piacra épülő tőzsdén kereskedett alapok – a spot ETF-ek – szeptember 21-én mintegy 999 millió, szeptember 22-én további 714,7 millió dollárnyi nettó tőkebeáramlást könyveltek el. Ez két kereskedési nap alatt körülbelül 1,714 milliárd dollár. Szeptember 23-án a közölt adat újabb 346,98 millió dolláros pozitív egyenleget mutatott, így az egymást követő öt pozitív kereskedési nap összesített beáramlása megközelítette a 2,65 milliárd dollárt.
Az ETF-beáramlás a befektetési jegyek iránti nettó keresletet méri, és fontos jelzés a hagyományos tőkepiacok felől érkező érdeklődésről. Önmagában azonban nem árulja el, kik az ETF-ek végső vásárlói, pontosan mikor és hogyan szerezték meg az alapok a mögöttes Bitcoint, vagy hogy a következő napokban is fennmarad-e ugyanez a kereslet. A szeptember közepi kiáramlások után tapasztalt gyors fordulat különösen indokolttá teszi, hogy az egyszeri csúcsnap helyett hosszabb időszakot vizsgáljunk.
Mit mutat a nyitott határidős pozíciók száma?
Wojciech Kaszycki, a varsói tőzsdén jegyzett, Bitcoint tartalékoló BTCS S.A. stratégiai tanácsadója szerint a rali megértéséhez három adatot érdemes együtt nézni: az ETF-ek pénzmozgását, a határidős piacon nyitva lévő szerződések értékét és a finanszírozási rátát. Megítélése szerint az emelkedés kezdetben elsősorban a spotpiaci keresletre épült, erre azonban egyre több tőkeáttételes pozíció rakódik rá. A kétféle vásárlás kockázata jelentősen eltérhet egymástól.
A nyitott pozíciók állománya, angol nevén open interest, a még le nem zárt határidős ügyletek összesített értékét mutatja. Növekedése jelezheti, hogy több tőke és több kereskedő érkezett a piacra, de önmagában nem mondja meg, hogy a szereplők emelkedésre vagy esésre számítanak. Az érték ráadásul az árfolyam változása miatt is nőhet, ezért érdemes a szerződések számával és a piaci pozíciók összetételével együtt értelmezni.
Kaszycki becslése szerint a nyitott pozíciók állománya egy hónap alatt nagyjából 7 százalékkal bővült, miközben a finanszírozási ráta évesítve 8 százalék körül alakult. A ráta az örökös határidős szerződésekben azt jelzi, melyik oldal fizet a másiknak a pozíciók egyensúlyban tartásáért; pozitív érték mellett általában az emelkedésre fogadók fizetnek. A jelenlegi szintet a tanácsadó nem tartja önmagában szélsőségesnek, de figyelmeztet: a helyzet gyorsan megváltozhat, ha a tőkeáttételes állomány a tényleges vásárlásoknál gyorsabban nő.
A Bitcoin árfolyamának alakulása grafikonon
Miért lehet sérülékeny a hitelből épülő rali?
A tőkeáttétel felerősíti a nyereséget és a veszteséget is. Ha egy kereskedő a letétjéhez képest többszörös méretű pozíciót nyit, már egy viszonylag kisebb, kedvezőtlen árfolyammozgás is kimerítheti a fedezetét. Ilyenkor a platform automatikusan lezárhatja az ügyletet: ez a likvidálás, amely nagy tömegben további hirtelen ármozgást válthat ki.
Emelkedéskor a shortpozíciók likvidálása felgyorsíthatja a drágulást, mert az esésre fogadó kereskedőknek vissza kell vásárolniuk a Bitcoint vagy zárniuk kell a szerződésüket. Az így keletkező kereslet azonban átmeneti: megszűnik, amint a veszteséges pozíciókat lezárták. Lefelé ugyanez a folyamat a túlzottan eladósodott vevőket kényszerítheti eladásra, ezért a fenntartható ralihoz tartós, tőkeáttétel nélküli keresletre is szükség van.
A Bitfinex elemzésében 85 000 és 86 500 dollár között sűrűsödik sok közelmúltbeli vásárló becsült bekerülési ára. Ez azért érdekes, mert a zónába visszaeső árfolyam hatására egyes új tulajdonosok veszteségük korlátozására, mások újabb vásárlásra dönthetnek. Ez a sáv nem garantált támasz: ha sok befektető egyszerre próbál kilépni, az előzőleg erősnek látszó keresleti terület gyorsan ellenállássá is válhat.
Mi történhet 90 ezer dollárnál?
Kaszycki a 90 000 dollárt a következő fontos próbatételnek tartja. Egyrészt kerek szám, amelyre sok kereskedő figyel, másrészt közel kerülhetnek a nullszaldóhoz azok, akik korábban 90–110 ezer dollár között vásároltak. Egy részük ilyen helyzetben eladhat, hogy lezárja régebbi veszteséges pozícióját, míg az alacsonyabb áron vásárlók nyereséget realizálhatnak.
A 90 ezer dollár fölé történő rövid kitörés és az árfolyam tartós ott maradása ezért két külön esemény. Az elsőhöz elegendő lehet egy gyors shortlikvidálási hullám; a másodikhoz a tanácsadó szerint további ETF-jegyzésekre, vállalati vásárlásokra és tőzsdén kívüli, úgynevezett OTC-ügyletekre is szükség lehet. Az OTC-piacon nagyobb szereplők közvetlenül vagy közvetítőkön keresztül kötnek ügyleteket, hogy egy jelentős megbízás ne egyszerre jelenjen meg a nyilvános tőzsdei ajánlati könyvben.
A lehetséges kimenetel így feltételes. Ha a spot kereslet hetekig kitart, miközben a határidős finanszírozási ráta nem szökik meg, az egészségesebb emelkedésre utalhat. Ha viszont az ETF-beáramlás megtorpan és a nyitott határidős állomány tovább duzzad, egy visszaesés könnyebben indíthat el egymást erősítő kényszerzárásokat. Az árfolyamszintek megfigyelési pontok, nem biztos célárak.
A vállalati Bitcoin-vásárlásoknak is van finanszírozási kockázatuk
A Bitcoint vállalati tartalékként felhalmozó cégek számára az árfolyam mellett az is döntő, miből vásárolnak. Kaszycki a rendszeres, ütemezett vásárlást és a nagy megbízások kisebb részekre bontását részesíti előnyben. Elmondása szerint a BTCS nagyobb ügyleteinek jelentős részét OTC-partnerekkel köti, gyors piacon pedig kisebb megbízásokat ad fel, hosszabb időre széthúzva a végrehajtást.
A tanácsadó a piaci ár alatt kötött eladási opciók, azaz putok kiírását is ismertette egyik alkalmazott megoldásként. Az opció eladója díjat kap, viszont vállalja, hogy meghatározott feltételek teljesülésekor az előre rögzített áron megveszi a Bitcoint. Ez nem kockázatmentes módszer: jelentős árfolyamesésnél az előre vállalt vétel ára magasabb lehet az akkori piaci árnál, ezért megfelelő készpénzfedezetre és kockázatkezelésre van szükség.
A részvénykibocsátással finanszírozott vásárlás más kérdést vet fel. Ha egy cég a meglévő Bitcoin-állományának egy részvényre jutó értékénél kedvezőtlenebb áron bocsát ki új részvényeket, a régi részvényesek részesedése hígulhat. Kaszycki szerint ezért a teljes vállalati Bitcoin-állomány növekedése mellett az egy részvényre jutó Bitcoin mennyiségét is követni kell; a két mutató nem feltétlenül javul egyszerre.
Erre a finanszírozási döntésekre példa az amerikai Strive: a társaság szeptember 8. és 11. között 469 Bitcoint vett mintegy 36,6 millió dollárért, amivel saját közlése szerint 25 000 BTC-re növelte az állományát. A vásárlást az általa kibocsátott SATA elsőbbségi részvények értékesítéséhez kötötte. Az elsőbbségi részvény eltérő jogosultságokat és kifizetési kötelezettségeket jelenthet a közönséges részvényhez képest, ezért az ilyen beszerzés költségét nem lehet pusztán a Bitcoin vételárával mérni.
A likvidálások a hitel nélkül vásárló cégeket is érintik
Az ETF-ek napi elszámolása és a kriptotőzsdék tőkeáttételes pozícióinak kényszerzárása eltérő sebességgel zajlik. A Bitcoin piacán éjjel-nappal, percek alatt végbemehet egy likvidálási hullám, miközben az amerikai ETF-ek tőzsdei kereskedési napokhoz igazodnak. Emiatt egy hirtelen határidős eladási nyomás olyan vállalatok Bitcoin-állományának piaci értékét is csökkentheti, amelyek maguk egyáltalán nem vettek fel hitelt az érméikre.
A hitelből vásárló cégeknél ehhez újabb probléma társulhat: a csökkenő Bitcoin-ár mellett a részvényárfolyam is eshet, így nehezebbé válhat friss tőkét bevonni. Különösen veszélyes az olyan fedezeti hitel, amely gyors pótlólagos biztosítékadást vagy kényszereladást válthat ki. A tanulság a magánbefektetők számára is érvényes: az ETF-beáramlás, a nyitott határidős pozíciók és a finanszírozási ráta együtt ad használhatóbb képet, mint az árfolyam egyetlen látványos napja.